ARMは本当にAIチップ競争の隠れた勝者なのか? 🤔
NVIDIA(NVDA)やAMDの華やかなAIアクセラレータの話題の中で、**Arm Holdings(NASDAQ: ARM)**はしばしば投資家の関心から外れがちです。しかし、この企業を単なる「スマートフォン向けチップ設計企業」として記憶しているのであれば、大きな全体像を見逃しているかもしれません。
Armはチップを自社で製造しません。代わりに命令セット(Instruction Set)とCPUコアを設計し、ライセンスを提供して、出荷されるすべてのチップからロイヤリティを徴収します。まさに「料金所(Toll Booth)」ビジネスです。そしてその道路は今、スマートフォンを超えてデータセンターへと延伸しています。🛣️
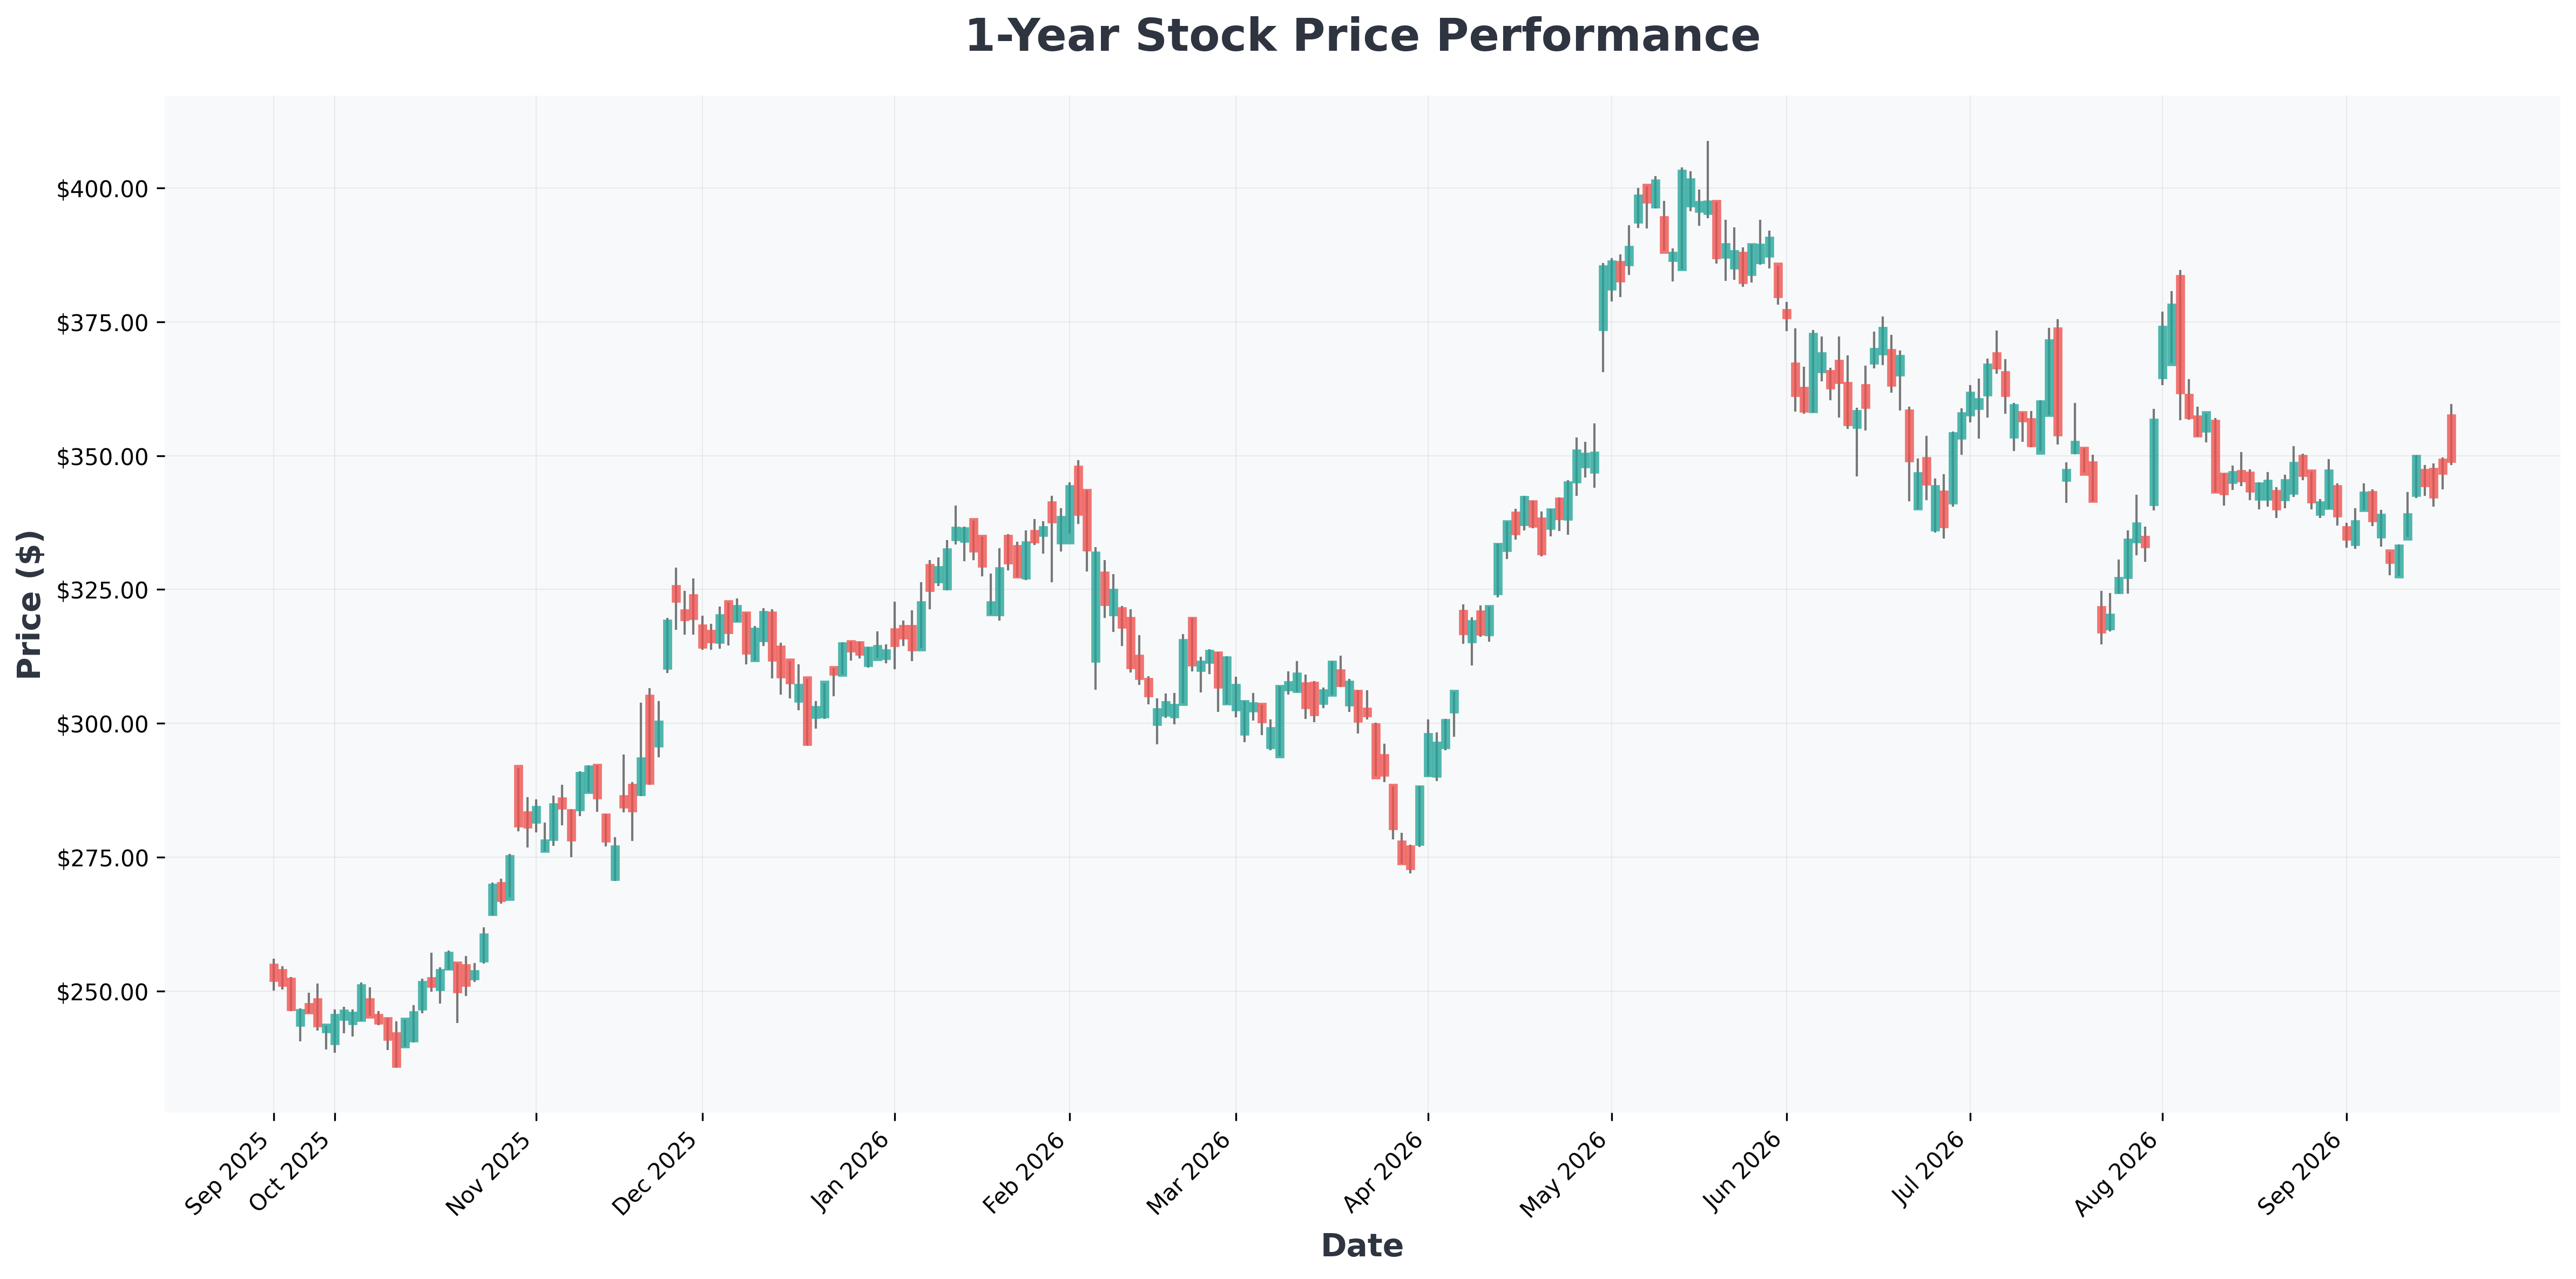
現在のARM株価は約275ドルで取引されており、時価総額は約2,940億ドルに達しています。52週高値452.70ドル、安値100.02ドルという変動幅を考慮すると、今こそこの銘柄を精査すべきタイミングと考えられます。
ロイヤリティの道路がデータセンターへ拡大中 🏗️
Armの真の魅力はビジネスモデルの拡張性にあります。
スマートフォンを超えてサーバー市場へ
かつてArmのロイヤリティ収入はほぼ完全にスマートフォンに依存していました。しかし今は違います:
- NVIDIAのVera CPUはArmコアを自社アクセラレータと組み合わせ
- AmazonのGraviton、MicrosoftのCobalt、GoogleのAxionはすべてArmベース
- これらのビッグテックは国家予算規模でサーバー容量を拡張中
すべてのAIクラスターは、高速AIアクセラレータを支えるための汎用コンピューティング、ネットワーキング処理、オーケストレーションレイヤーを必要とします。そしてその作業の相当部分がArm設計上で動作しています。
Armv9とコンピュートサブシステム:単価上昇の秘密
さらに興味深いのは、Armがバリューチェーンを登り続けている点です。
- Armv9アーキテクチャは前モデルより高いロイヤリティ率を適用
- コンピュートサブシステム(コア+インターコネクトの事前検証済みバンドル)は、顧客が数年分の設計作業をスキップできる代わりに、チップあたりはるかに高いロイヤリティを支払う仕組み
結果としてチップあたりのロイヤリティは豊かになり、顧客の出荷量は加速するという好循環が生まれています。💰
スマートフォン時代を上回る成長率
数字で確認しましょう:
- 2011年売上成長率:21% (YoY)
- 2012年売上成長率:17% (YoY)
- 直近2会計年度の成長率:それぞれ23%、24%
注目すべきは、はるかに大きな売上基盤からより高い成長率を記録している点です。スマートフォン初期成長期を凌ぐモメンタムと言えます。🚀
このイシューをめぐって市場の見解は真っ二つに分かれています。データセンター向けロイヤリティの成長ストーリーに賭けるか、それともバリュエーション負担を警戒するか。
バリュエーション:売上倍率55倍、FCF倍率188倍の意味 📈
ここで冷静になる必要があります。Armはもはや「隠れた宝石」ではありません。
| 指標 | 数値 |
|---|---|
| 現在株価 | $275.61 |
| 時価総額 | $294B |
| 52週レンジ | $100.02 - $452.70 |
| 前日比 | +4.04% (+$10.71) |
| 出来高 | 7M (平均5.4M) |
| 売上倍率 | 55倍 |
| FCF倍率 | 188倍 |
| 売上総利益率 | 93.88% |
市場がArmを再評価し始めた
2026年9月17日時点で、Arm株は直近1ヶ月、1年、3年のすべての期間でNVIDIAをアウトパフォームしています。これは市場がArmのデータセンター向けロイヤリティストーリーを真剣に受け止め始めたシグナルと考えられます。
しかし、売上倍率55倍、FCF倍率188倍というバリュエーションは、完璧な実行をすでに相当程度織り込んでいることを意味します。テクニカル面では、現在の株価は52週高値(452.70ドル)から約39%調整した水準にあり、260ドル付近が短期的なサポート、300ドルが心理的なレジスタンスとして機能する可能性が高いと見られます。過去の類似した高バリュエーションの半導体設計企業の事例では、決算発表直前にボラティリティが拡大する傾向があります。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| AMD (Advanced) | $560 | 142.81 | 13.59 | 10.20% | 17.25% | 50.10% |
| AMZN (Amazon.com,) | $254 | 20.41 | 4.96 | 30.56% | 13.69% | 19.60% |
| ARM (Arm) | $276 | 278.39 | 34.11 | 13.35% | 7.60% | 22.40% |
| GOOG (Alphabet) | $344 | 17.27 | 6.77 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $350 | 17.55 | 6.87 | 48.68% | 34.03% | 24.20% |
| MSFT (Microsoft) | $494 | 27.48 | 8.29 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $222 | 28.10 | 23.44 | 117.21% | 66.24% | 105.90% |
シナリオ分析:強気 vs 弱気 🎯
🐂 ベストケース(強気シナリオ)
- データセンター向けArmベースCPUの採用が予想以上に急速に拡大
- Armv9およびコンピュートサブシステムの比率拡大によりブレンドロイヤリティ率が上昇
- AIインフラ投資サイクルが2027年まで延長
- 目標株価:380ドル - 420ドル(52週高値再挑戦)
🐻 ワーストケース(弱気シナリオ)
- ビッグテックの自社チップ開発がArmライセンスの迂回につながる可能性
- RISC-Vなどオープンソース代替の台頭
- 高バリュエーション負担により金利上昇時にマルチプル圧縮
- 下値リスク:180ドル - 220ドル(52週安値付近の再テスト)
結論:「隠れた勝者」は今や「知られた勝者」になりつつある
ArmはAIチップ競争において確実に勝者の位置にあります。問題はその勝者がすでに株価に相当程度反映されているという点です。売上倍率55倍というバリュエーションは、成長の持続性に対する強い確信を要求します。
投資判断の前に必ず確認すべき事項:
- 次四半期のデータセンター向けロイヤリティ成長率
- Armv9採用率およびコンピュートサブシステムの受注動向
- ビッグテック自社チップ戦略のArm依存度の変化
⚠️ リスク警告: 本分析は情報提供を目的としたものであり、投資勧誘ではありません。半導体セクターは高いボラティリティを示し、高バリュエーション銘柄は市場心理の変化に敏感に反応する可能性があります。投資判断はご自身の判断と責任のもとで行ってください。