AIインフラの真の勝者は誰か? 🤔
AI株と聞いて最初に思い浮かぶのは、やはりNVIDIA、マイクロソフト、アルファベットでしょう。しかし、AI革命の裏側には、これらよりも地味ながら決定的な役割を果たす企業が存在します。
それがASML(ナスダック:ASML) です。オランダの先端半導体製造装置メーカーであるASMLは、AIインフラブームに投資する最も魅力的な方法の一つと考えられています。📌
💡 重要ポイント: AIモデルが高度化するほど、より強力でエネルギー効率の高い半導体が必要となり、それを製造するためにはASMLの装置が不可欠です。
ASML、世界最先端チップを支える技術力 🔬
AIは膨大な計算能力を必要とします。そのため半導体メーカーは、より小さく、より速く、より効率的なチップの開発を続けています。NVIDIAのHopperプロセッサはかつて最先端GPUとされていましたが、2024年にBlackwellアーキテクチャが登場し、今年は次世代のVera Rubinプラットフォームが公開される予定です。
ここでASMLの出番です。ASMLは光を使ってシリコンウェハー上に微細なパターンを転写するリソグラフィ(露光)装置を製造しています。このパターンが半導体チップのトランジスタと配線になります。
特にASMLは極端紫外線(EUV)リソグラフィシステムの世界唯一の商用サプライヤーです。TSMC、サムスン、インテルなどのファウンドリが最先端チップを生産するには、ASMLの装置が不可欠です。🏭
次世代技術、High-NA EUVの準備完了
ASMLはすでに次世代への準備を進めています。9月、ASMLはインテル・ファウンドリとの協力を拡大し、High-NA EUV(High Numerical Aperture EUV)の導入を加速すると発表しました。インテルはすでにテスト・開発・製造段階で100万枚以上のウェハーをHigh-NA EUVで処理しており、Panther Lakeプロセッサの一部レイヤーの生産にもこの技術を使用しています。
また、ASMLはサムスンとのパートナーシップも拡大しました。サムスンは2028年までに先端DRAMメモリ製造にHigh-NA EUVを導入する計画です。AIにおいてメモリは極めて重要です。強力なプロセッサが複雑な計算を実行するには、膨大なデータが迅速に供給される必要があるからです。💾
業界首位のファウンドリであるTSMCもASMLと協力してより大きなフォトマスクを開発中であり、2030年から先端ノードの大量生産にHigh-NA EUVを導入する予定です。
ASMLの独占的地位と成長ポテンシャルをめぐり、市場の見方は分かれています。強気派と弱気派の両方の意見を見てみましょう。
投資機会とリスク ⚖️
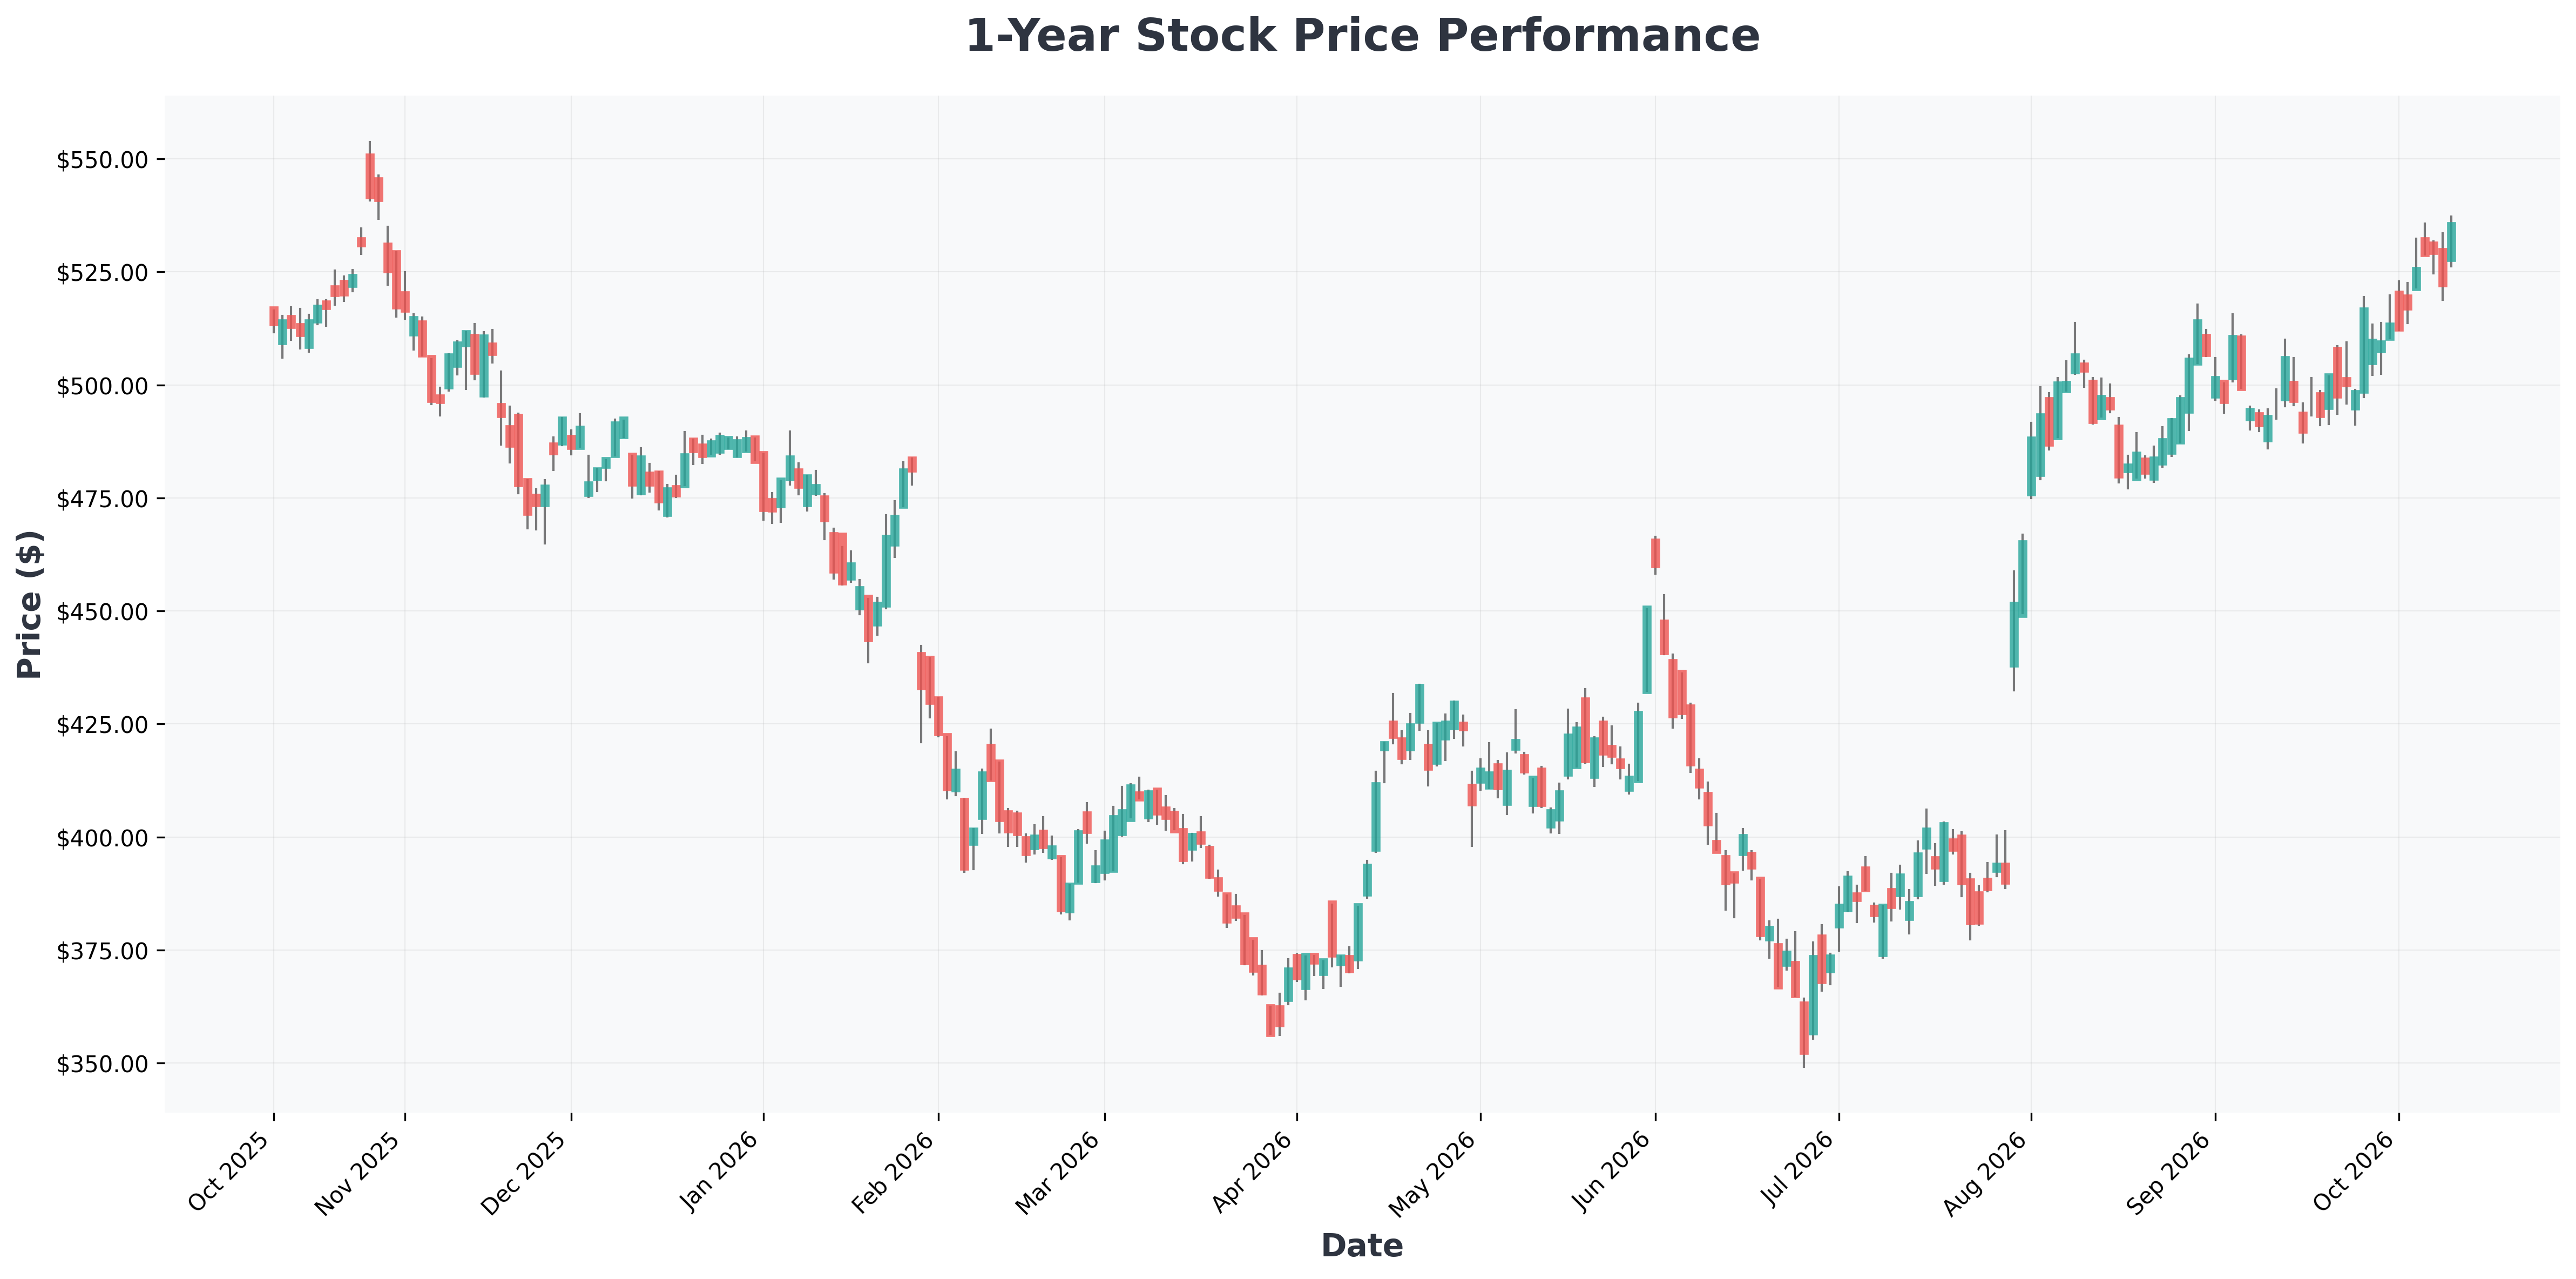
ASMLはこの期間、強力な業績を上げており、今後さらに改善すると予想されています。10月14日に発表される第3四半期決算では、アナリストは売上高116.8億ユーロ(約131億ドル) を予想しています。これは前年同期比55%増となります。EPSは10.66ユーロと予想され、1年前の5.49ユーロから大幅に上昇しています。
第2四半期の売上高は93億ユーロ、純利益は29億ユーロでした。2025年第2四半期の売上高77億ユーロ、純利益23億ユーロと比較すると、着実な成長が見られます。📈
主なリスク要因
- 半導体投資サイクル: 市況変動により装置受注が急減する可能性があります。
- 輸出規制: 米中対立など地政学的リスクが存在します。
- 技術開発コスト: 先端装置の開発には膨大なR&D費用がかかります。
しかし、ASMLの技術的リーダーシップは圧倒的な競争優位性(Moat) を形成しています。NVIDIAはAIプロセッサ設計のリーダーであり、TSMCは最高のファウンドリです。しかし、これらの企業、そしてその競合他社も、半導体技術を前進させるためにASMLの先端露光装置に依存せざるを得ません。🔗
テクニカル指標および過去事例の参考
過去の半導体装置株は、市況サイクルの底値で株価が52週高値から30〜40%以上調整するパターンを繰り返してきました。ASMLの現在の52週レンジ(946〜1,999ドル)を考慮すると、短期的な調整時に分割購入戦略が有効である可能性があります。ただし、これは過去データに基づく参考情報であり、将来の収益を保証するものではありません。⚠️
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| ASML (ASML) | $1,750 | 56.81 | 1520.28 | 53.94% | 37.06% | 21.30% |
| GOOG (Alphabet) | $349 | 17.51 | 6.86 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $353 | 17.70 | 6.93 | 48.68% | 34.03% | 24.20% |
| INTC (Intel) | $101 | 0.00 | 5.84 | -10.71% | 12.19% | 25.40% |
| MSFT (Microsoft) | $541 | 30.15 | 9.09 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $226 | 28.61 | 23.87 | 117.21% | 66.24% | 105.90% |
| TSM (Taiwan) | $444 | 32.29 | 91.48 | 39.97% | 60.34% | 36.00% |
結論:ASMLはAIインフラブームの隠れた核心です 🎯
最良のシナリオ(Best Case)
| シナリオ | 条件 | 予想される影響 |
|---|---|---|
| High-NA EUV早期導入 | インテル・サムスン・TSMCが予定より早く導入 | 受注急増、株価が52週高値突破の可能性 |
| AI投資継続 | ビッグテックのCAPEX拡大が持続 | 長期的な業績成長の可視性確保 |
| 輸出規制緩和 | 米中交渉の進展 | 中国向け売上の回復 |
最悪のシナリオ(Worst Case)
| シナリオ | 条件 | 予想される影響 |
|---|---|---|
| 半導体市況低迷 | AI投資バブル崩壊 | 装置受注急減、業績下方修正 |
| 輸出規制強化 | 地政学的緊張の深刻化 | 中国売上への打撃 |
| 競争激化 | 中国独自装置の開発成功 | 独占的地位の弱体化懸念 |
ASMLはAIインフラブームにおいて、単にチップを製造する企業ではなく、そのチップを可能にする企業です。長期的なAI投資家であれば、ASMLにはるかに多くの注目を払う価値があります。ただし、半導体市況サイクルと地政学的リスクを必ず念頭に置き、分割購入とリスク管理戦略を並行されることをお勧めします。💰