マグニフィセント7は、今も有効な公式なのか? 💡
株式市場に少しでも関わったことのある投資家なら、**「マグニフィセント7(Magnificent Seven)」**という言葉を耳にしたことがあるでしょう。2023年、バンク・オブ・アメリカのアナリスト、マイケル・ハートネット氏がこの表現を初めて用いて以来、市場の主要テーマとして定着しました。アップル、アマゾン、アルファベット、メタ、マイクロソフト、エヌビディア、テスラ — この7銘柄が指数上昇を事実上牽引してきたのです。
しかし、2023年と現在では市場環境が大きく異なります。パンデミック後のテックラリー、ChatGPTを起点とするAIブーム、EV革命という三つの軸が同時に作用した時期とは違い、現在は銘柄ごとに明暗がはっきりと分かれています。過去1年間でアマゾン・マイクロソフト・テスラはS&P500指数すらアンダーパフォームしました。📉
では、この7銘柄の中で**「売るべき銘柄」**はどれでしょうか。結論は明確です。**マイクロソフト(MSFT)**です。
華やかな業績の裏に潜む亀裂 🔎
表面的には完璧に見える数字
直近6月期のマイクロソフトの売上高は前年比18%増、中核のAzureは43%増を記録しました。AI事業の売上成長率ガイダンスは45%に達し、**6,780億ドル規模の受注残(Backlog)**も確保しています。ここまで見ると「なぜ売るのか」と疑問に思うかもしれません。
問題は「受注残の質」と「収益化の速度」
受注残は諸刃の剣です。AIデータセンター向けハードウェアの供給不足と価格上昇が続く中、この契約を実際の売上に転換するための**コストとキャパシティは確定していません。**つまり、売上は確保されているものの、マージンは保証されていないということです。⚠️
より根本的な問題は、Copilotの収益化停滞の兆しです。法人向けCopilotは月額21〜38ドルの有料サブスクリプションモデルで3,000万人の有料ユーザーを獲得しましたが、企業顧客はますます「コストパフォーマンス」を重視しています。GoogleのGemini、AnthropicのClaude、さらには無料版のChatGPTまで代替手段が溢れる中、Officeソフトとの統合だけでプレミアムを正当化するのは難しくなっています。
PCとXbox、静かに崩れるキャッシュカウ
Windows OS事業はモバイル端末への移行が加速し、構造的に縮小しています。Xboxゲーム事業は前々四半期の-5%に続き、直近四半期は-10%の減収を記録しました。AIという成長ストーリーの裏で、伝統的なキャッシュカウが静かに軋んでいるのです。
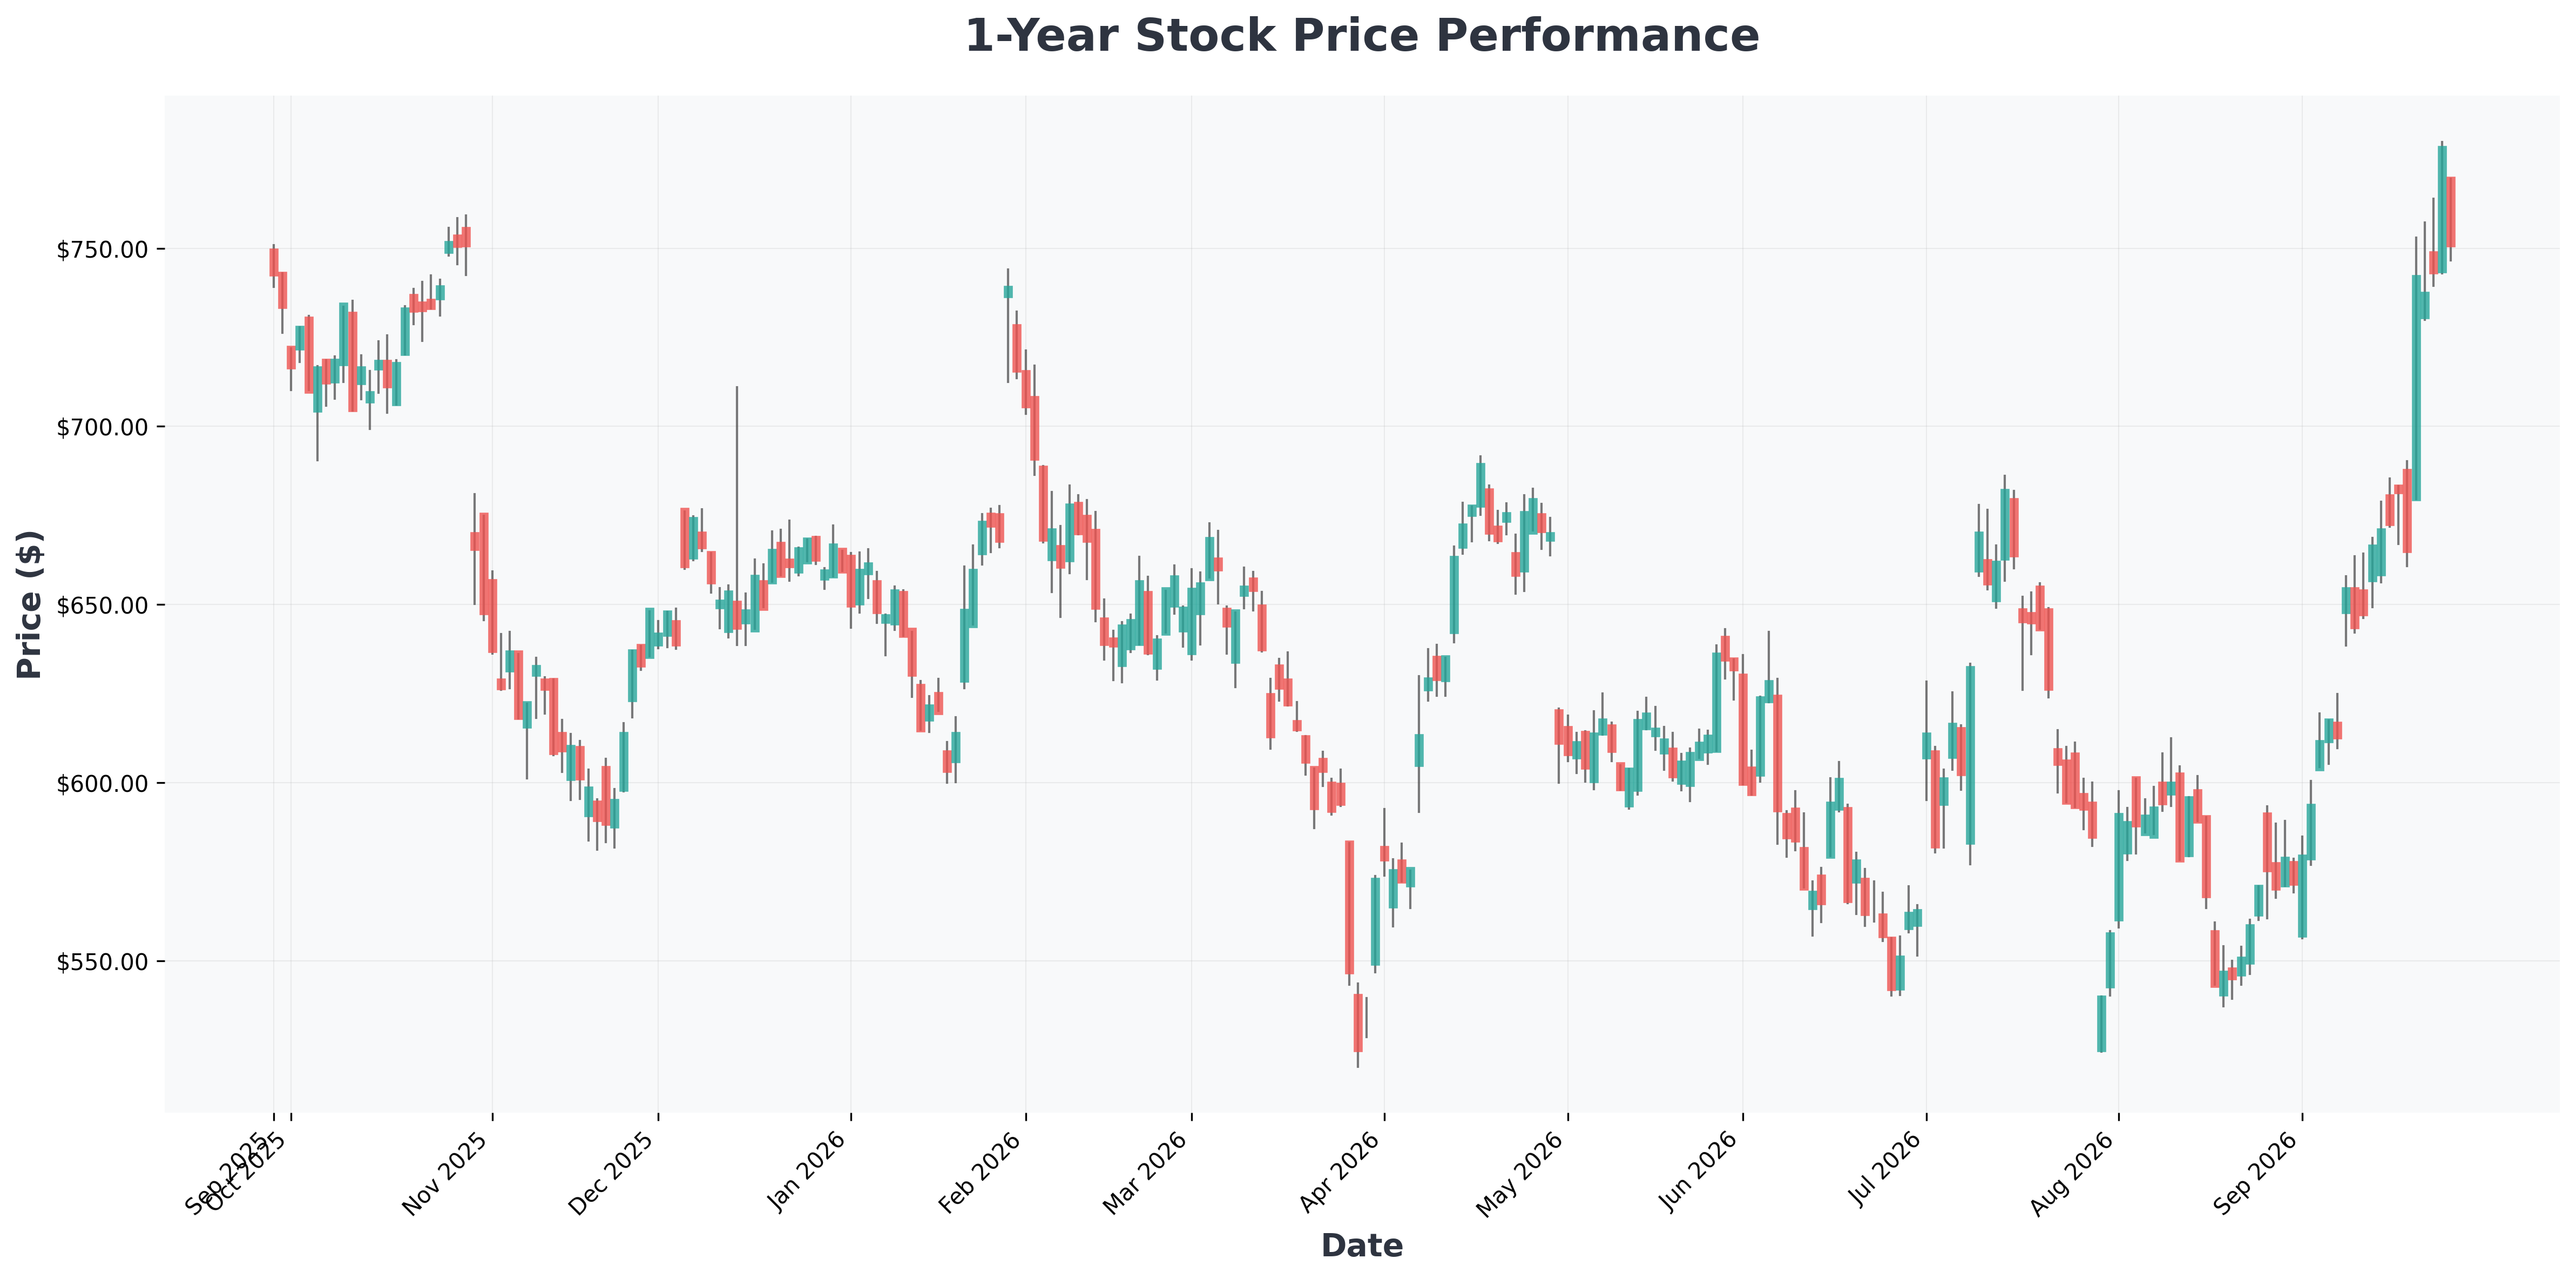
💡 テクニカル・インサイト: 過去の2022年のビッグテック調整局面でも、MSFTは52週高値から約38%の調整を経て、12ヶ月かけて回復しました。現在の株価は52週レンジ($349〜$553)の上限付近に位置しており、短期的な抵抗線である$520前後での売り圧力消化が、今後の方向性を決定する可能性が高いと考えられます。
この論点をめぐって、市場の見方は真っ二つに分かれています。双方の論理を整理しました。👇
市場の視線:強気 vs 弱気 🎯
強気派の論理(Bull Case)
- Azure 43%成長は依然としてクラウド3強の中で最速です。
- 6,780億ドルの受注残は今後2〜3年の売上可視性を担保します。
- Office・Windows・Azureが融合したエンタープライズ・ロックイン効果は依然として強力です。
- 配当利回り0.71%、売上総利益率67.9%という高水準は防御的魅力を有します。
弱気派の論理(Bear Case)
- Copilot有料化の限界 — 低価格・無料代替に対する価格プレミアムの正当化に失敗。
- Xbox -10%、Windows縮小 — AI以外の事業部門の構造的衰退。
- AI設備投資(CAPEX)負担 — データセンターコスト上昇がマージンを圧迫。
- バリュエーション負担 — 時価総額3.8兆ドル、PERプレミアムは既に相当程度織り込み済み。
主要指標の要約
| 項目 | 数値 | 解釈 |
|---|---|---|
| 時価総額 | $3.8T | ビッグテック最上位 |
| Azure成長率 | +43% YoY | クラウド3強中最高 |
| AI受注残 | $678B | 売上可視性↑、マージン不透明 |
| Copilot有料ユーザー | 3,000万人 | 成長鈍化の兆し |
| Xbox売上 | -10% QoQ | ゲーム事業の弱体化 |
| 配当利回り | 0.71% | 防御的魅力的は限定的 |
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| META (Meta) | $752 | 28.33 | 7.33 | 29.85% | 34.83% | 28.00% |
| MSFT (Microsoft) | $516 | 28.74 | 8.67 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $225 | 28.49 | 23.73 | 117.21% | 66.24% | 105.90% |
| AAPL (Apple) | $341 | 39.07 | 46.34 | 148.75% | 32.62% | 16.40% |
| GOOGL (Alphabet) | $344 | 17.27 | 6.76 | 48.68% | 34.03% | 24.20% |
| AMZN (Amazon.com,) | $250 | 20.09 | 4.88 | 30.56% | 13.69% | 19.60% |
| GOOG (Alphabet) | $341 | 17.12 | 6.70 | 48.68% | 34.03% | 24.20% |
| TSLA (Tesla,) | $372 | 344.55 | 16.92 | 4.67% | 1.41% | 25.50% |
シナリオ別展望と結論 🧭
Bestシナリオ(強気)
- AzureのAI売上が予想通り45%成長を達成し、受注残が高いマージンで売上化されます。
- Copilotが法人市場で確固たるロックインを築き、価格プレミアムを維持します。
- この場合、現在の株価から10〜15%の上昇余地が期待できます。
Worstシナリオ(弱気)
- 企業が景気減速を受けてAI投資計画を縮小し、受注残の転換速度が遅延します。
- Copilotの有料ユーザー増加率が停滞し、無料代替に市場を侵食されます。
- データセンター設備投資負担がマージンを圧迫し、-20%以上の調整可能性が開けます。
最終判断 📌
マイクロソフトは悪い企業ではありません。ただし、現在の株価にはAI成長ストーリーが既に相当程度織り込まれており、その実行リスクが過小評価されています。マグニフィセント7の中で「今、あえて買う理由が最も少ない銘柄」を挙げるなら、間違いなくMSFTです。既に保有している場合は一部利益確定を、新規参入を検討している場合は様子見を推奨します。
⚠️ 本分析は情報提供を目的としたものであり、投資勧誘ではありません。すべての投資判断とその結果に対する責任は、投資家ご自身にあります。