皆様、こんにちは。グローバル金融SEOストラテジストです。💻 最近のAI半導体市場において、エヌビディア(NVDA)の独走状態が続いています。多くの投資家はAMDやブロードコム(AVGO)をエヌビディアの最大の競合と見なしていますが、データを冷静に分析すると、真の脅威は外部ではなく「内部」、つまり最も強力な顧客企業から来ています。本日はこの問題を集中的に分析します。🚀
📉 AMDとブロードコムは本当に脅威なのか?
多くの人がAMDの「Instinct」GPUがエヌビディアのシェアを侵食すると予想しています。確かに価格競争力はありますが、ソフトウェアエコシステム(CUDA)の障壁を考慮すると、当面の脅威は限定的です。ブロードコムもカスタムASIC(特定用途向け半導体)に注力しており、汎用GPU市場のエヌビディアとはターゲット層が異なります。これらは共存可能な関係と言えるでしょう。
⚠️ 真の脅威:ハイパースケーラーの「脱エヌビディア」
問題は、エヌビディアの最大顧客であるアマゾン、マイクロソフト、メタが自社チップ開発に全力を挙げている点です。彼らはエヌビディアのGPUよりも性能が多少劣っていても、コストが安く調達が容易な「自社チップ」をデータセンターに大量導入し始めています。
この問題を巡り、市場の見方は真っ二つに分かれています。果たしてエヌビディアの独走は続くのでしょうか?
📊 データで見るリスク信号
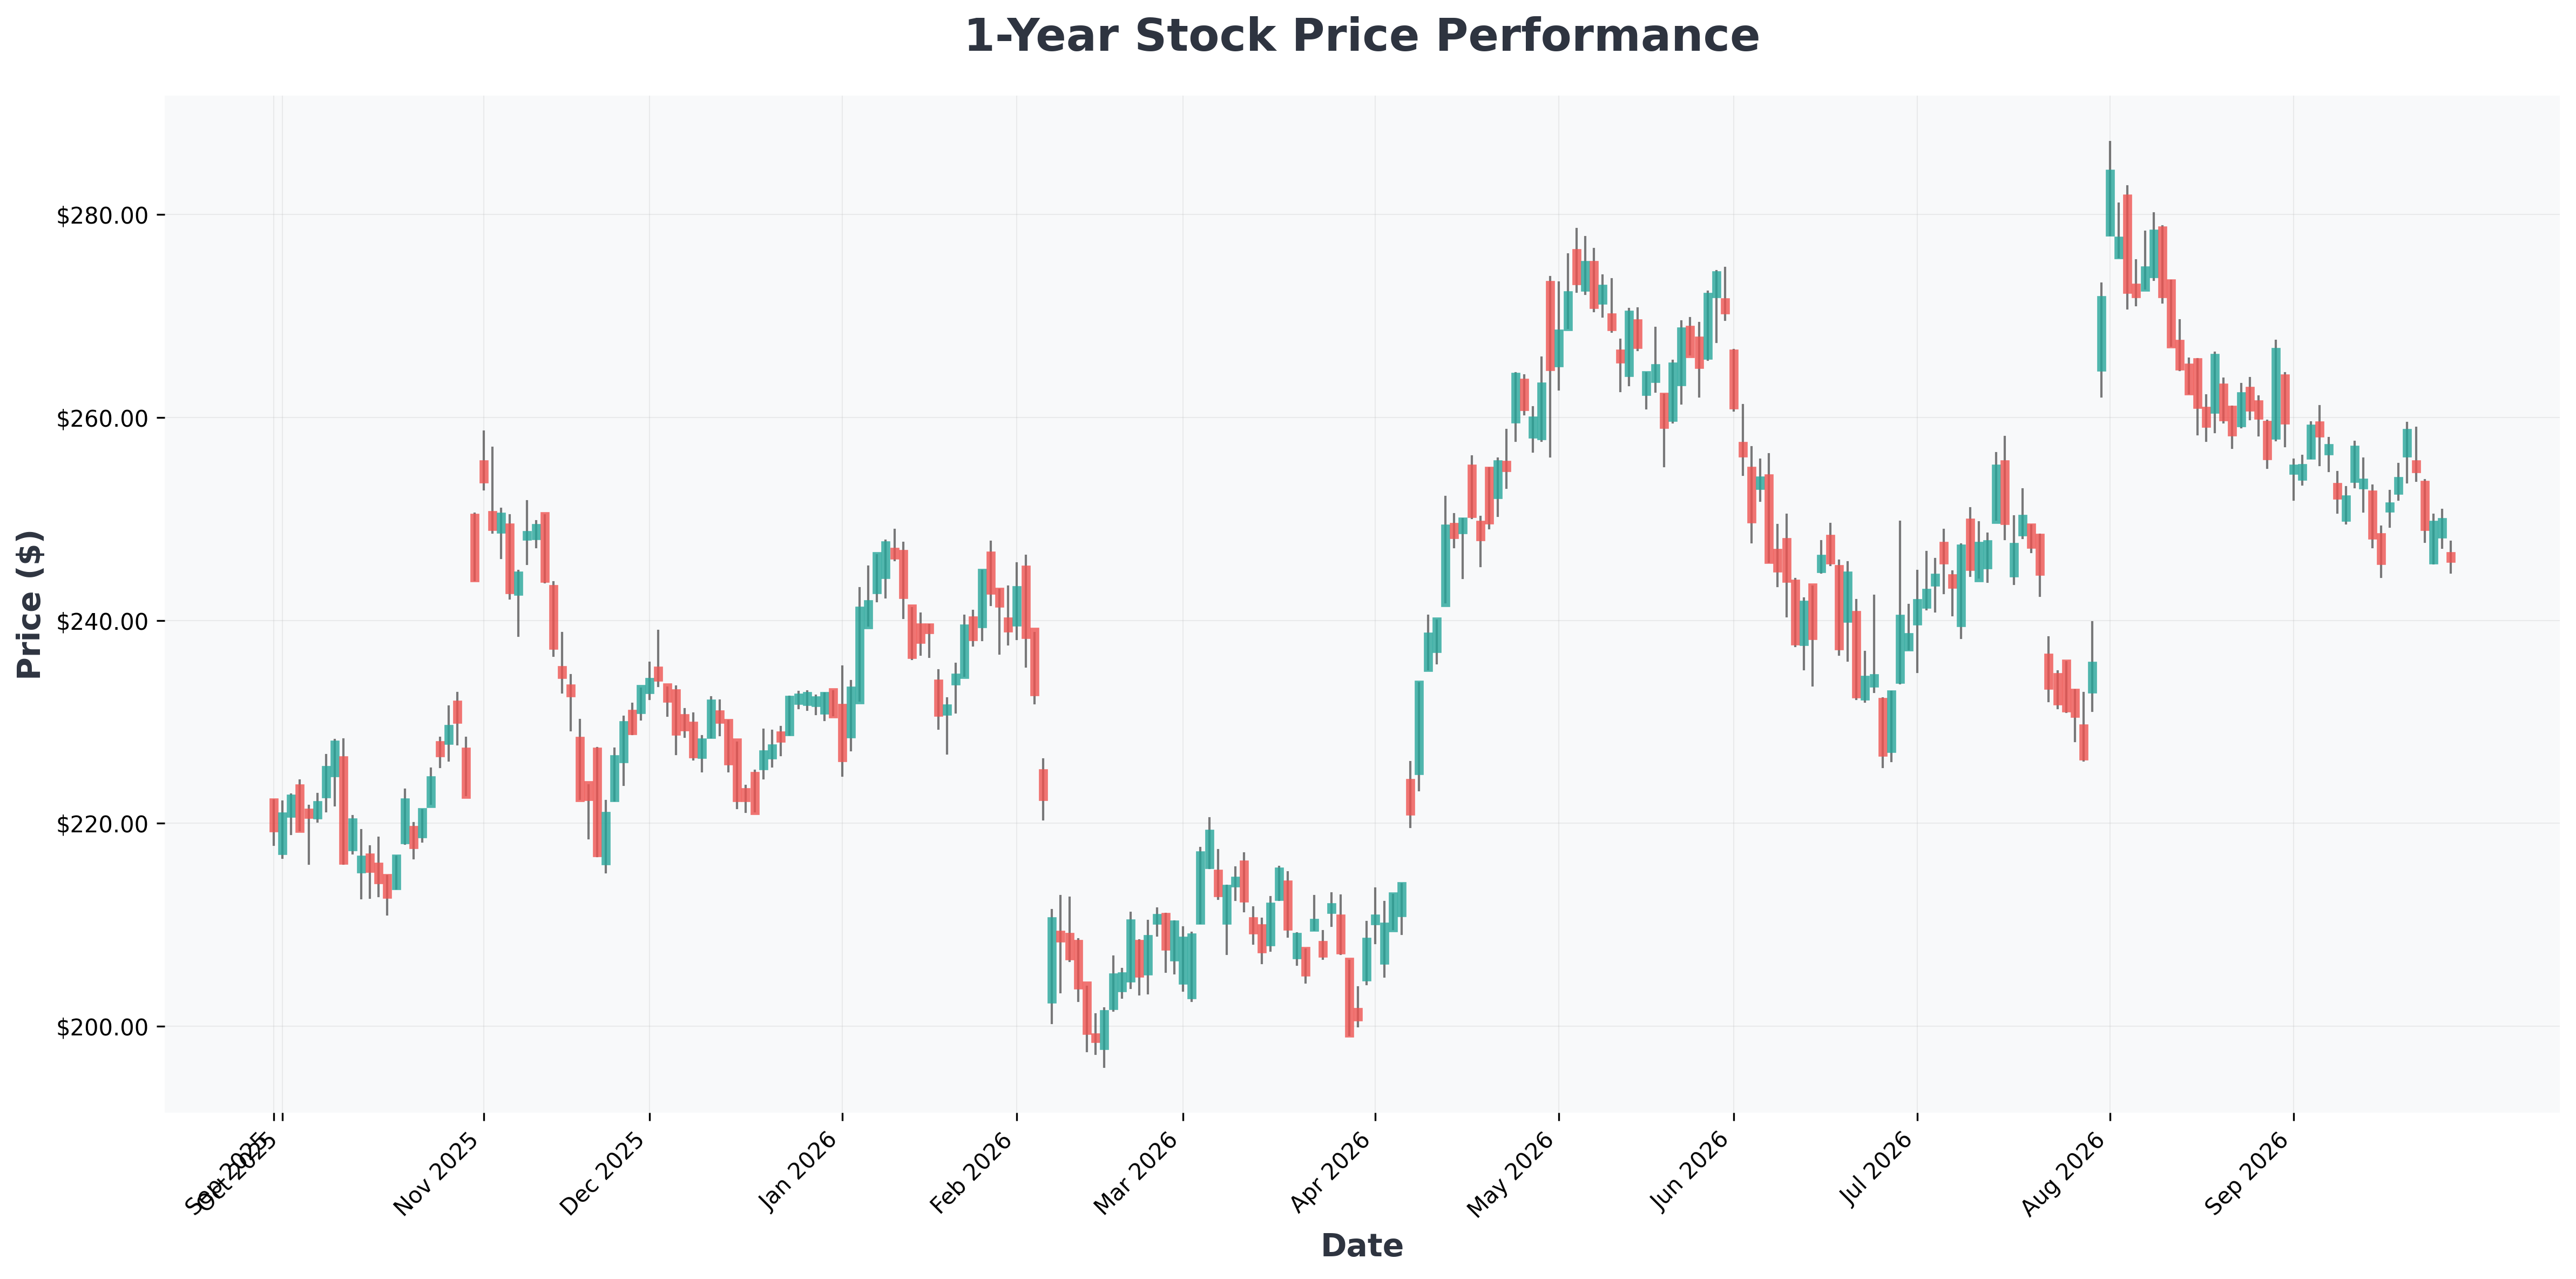
エヌビディアの高いマージン率は、これまでAIハードウェアの供給不足に起因する側面が大きいです。しかし、ビッグテックの自社チップ生産が本格化すれば供給不足が緩和され、エヌビディアの価格交渉力低下につながる可能性があります。
| 区分 | エヌビディア (NVDA) | ビッグテック自社チップ (例: MS Maia) |
|---|---|---|
| 主要製品 | 汎用GPU (H100, B200) | カスタムAIアクセラレータ (推論/学習) |
| 強み | 圧倒的な性能、CUDAエコシステム | コスト効率、供給安定性、カスタマイズ性 |
| 弱み | 高価格、供給ボトルネック | 汎用性の欠如、エコシステムの未成熟 |
| 脅威度 | - | 中長期的なマージン圧迫要因 |
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| AMD (Advanced) | $608 | 156.19 | 14.75 | 10.20% | 17.25% | 50.10% |
| AMZN (Amazon.com,) | $247 | 19.84 | 4.82 | 30.56% | 13.69% | 19.60% |
| AVGO (Broadcom) | $355 | 45.76 | 17.01 | 44.25% | 54.31% | 85.50% |
| META (Meta) | $739 | 27.83 | 7.21 | 29.85% | 34.83% | 28.00% |
| MSFT (Microsoft) | $509 | 28.40 | 8.54 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $227 | 28.69 | 23.96 | 117.21% | 66.24% | 105.90% |
💡 結論と投資示唆
結局のところ、エヌビディアの未来は「AI市場のパイを拡大すること」以上に、「顧客企業との綱引きで勝つこと」にかかっています。過去にシスコ(Cisco)がインターネットインフラブームの頂点でハードウェア標準化競争によりマージンが急減した事例を教訓とすべきです。短期的な株価急騰に浮かれることなく、ビッグテックの自社チップ移行速度(Capexの変化)を注視しながら、分割購入でアプローチする戦略が有効と考えられます。⚠️