🧊 量子コンピュータ、まだ「夢」と「請求書」の間
ここ数年、量子コンピューティング開発の資金は顧客売上ではなく、株式発行と既存事業のキャッシュフローによって調達されてきました。最新の四半期決算を見ると、その乖離がいかに大きいかが明らかになります。
投資家にとっての本当の問いは一つです。「誰が最も優れた量子ビットを持つか」ではなく、「量子売上が本格化するまで耐えられる財務体力を持つのはどこか」 です。🎯
本記事では、IBM、IonQ、D-Wave、Rigettiの4社の数字をありのままに分析します。AlphabetとNVIDIAは、まだ量子コンピュータを「事業」として販売していないため、別途言及します。
📊 売上 vs キャッシュ燃焼 — 数字が語る真実
IonQ:唯一の「本物の売上」プレイヤー、しかし代償は苛烈
IonQはこの分野で実際の売上が計上されている唯一の純粋プレイヤーです。2026年上期の売上は1億4,470万ドルで、前年同期の2,830万ドルから急増しました。📈
しかし、その成長の請求書は以下の通りです:
- 四半期純損失18.7億ドル(うち16.5億ドルはワラント再評価による非現金費用)
- 6ヶ月間の営業キャッシュ燃焼2億5,480万ドル — 前年同期8,560万ドルから約3倍
- 6月30日時点で現金+投資30億ドル(SkyWater買収代金支払い後は約20億ドル)
つまり、現在のペースなら数四半期ではなく数年分のランウェイは確保しています。しかし、請求書は「株式」で支払われています。加重平均発行済株式数は1年で2億5,100万株 → 3億6,800万株へと47%急増しました。既存株主の持分は目に見えて希薄化しています。⚠️
IBM:量子コンピューティングはまだ「端数誤差」
IBMは量子売上を個別開示していません。この事実自体が答えです — 数百億ドル規模のIBMの中で、量子事業はまだ端数誤差レベルです。
代わりにIBMが持つのは規模と忍耐力です:
- ユーティリティ規模の量子システム13台を運用(各100+量子ビット)
- 累計量子ビジネス10億ドル以上を受注
- 5年間で量子開発に100億ドル投入計画
- これらすべての資金は、毎年数百億ドルのフリーキャッシュフローで賄われています
アービンド・クリシュナCEOは7月のCNBCインタビューで**「量子コンピューティングが利益に貢献する時期は2028〜2029年」**と述べました。IBMはそれまで待てる体力があります。💪
この問題をめぐり、市場の意見は真っ二つに分かれています。🔥
🔬 D-Wave & Rigetti — 「商用」という言葉の罠
D-Wave:受注は急増、売上は横ばい
D-Waveの第2四半期売上は310万ドルで前年と同水準でした。一方、受注(bookings、まだ売上として認識されていない契約)は上期3,550万ドルで前年比1,120%以上急増しました。
表面的には良く見えます。しかし詳細を見ると:
- 上期売上のうち商用顧客比率67.7%(前年16%から急増)
- しかしクラウド事業内で実際の「量産(production)」用途の比率は37.3%に過ぎない
- 残りはパイロットプロジェクトとテスト
つまり、「商用」が即「量産」ではないという意味です。🧐
6月30日時点の現金性資産は5億4,620万ドルで前年比2億7,310万ドル減少しましたが、これは営業損失ではなくQuantum Circuits買収代金によるものです。D-WaveはATM(市場直接売却)方式で随時新株を発行し資金調達してきました。資金は維持されますが、既存株主価値は着実に希薄化します。
Rigetti:類似のストーリー
Rigettiの四半期売上は510万ドルで前年180万ドルから増加しました。約5億4,100万ドルの現金を保有し、負債はありません。しかし反復的なATM発行で新株を発行し続けており、D-Waveと同様に顧客売上ではなく資本で時間を買っている状態です。
Alphabet & NVIDIA:まだ「支援者」に過ぎない
- Alphabet:Willowチップは印象的なテスト結果を出しましたが、外部アクセスは一部研究者に限定
- NVIDIA:量子ビットを作っていません。代わりにNVQLink(量子プロセッサ-GPU接続)とCUDA-Q(量子-古典統合ソフトウェア)に注力
NVQLinkは12以上のスーパーコンピューティングセンターと17の量子ハードウェアメーカーが採用していますが、NVIDIAはその価値を個別開示していません。まだ大きくないからです。
💡 過去の類似事例インサイト:2000年代初頭の光通信バブル時にも、「売上のないインフラ企業」が株式発行で延命し、現金が尽きると一斉に崩壊した事例があります。当時生き残ったのはCorningのように既存事業のキャッシュフローで耐えた企業でした。IBMはこの位置にあります。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| GOOG (Alphabet) | $337 | 16.90 | 6.62 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $341 | 17.09 | 6.69 | 48.68% | 34.03% | 24.20% |
| IBM (International) | $232 | 20.63 | 6.35 | 34.46% | 16.55% | 1.10% |
| IONQ (IonQ,) | $31 | 0.00 | 3.58 | -60.48% | -408.17% | 286.80% |
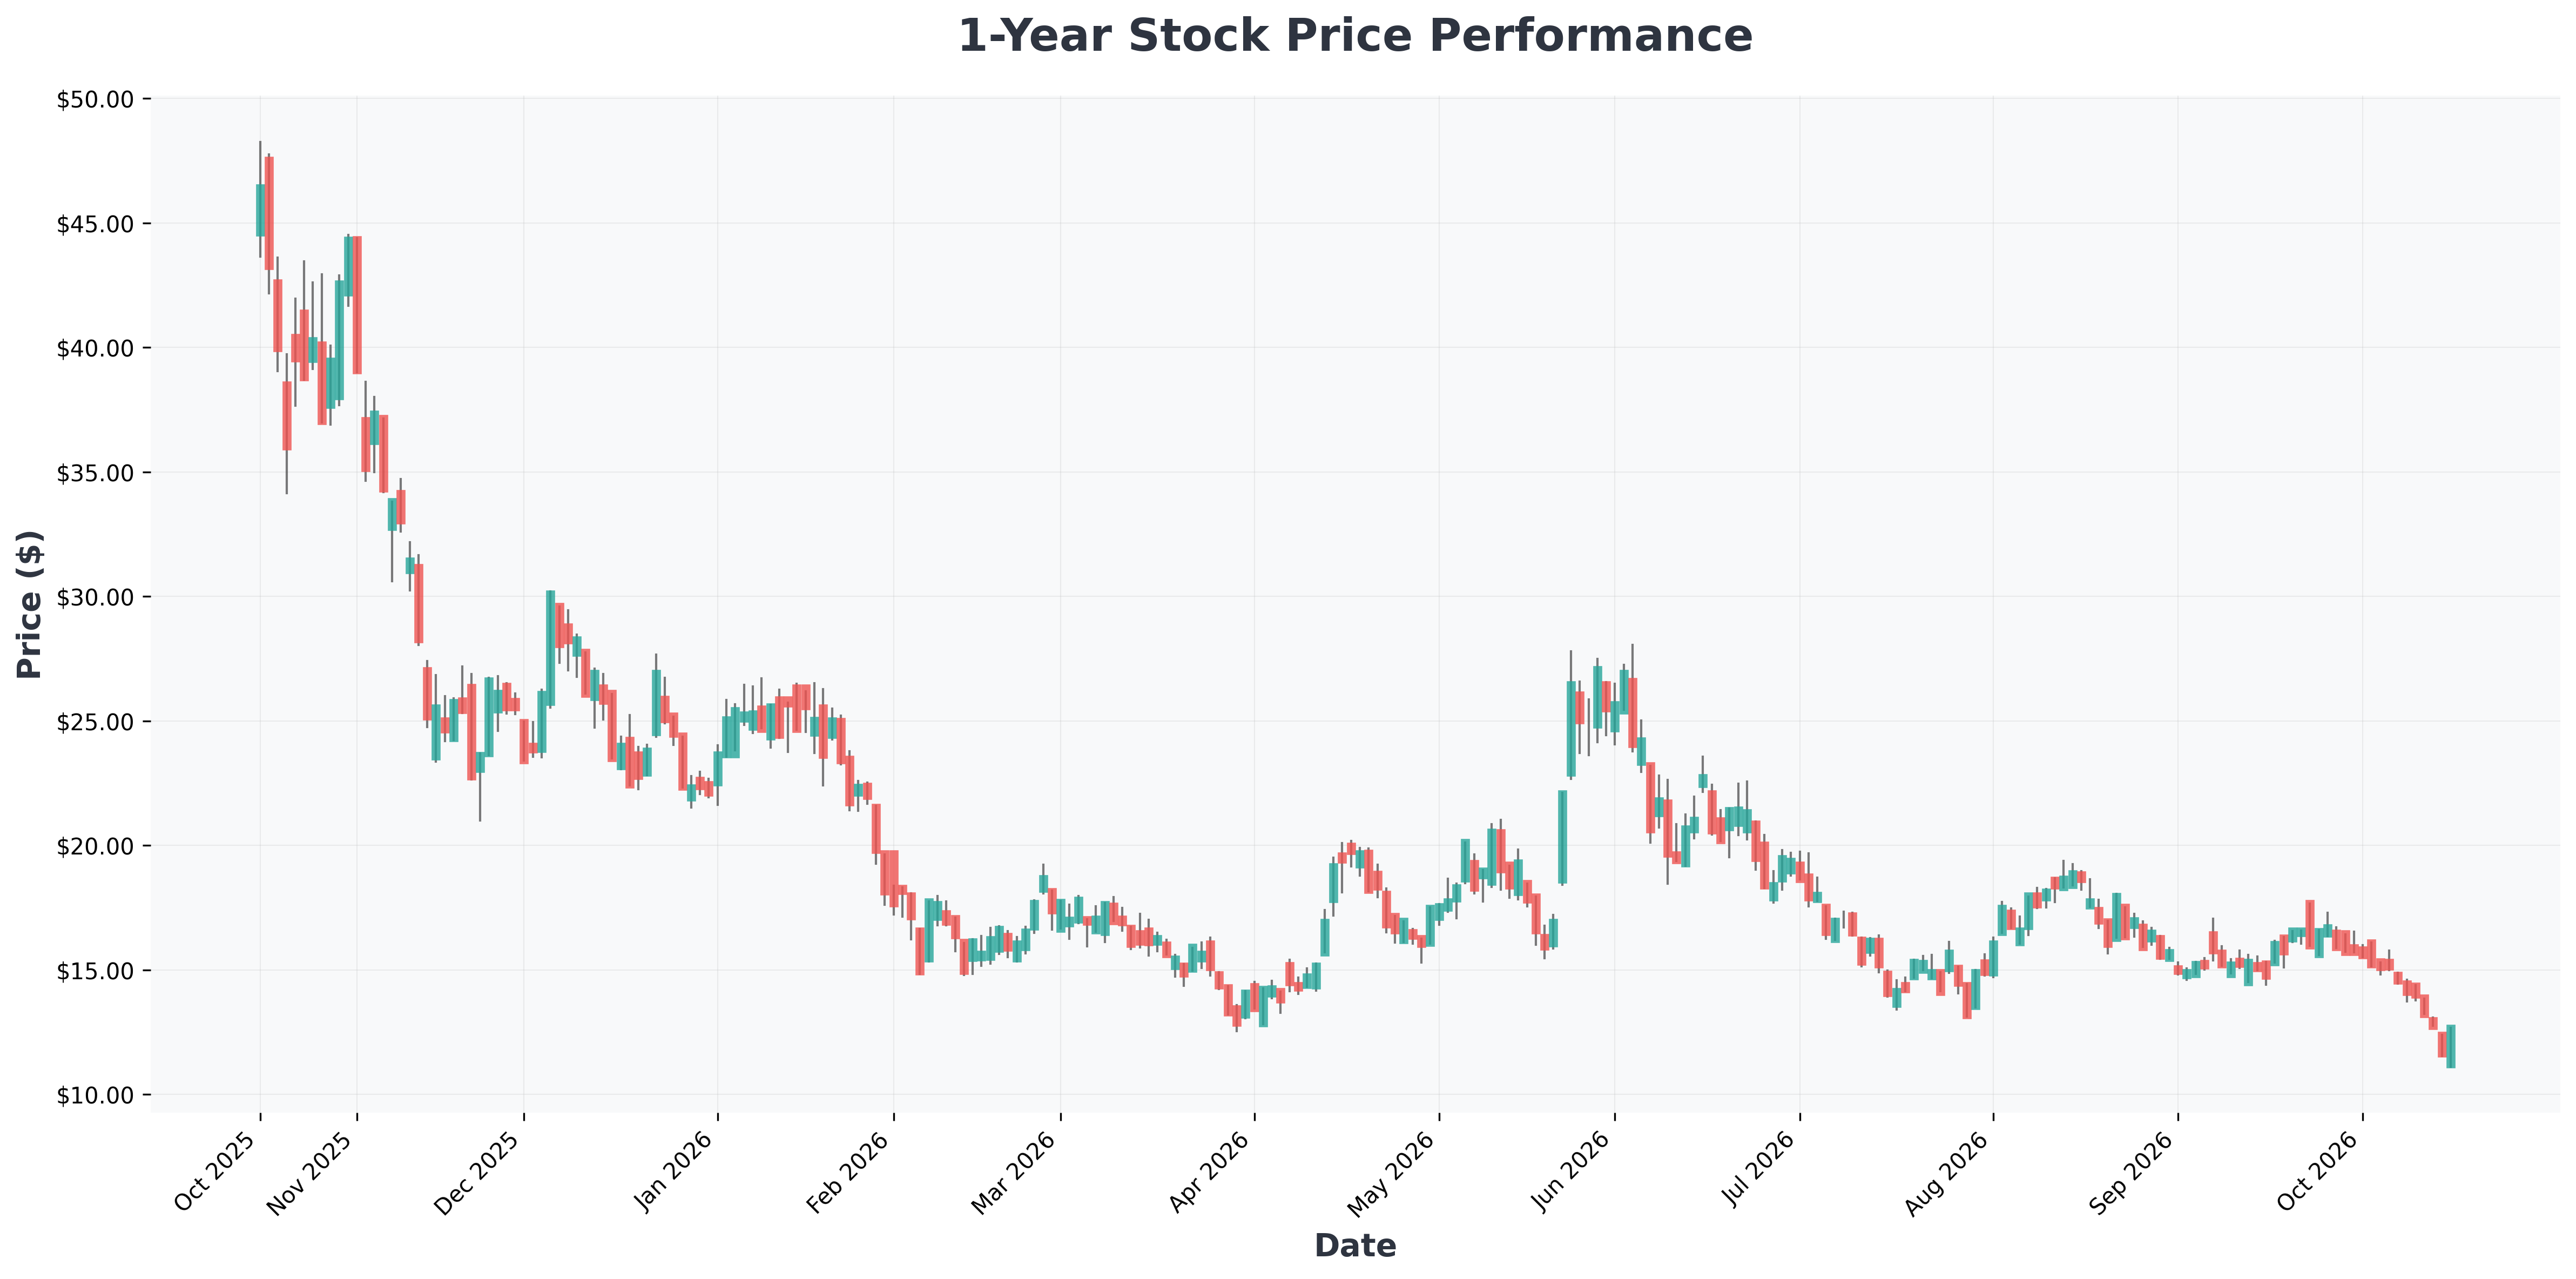
| QBTS (D-Wave) | $12 | 0.00 | 4.05 | -27.98% | -1732.06% | -0.60% |
| RGTI (Rigetti) | $12 | 0.00 | 7.32 | -43.77% | -546.17% | 185.30% |
| RGTIW (Rigetti) | $3 | 0.00 | 1.74 | -43.77% | -546.17% | 185.30% |
🎯 結論 — 数字が指し示す勝者
| 企業 | 売上規模 | キャッシュ体力 | 希薄化リスク | 投資妙味 |
|---|---|---|---|---|
| IBM | 非開示(端数誤差) | 🟢 圧倒的 | 🟢 なし | 財務安定性 |
| IonQ | 🟡 1.4億ドル(上期) | 🟡 20億ドル | 🔴 前年比47% | 実商業的牽引力 |
| D-Wave | 🔴 310万ドル(Q2) | 🟡 5.5億ドル | 🔴 ATM反復 | 受注モメンタム |
| Rigetti | 🔴 510万ドル(Q2) | 🟡 5.4億ドル | 🔴 ATM反復 | オプション価値 |
シナリオ分析:
- 🚀 ベストケース(2028〜2029年):IBMがクリシュナCEOの予想通り量子利益貢献を開始し、IonQが黒字転換に成功すれば — このセクターは「実績株」として再評価されます。
- 📉 ワーストケース(2027年):金利再上昇またはAIバブル調整でリスク資産回避心理が強まれば — 売上のないD-Wave・Rigettiから資金が枯渇します。ATM発行が止まる瞬間が真の危機です。
筆者の見解:数字は財務体力はIBM、実際の商業的牽引力はIonQ、そしてNVIDIAが今後2年以内に量子事業を個別開示すればそちらに有利と示しています。
⚠️ 投資警告:量子コンピューティングはまだ商用化の初期段階にあり、変動性が極めて高いです。上記分析は情報提供目的であり、投資勧誘ではありません。各自のリスク許容度に応じて慎重に判断してください。