📊 今のS&P500、正直「偏りすぎ」だと思いませんか?
S&P500は個人投資家が米国市場にアクセスする最良の手段の一つであることに変わりはありません。優良株、低コスト、長期的な実績——どれを取っても文句なしです。😎
ただし、一点だけ見逃せない事実があります。現在のS&P500は、過去と「姿形」がまったく変わってしまったということです。表面上は11セクター・505銘柄に分散していますが、実際のリターンはごく一部のビッグテックが左右する構造になっています。
そこで本日は、同じS&P500銘柄を組み入れながら「重み付け」を変えた**インベスコ S&P500 均等加重ETF(RSP)**を深掘りします。⚖️
🚨 集中リスク、数字で見るとより深刻です
バンガード S&P500 ETF(VOO)ベースで、上位10銘柄が指数に占める比率は約**38%**に達します。1,000ドルを投資すれば、そのうち380ドルがたった10社に集中する計算です。
| 銘柄 | VOO内比率 |
|---|---|
| エヌビディア | 8.08% |
| アップル | 7.03% |
| マイクロソフト | 5.69% |
| アマゾン | 3.84% |
| アルファベット A | 3.01% |
| ブロードコム | 2.65% |
| アルファベット C | 2.39% |
| メタ | 1.90% |
| マイクロン | 1.63% |
| テスラ | 1.56% |
「マグニフィセント7」だけで指数の3分の1超を占めます。AIブームによるビッグテックのバリュエーション急騰が、時価総額加重方式を通じてそのまま「偏り」に直結している格好です。参考までに、エヌビディアの時価総額はS&P500構成銘柄であるドミノ・ピザの約557倍に達しています。🤯
テクニカル面でも注目すべき点があります。S&P500は直近7,700近辺で史上最高値を更新中ですが、上位銘柄への集中度が高い指数は調整局面で下落幅が増幅される傾向があります。過去2000年のドットコムバブル時も、上位10銘柄の比率が25%を超えた後に本格的な調整が始まりました。
この論点をめぐり、市場の見方は真っ二つに分かれています。🔥
⚖️ RSPは「土俵を平らに」します
RSPは同一のS&P500企業に投資しながら、時価総額ではなくほぼ均等な比率を割り当てます。そのため上位10銘柄の構成はVOOとまったく異なります。
| 銘柄 | RSP内比率 |
|---|---|
| モデルナ | 0.27% |
| クラウドストライク | 0.25% |
| イルミナ | 0.25% |
| スカイワークス | 0.24% |
| AMD | 0.24% |
| パロアルト・ネットワークス | 0.24% |
| メトラー・トレド | 0.23% |
| インテル | 0.23% |
| レブビティ | 0.23% |
| アジレント | 0.23% |
VOOではテクノロジーセクターが**37.9%を占めますが、RSPでは14.7%**にとどまります。ハイテクが揺れても指数全体が崩れにくい構造です。
最も良い実証例は2022年のベア市場です。同年、S&P500は-19.4%で着地しましたが、RSPは-13.2%と下げ幅を抑制しました。下振れリスクを6%ポイント以上軽減した計算です。もちろん逆に上昇相場ではVOOに見劣りします。過去5年間のS&P500リターンはほぼ2倍でしたから。😅
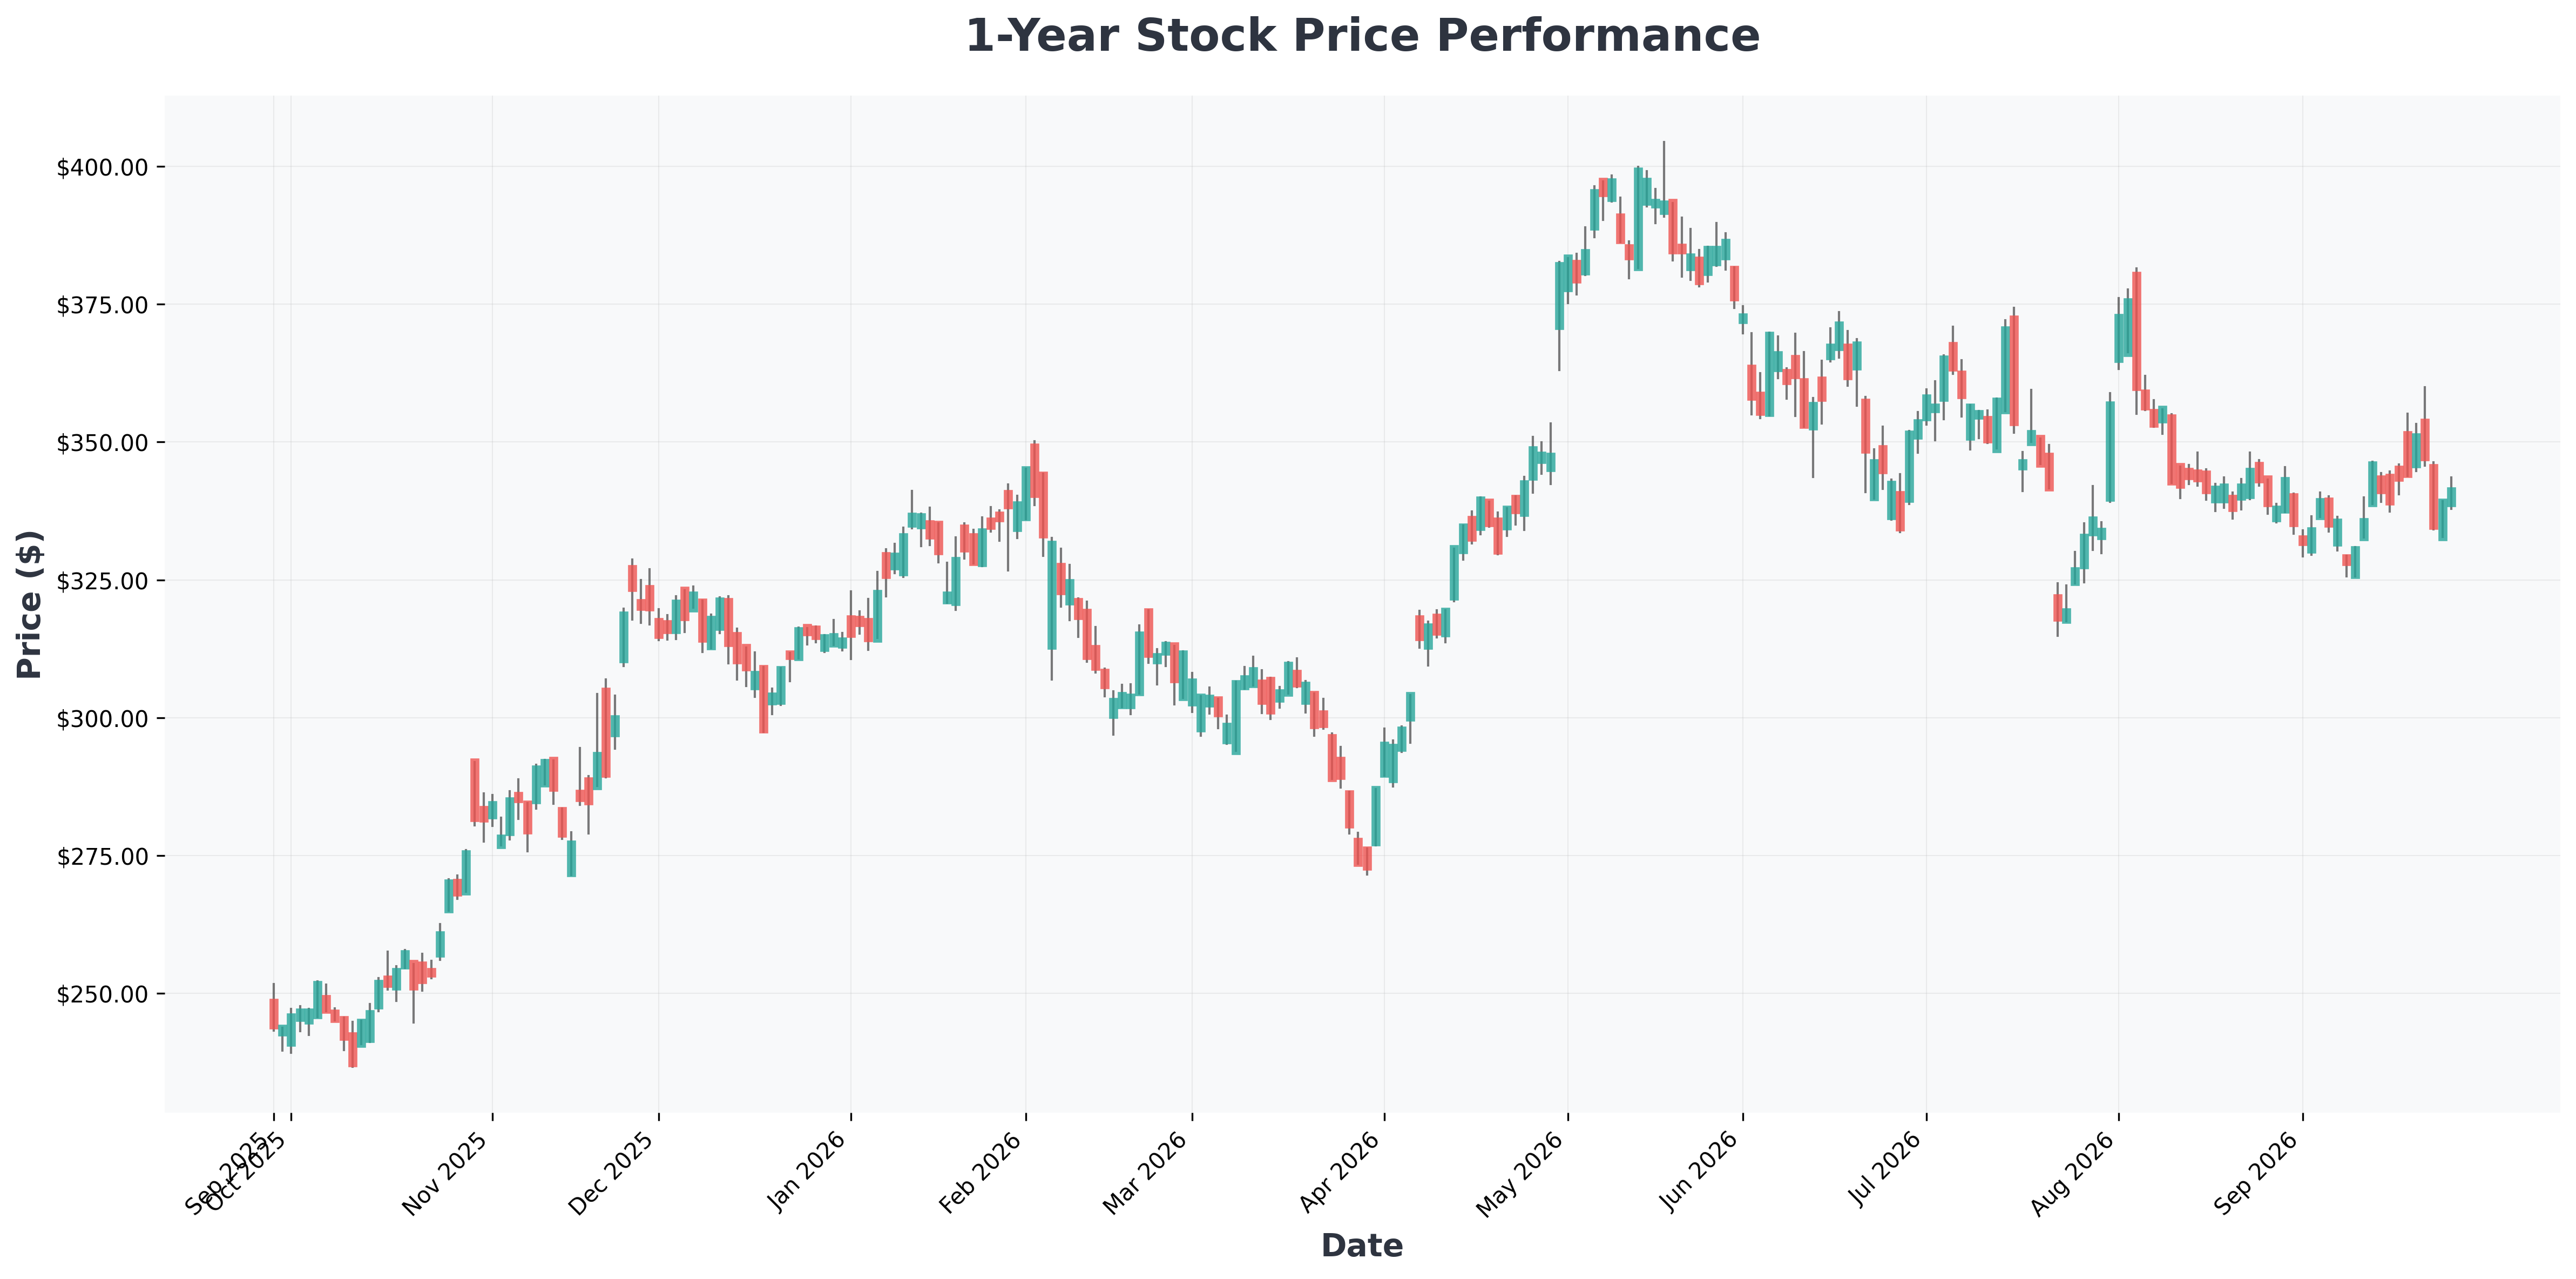
なお、RSPは直近200ドル台半ばのボックス圏推移が続いており、200ドルラインは心理的サポートとして機能してきました。このラインを割り込むか否かは、今後のローテーション強度を測る指標となり得ます。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| AAPL (Apple) | $341 | 39.07 | 46.34 | 148.75% | 32.62% | 16.40% |
| AMZN (Amazon.com,) | $250 | 20.09 | 4.88 | 30.56% | 13.69% | 19.60% |
| AVGO (Broadcom) | $353 | 45.58 | 16.90 | 44.25% | 54.31% | 85.50% |
| GOOG (Alphabet) | $341 | 17.12 | 6.70 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $344 | 17.27 | 6.76 | 48.68% | 34.03% | 24.20% |
| META (Meta) | $752 | 28.33 | 7.33 | 29.85% | 34.83% | 28.00% |
| MSFT (Microsoft) | $516 | 28.74 | 8.67 | 34.04% | 45.11% | 17.70% |
| MU (Micron) | $1,082 | 24.45 | 12.13 | 66.64% | 80.37% | 345.70% |
| NVDA (NVIDIA) | $225 | 28.49 | 23.73 | 117.21% | 66.24% | 105.90% |
| TSLA (Tesla,) | $372 | 344.55 | 16.92 | 4.67% | 1.41% | 25.50% |
🎯 結論:「どちらか一方」ではなく「両方」です
RSPの長期実績は悪くありません。2003年4月の設定来、累積リターンは**+724%、同期間のS&P500は+742%**とほぼ同じ軌道を描いています。ただし直近10年の年平均ではRSP 9.7%、S&P500 13.6%と差が開きました。
要点はここです。RSPは上振れの最大化よりも下振れの抑制に強みを持つ商品です。そしてRSPは個別銘柄の比率が極めて小さいため、既存のS&P500 ETFと併用しても比率の重複負担がほとんど生じません。
📌 シナリオ別整理
🟢 Best Case(AIラリー継続)
- VOOがRSPをアウトパフォーム
- RSPは相対的に見劣り
- それでも絶対リターンはプラス維持
🔴 Worst Case(ビッグテック調整)
- VOOの下落幅がRSPより拡大
- 2022年同様、RSPが緩衝役を担う
- ポートフォリオのボラティリティ緩和効果
⚠️ ただしRSPも株式型ETFです。市場全体が崩れる局面では防御になりません。リバランス頻度(四半期ごと)、経費率0.20%、分配利回り1.51%まで確認のうえ、ご自身のポートフォリオ性格に合わせて比率を調整されることをお勧めします。