毎月500ドルが30年後に100万ドルになるという現実 🤔
米国労働統計局(BLS)によると、25〜34歳のフルタイム労働者の年収中央値は約6万ドルです。税引き後では4万5000ドル程度になります。金融専門家は通常、税引き後所得の20%を老後資金として貯蓄することを推奨しており、中央値の労働者であれば年間約9180ドル(月約765ドル)に相当します。
この一部を適切に運用するだけで、長期的には相当な資産が形成されます。実際、**バンガードS&P500 ETF(VOO)**に毎月500ドルを積み立てると、30年後に約100万ドル、年間配当は約1万5000ドルに達するという試算があります。📈 誇張のように聞こえますが、数字は比較的正直です。
鍵は時間と複利です。今日いくら稼ぐかよりも、どれだけ長く継続できるかが勝負を分けます。
VOOとは何か?その中身を確認する 🔍
VOOはS&P500指数をそのまま追跡するインデックスファンドです。S&P500は米国株式の時価総額の80%以上、世界株式の約50%をカバーするベンチマークです。つまりVOO1本で、世界で最も影響力のある企業群に分散投資する効果が得られます。
📌 VOO上位10銘柄の構成比率
| 銘柄 | 比率 |
|---|---|
| Nvidia | 8.1% |
| Apple | 7.0% |
| Microsoft | 5.7% |
| Alphabet | 5.4% |
| Amazon | 3.8% |
| Broadcom | 2.7% |
| Meta Platforms | 1.9% |
| Micron Technology | 1.6% |
| Tesla | 1.6% |
| JPMorgan Chase | 1.4% |
高値警戒感のあるビッグテックに偏っているとの指摘もありますが、裏を返せば米国経済の心臓部に自動的に組み込まれるということでもあります。
ウォーレン・バフェットは引退前まで、個人投資家に対して「S&P500インデックスファンドをポートフォリオの大部分で保有すべき」と繰り返し助言してきました。2014年の株主書簡で彼は「非専門家の目標は勝ち組を選ぶことではなく、全体としてうまくいくはずの企業群を保有することだ」と明言しています。S&P Globalのデータによれば、過去15年間でS&P500を上回った大型株ファンドは10%未満です。🤯
コストも圧倒的です。VOOの総経費率は0.03%。1万ドルを投資しても年間わずか3ドルです。これが30年積み重なれば、リターン差は数十パーセントに拡大します。
この戦略をめぐって市場の見方は分かれています。インデックス投資万能論と、今が高値圏だという警戒論がぶつかり合います。
30年シミュレーション:数字で見る現実 📊
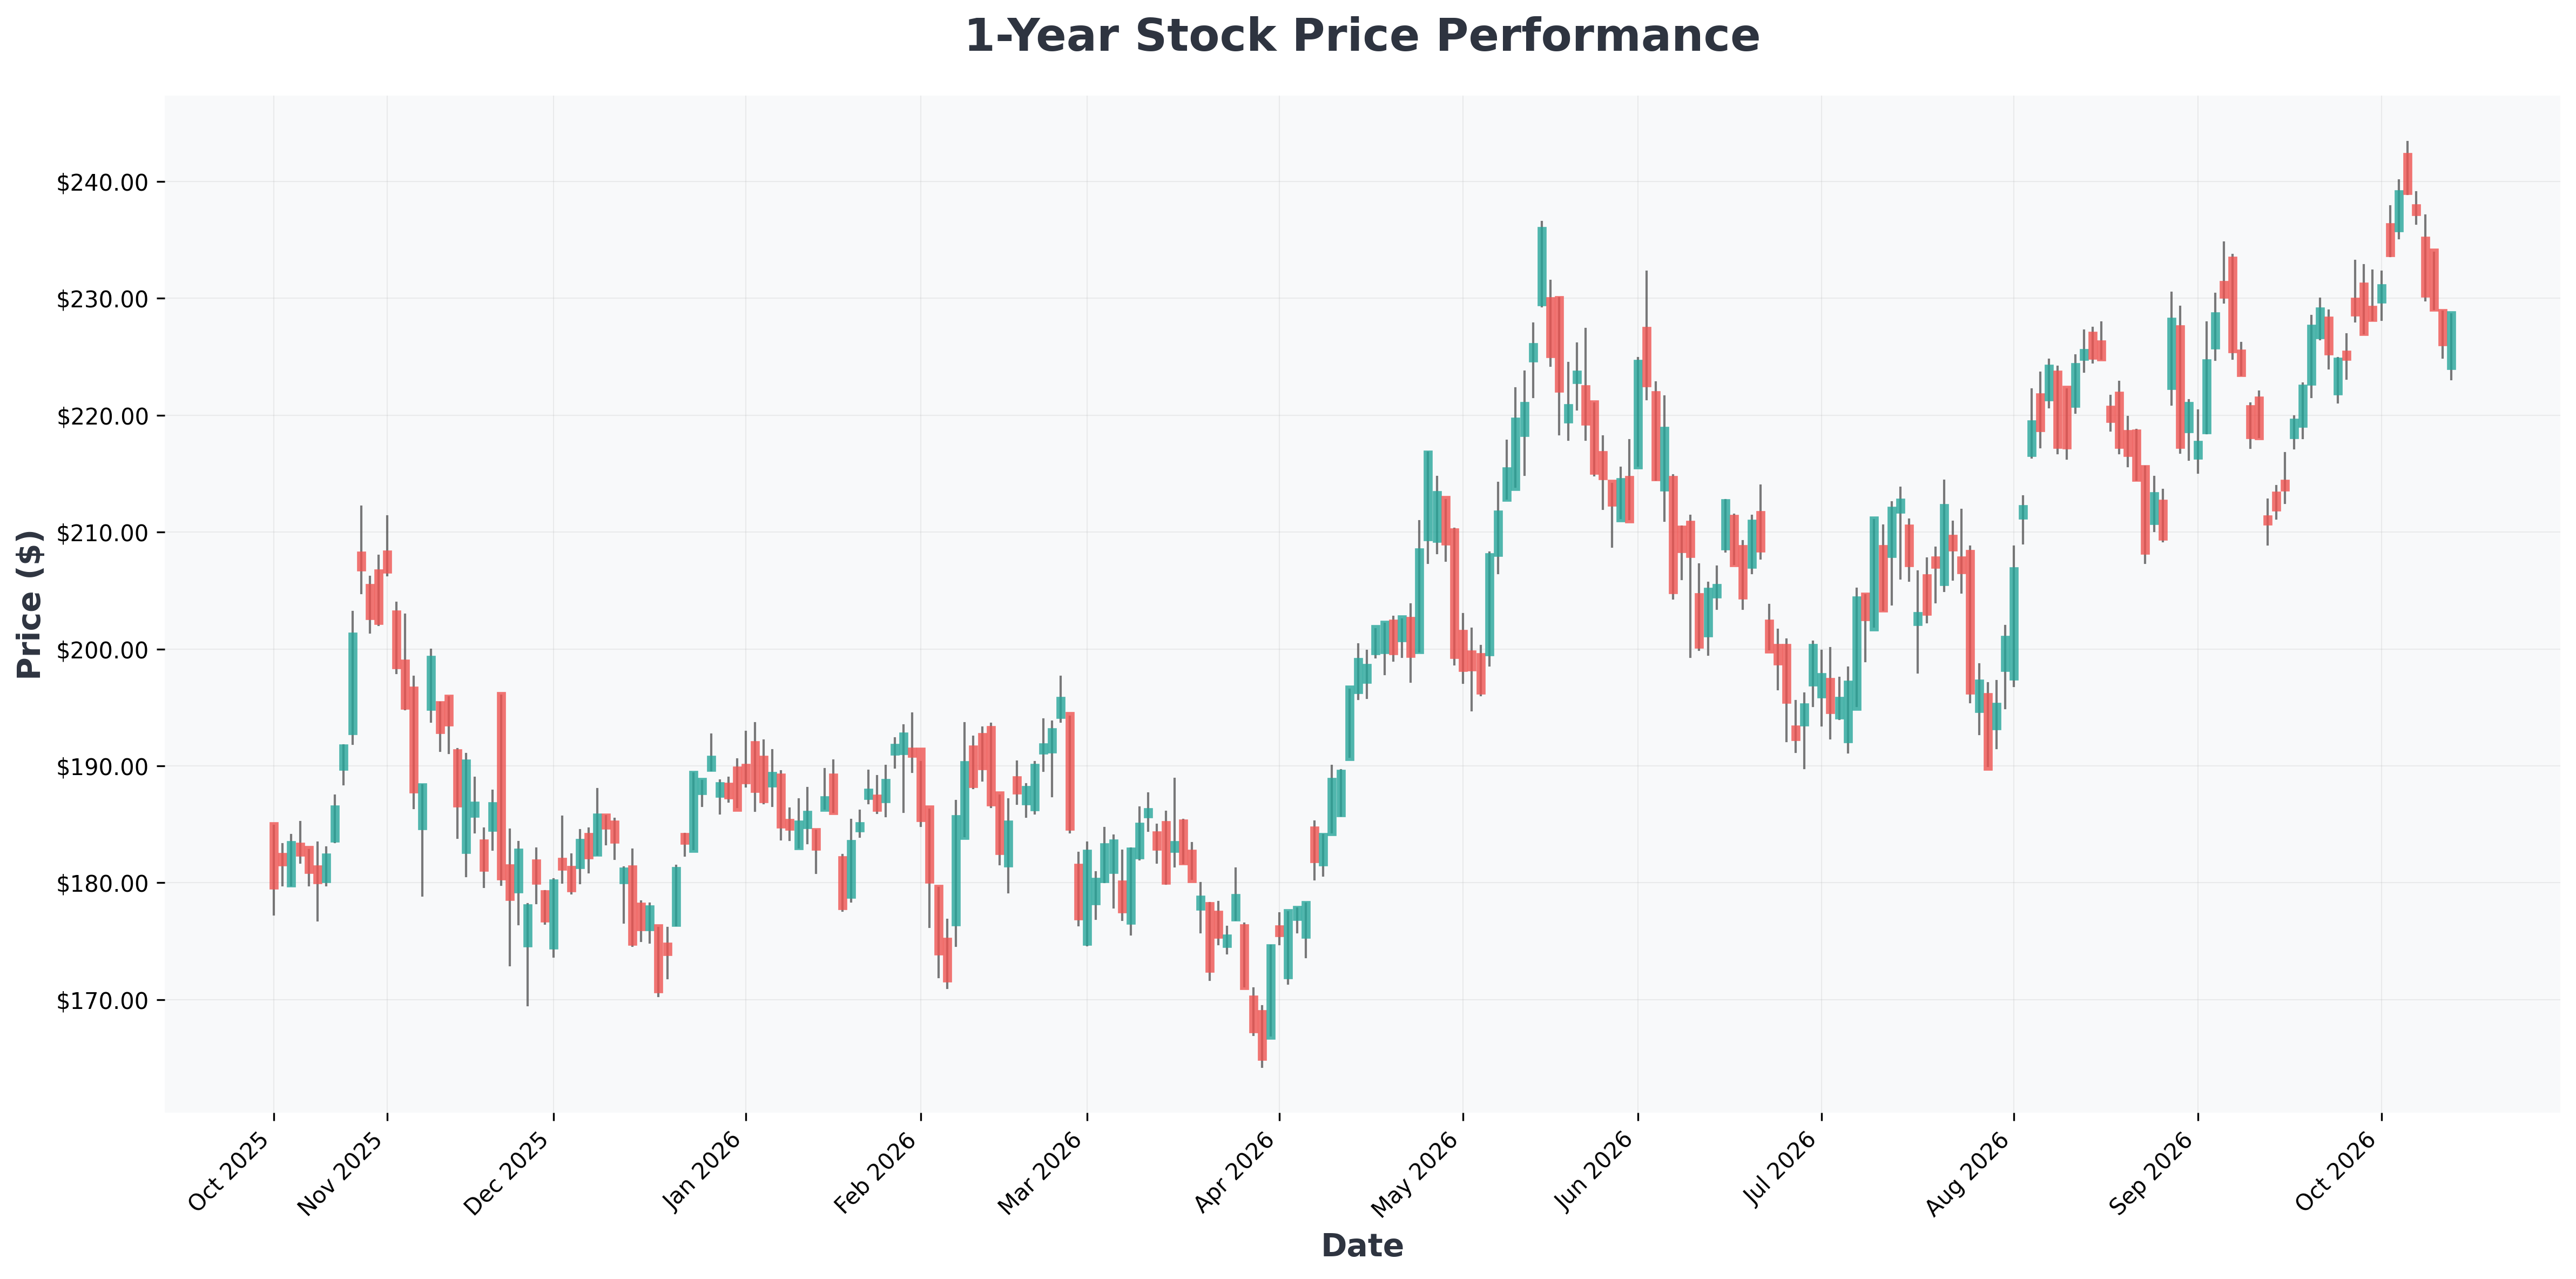
S&P500は過去30年間で約1820%上昇しました。年平均10.3%のリターンです。この期間には米国の景気後退3回、株式市場の調整16回(うち弱気相場4回)が含まれています。つまり、最悪の局面をすべて経験してもこの成績だということです。
💵 毎月500ドル積立投資のシミュレーション(配当再投資前提)
| 期間 | 予想資産 |
|---|---|
| 10年 | 約9万7000ドル |
| 20年 | 約35万5000ドル |
| 30年 | 約100万ドル以上 |
毎月650ドルに増やせば、30年後に約130万ドルも可能です。ここで重要なのは配当再投資です。30年間再投資を続ければ資産は雪だるま式に膨らみ、その後は配当金のみを現金で受け取ることもできます。
VOOの過去10年間の平均配当利回りは約1.5%。100万ドルのポートフォリオであれば、年間1万5000ドルのパッシブインカムが生まれます。月換算で約1250ドル。税金や為替を考慮しても、相当なキャッシュフローです。💰
⚠️ ただし、過去のリターンは将来を保証するものではありません。10.3%はあくまで歴史的平均であり、今後30年はより低い可能性も、より高い可能性もあります。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| AAPL (Apple) | $343 | 39.33 | 46.60 | 148.75% | 32.62% | 16.40% |
| AMZN (Amazon.com,) | $254 | 20.44 | 4.97 | 30.56% | 13.69% | 19.60% |
| GOOG (Alphabet) | $344 | 17.24 | 6.75 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $348 | 17.44 | 6.83 | 48.68% | 34.03% | 24.20% |
| MSFT (Microsoft) | $534 | 29.73 | 8.96 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $221 | 27.98 | 23.34 | 117.21% | 66.24% | 105.90% |
結論:個別株 vs インデックス、正解は「両方」 🎯
VOOはS&P500指数を低コストで追跡する検証済みの手段です。しかし、個別株とインデックスファンドのどちらかを選ばなければならないわけではありません。両方を保有する戦略のほうが合理的です。
- ポートフォリオの一定割合は自動的に米国市場全体を追跡させ
- 残りで個別株に挑戦し、市場を上回る試みを並行する構造
✅ 実践チェックリスト
- 毎月の積立金額をまず決めましょう。 500ドルでも100ドルでも、継続性が金額より重要です。
- 配当は再投資しましょう。 最低20〜30年は。それが複利のエンジンです。
- コストを確認しましょう。 VOOのように0.03%水準でなければ、長期リターンが削られます。
- 短期の変動に動揺しないこと。 30年の中では弱気相場は必ず来ます。それが正常です。
結局、富の方程式はシンプルです。時間 × 継続 × 低コスト。この3つが揃えば、100万ドルは思ったより近い数字です。🚀