ARM은 정말 AI 칩 경쟁의 숨은 승자일까? 🤔
엔비디아(NVDA)와 AMD의 화려한 AI 가속기 퍼레이드 속에서 **Arm Holdings(NASDAQ: ARM)**는 종종 투자자들의 관심 밖으로 밀려나곤 합니다. 하지만 잠깐, 이 회사를 단순한 '스마트폰 칩 설계 회사'로만 기억하고 있다면 큰 그림을 놓치고 있을지도 모릅니다.
Arm은 칩을 직접 만들지 않습니다. 대신 명령어 세트(Instruction Set)와 CPU 코어를 설계하여 라이선스를 제공하고, 출하되는 모든 칩에서 로열티를 수취합니다. 말 그대로 '통행료 징수소(Toll Booth)' 비즈니스입니다. 그리고 그 도로는 이제 스마트폰을 넘어 데이터센터로까지 뻗어나가고 있습니다. 🛣️
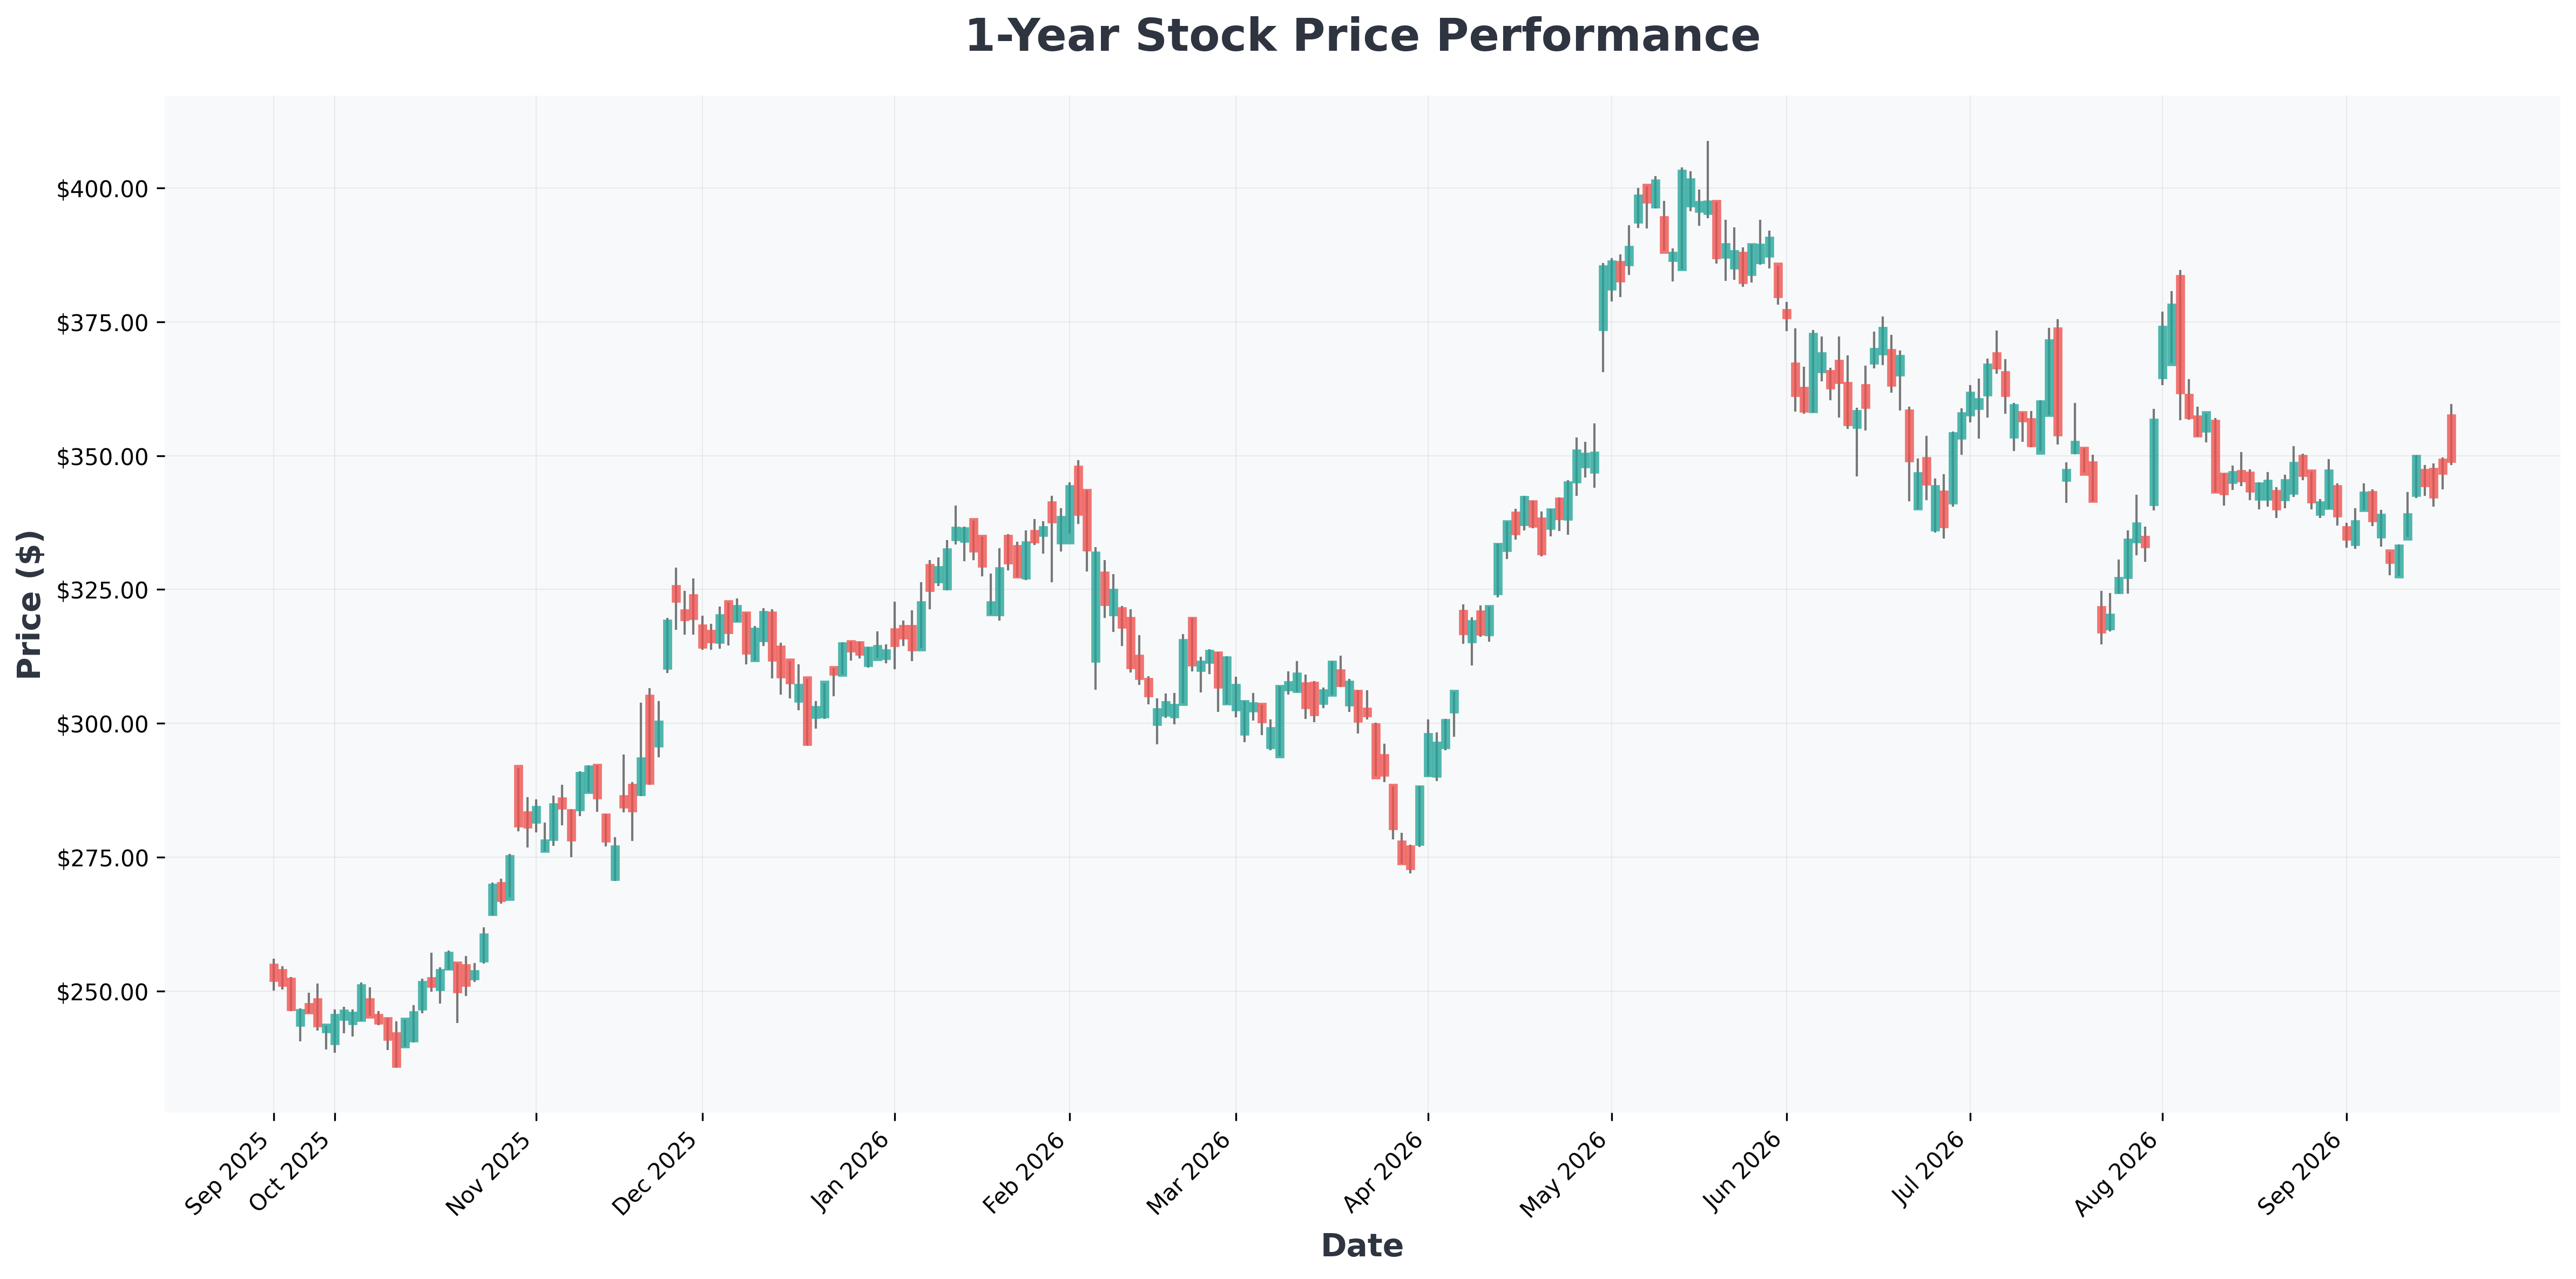
현재 ARM의 주가는 약 $275선에서 거래되고 있으며, 시가총액은 약 $294B에 달합니다. 52주 최고가 $452.70과 최저가 $100.02를 오간 변동성을 감안하면, 지금이 이 주식을 제대로 들여다볼 시점입니다.
로열티 도로가 데이터센터로 확장되고 있다 🏗️
Arm의 진짜 매력은 비즈니스 모델의 확장성에 있습니다.
스마트폰을 넘어 서버 시장으로
과거 Arm의 로열티 수입은 거의 전적으로 스마트폰에 의존했습니다. 하지만 지금은 다릅니다:
- 엔비디아의 Vera CPU는 Arm 코어를 자사 가속기와 결합
- 아마존의 Graviton, 마이크로소프트의 Cobalt, 구글의 Axion 모두 Arm 기반
- 이들 빅테크는 국가급 예산으로 서버 용량을 확충 중
모든 AI 클러스터는 고속 AI 가속기를 지원하기 위한 범용 컴퓨팅, 네트워킹 처리, 오케스트레이션 레이어가 필요합니다. 그리고 그 작업의 상당 부분이 Arm 설계 위에서 돌아가고 있습니다.
Armv9와 컴퓨트 서브시스템: 단가 인상의 비밀
더 흥미로운 점은 Arm이 가치 사슬(Value Chain)을 계속 올라타고 있다는 것입니다.
- Armv9 아키텍처는 이전 모델보다 높은 로열티율을 적용
- 컴퓨트 서브시스템(코어+인터커넥트 사전 검증 번들)은 고객이 수년간의 설계 작업을 건너뛰게 해주는 대신, 칩당 훨씬 높은 로열티를 지불하게 함
결과적으로 칩당 로열티는 풍성해지고, 고객의 출하량은 가속화되는 선순환 구조가 만들어지고 있습니다. 💰
스마트폰 시대보다 나은 성장률
숫자로 확인해봅시다:
- 2011년 매출 성장률: 21% (YoY)
- 2012년 매출 성장률: 17% (YoY)
- 최근 2개 회계연도 성장률: 각각 23%, 24%
주목할 점은 훨씬 큰 매출 기반에서 더 높은 성장률을 기록하고 있다는 것입니다. 스마트폰 초기 성장기를 뛰어넘는 모멘텀입니다. 🚀
이 이슈를 두고 시장의 의견은 극명하게 엇갈리고 있습니다. 데이터센터 로열티 성장 스토리에 베팅할 것인가, 아니면 밸류에이션 부담을 경계할 것인가.
밸류에이션: 55배 매출, 188배 FCF의 의미 📈
여기서 냉정해질 필요가 있습니다. Arm은 더 이상 '숨겨진 보석'이 아닙니다.
| 지표 | 수치 |
|---|---|
| 현재 주가 | $275.61 |
| 시가총액 | $294B |
| 52주 범위 | $100.02 - $452.70 |
| 일일 변동 | +4.04% (+$10.71) |
| 거래량 | 7M (평균 5.4M) |
| 매출 대비 밸류에이션 | 55배 |
| FCF 대비 밸류에이션 | 188배 |
| 매출총이익률 | 93.88% |
시장이 Arm을 다시 주목하기 시작했다
2026년 9월 17일 기준, Arm 주식은 최근 1개월, 1년, 3년 기준 모두 엔비디아를 아웃퍼폼했습니다. 이는 시장이 Arm의 데이터센터 로열티 스토리를 진지하게 받아들이기 시작했다는 신호입니다.
하지만 55배 매출, 188배 FCF라는 밸류에이션은 완벽한 실행을 이미 상당 부분 반영하고 있습니다. 기술적 관점에서 현재 주가는 52주 고점($452.70) 대비 약 39% 조정된 상태로, $260 부근이 단기 지지선, $300이 심리적 저항선으로 작용할 가능성이 높습니다. 과거 유사 고밸류에이션 반도체 설계주의 사례를 보면, 실적 발표 직전 변동성이 확대되는 경향이 있습니다.
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| AMD (Advanced) | $560 | 142.81 | 13.59 | 10.20% | 17.25% | 50.10% |
| AMZN (Amazon.com,) | $254 | 20.41 | 4.96 | 30.56% | 13.69% | 19.60% |
| ARM (Arm) | $276 | 278.39 | 34.11 | 13.35% | 7.60% | 22.40% |
| GOOG (Alphabet) | $344 | 17.27 | 6.77 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $350 | 17.55 | 6.87 | 48.68% | 34.03% | 24.20% |
| MSFT (Microsoft) | $494 | 27.48 | 8.29 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $222 | 28.10 | 23.44 | 117.21% | 66.24% | 105.90% |
시나리오 분석: 강세 vs 약세 🎯
🐂 Best Case (강세 시나리오)
- 데이터센터향 Arm 기반 CPU 채택이 예상보다 빠르게 확산
- Armv9 및 컴퓨트 서브시스템 비중 확대로 블렌디드 로열티율 상승
- AI 인프라 투자 사이클이 2027년까지 연장
- 목표가: $380 - $420 (52주 고점 재도전)
🐻 Worst Case (약세 시나리오)
- 빅테크의 자체 칩 개발이 Arm 라이선스 우회로 이어질 가능성
- RISC-V 등 오픈소스 대안의 부상
- 고밸류에이션 부담으로 금리 상승 시 멀티플 압축
- 하방 리스크: $180 - $220 (52주 저점 부근 재테스트)
결론: '숨은 승자'는 이제 '알려진 승자'가 되어가고 있다
Arm은 AI 칩 경쟁에서 확실히 승자의 위치에 있습니다. 문제는 그 승자가 이미 주가에 상당 부분 반영되어 있다는 점입니다. 55배 매출이라는 밸류에이션은 성장의 지속성에 대한 강한 확신을 요구합니다.
투자 판단에 앞서 반드시 확인해야 할 것:
- 다음 분기 데이터센터향 로열티 성장률
- Armv9 채택률 및 컴퓨트 서브시스템 수주 동향
- 빅테크 자체 칩 전략의 Arm 의존도 변화
⚠️ 리스크 경고: 본 분석은 정보 제공 목적이며 투자 권유가 아닙니다. 반도체 섹터는 높은 변동성을 보이며, 고밸류에이션 종목은 시장 심리 변화에 민감하게 반응할 수 있습니다. 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.