매그니피센트7, 아직도 유효한 공식일까? 💡
주식 시장에 조금이라도 발을 담근 투자자라면 **'매그니피센트7(Magnificent Seven)'**이라는 단어를 모르기 어렵습니다. 2023년 뱅크오브아메리카의 마이클 하트넷 애널리스트가 처음 이 표현을 쓰면서 시장의 지배적인 화두로 자리 잡았죠. 애플, 아마존, 알파벳, 메타, 마이크로소프트, 엔비디아, 테슬라 — 이 7개 종목이 지수 상승을 사실상 홀로 견인했습니다.
하지만 2023년과 지금은 시장 환경이 상당히 다릅니다. 팬데믹 이후 기술주 랠리, ChatGPT발 AI 붐, 전기차 혁명이라는 세 가지 축이 동시에 작동했던 시기와 달리, 지금은 종목별로 명암이 뚜렷하게 갈리고 있습니다. 지난 1년간 아마존·마이크로소프트·테슬라는 S&P500 지수조차 따라가지 못했습니다. 📉
그렇다면 지금 이 7종목 중 **'팔아야 할 종목'**은 무엇일까요? 제 결론은 명확합니다. 바로 **마이크로소프트(MSFT)**입니다.
화려한 실적 뒤에 가려진 균열 🔎
표면적으로는 완벽해 보이는 숫자
지난 6월 분기 기준 마이크로소프트의 매출은 전년 대비 18% 성장했고, 핵심인 애저(Azure)는 43% 성장을 기록했습니다. AI 사업 부문 매출 성장률 가이던스는 45%에 달하며, **6,780억 달러 규모의 수주잔고(Backlog)**까지 확보된 상태입니다. 여기까지만 보면 '왜 팔라는 거지?'라는 의문이 들 수 있습니다.
문제는 '수주잔고의 질'과 '수익화 속도'
수주잔고는 양날의 검입니다. AI 데이터센터 하드웨어의 공급 부족과 가격 상승이 지속되는 상황에서, 이 계약을 실제 매출로 전환하는 데 드는 비용과 캐파(Capacity)는 확정되어 있지 않습니다. 즉, 매출은 잡혀 있지만 마진은 보장되지 않는다는 뜻이죠. ⚠️
더 근본적인 문제는 코파일럿(Copilot)의 수익화 실패 조짐입니다. 기업용 코파일럿은 월 21~38달러의 유료 구독 모델로 3,000만 명의 유료 사용자를 확보했지만, 기업 고객들은 점점 더 '가성비'를 따지고 있습니다. 구글 제미나이, 앤스로픽 클로드, 심지어 무료 버전의 ChatGPT까지 대안이 넘쳐나는 상황에서 오피스 소프트웨어와의 통합만으로 프리미엄을 정당화하기 어려워졌습니다.
PC와 Xbox, 조용히 무너지는 캐시카우
윈도우 운영체제 사업은 모바일 기기로의 전환이 가속화되며 구조적으로 축소되고 있습니다. Xbox 게임 사업은 직전 분기 -5%에 이어 지난 분기 -10% 매출 감소를 기록했습니다. AI라는 성장 스토리 뒤에서 전통 캐시카우가 조용히 삐걱대고 있는 셈입니다.
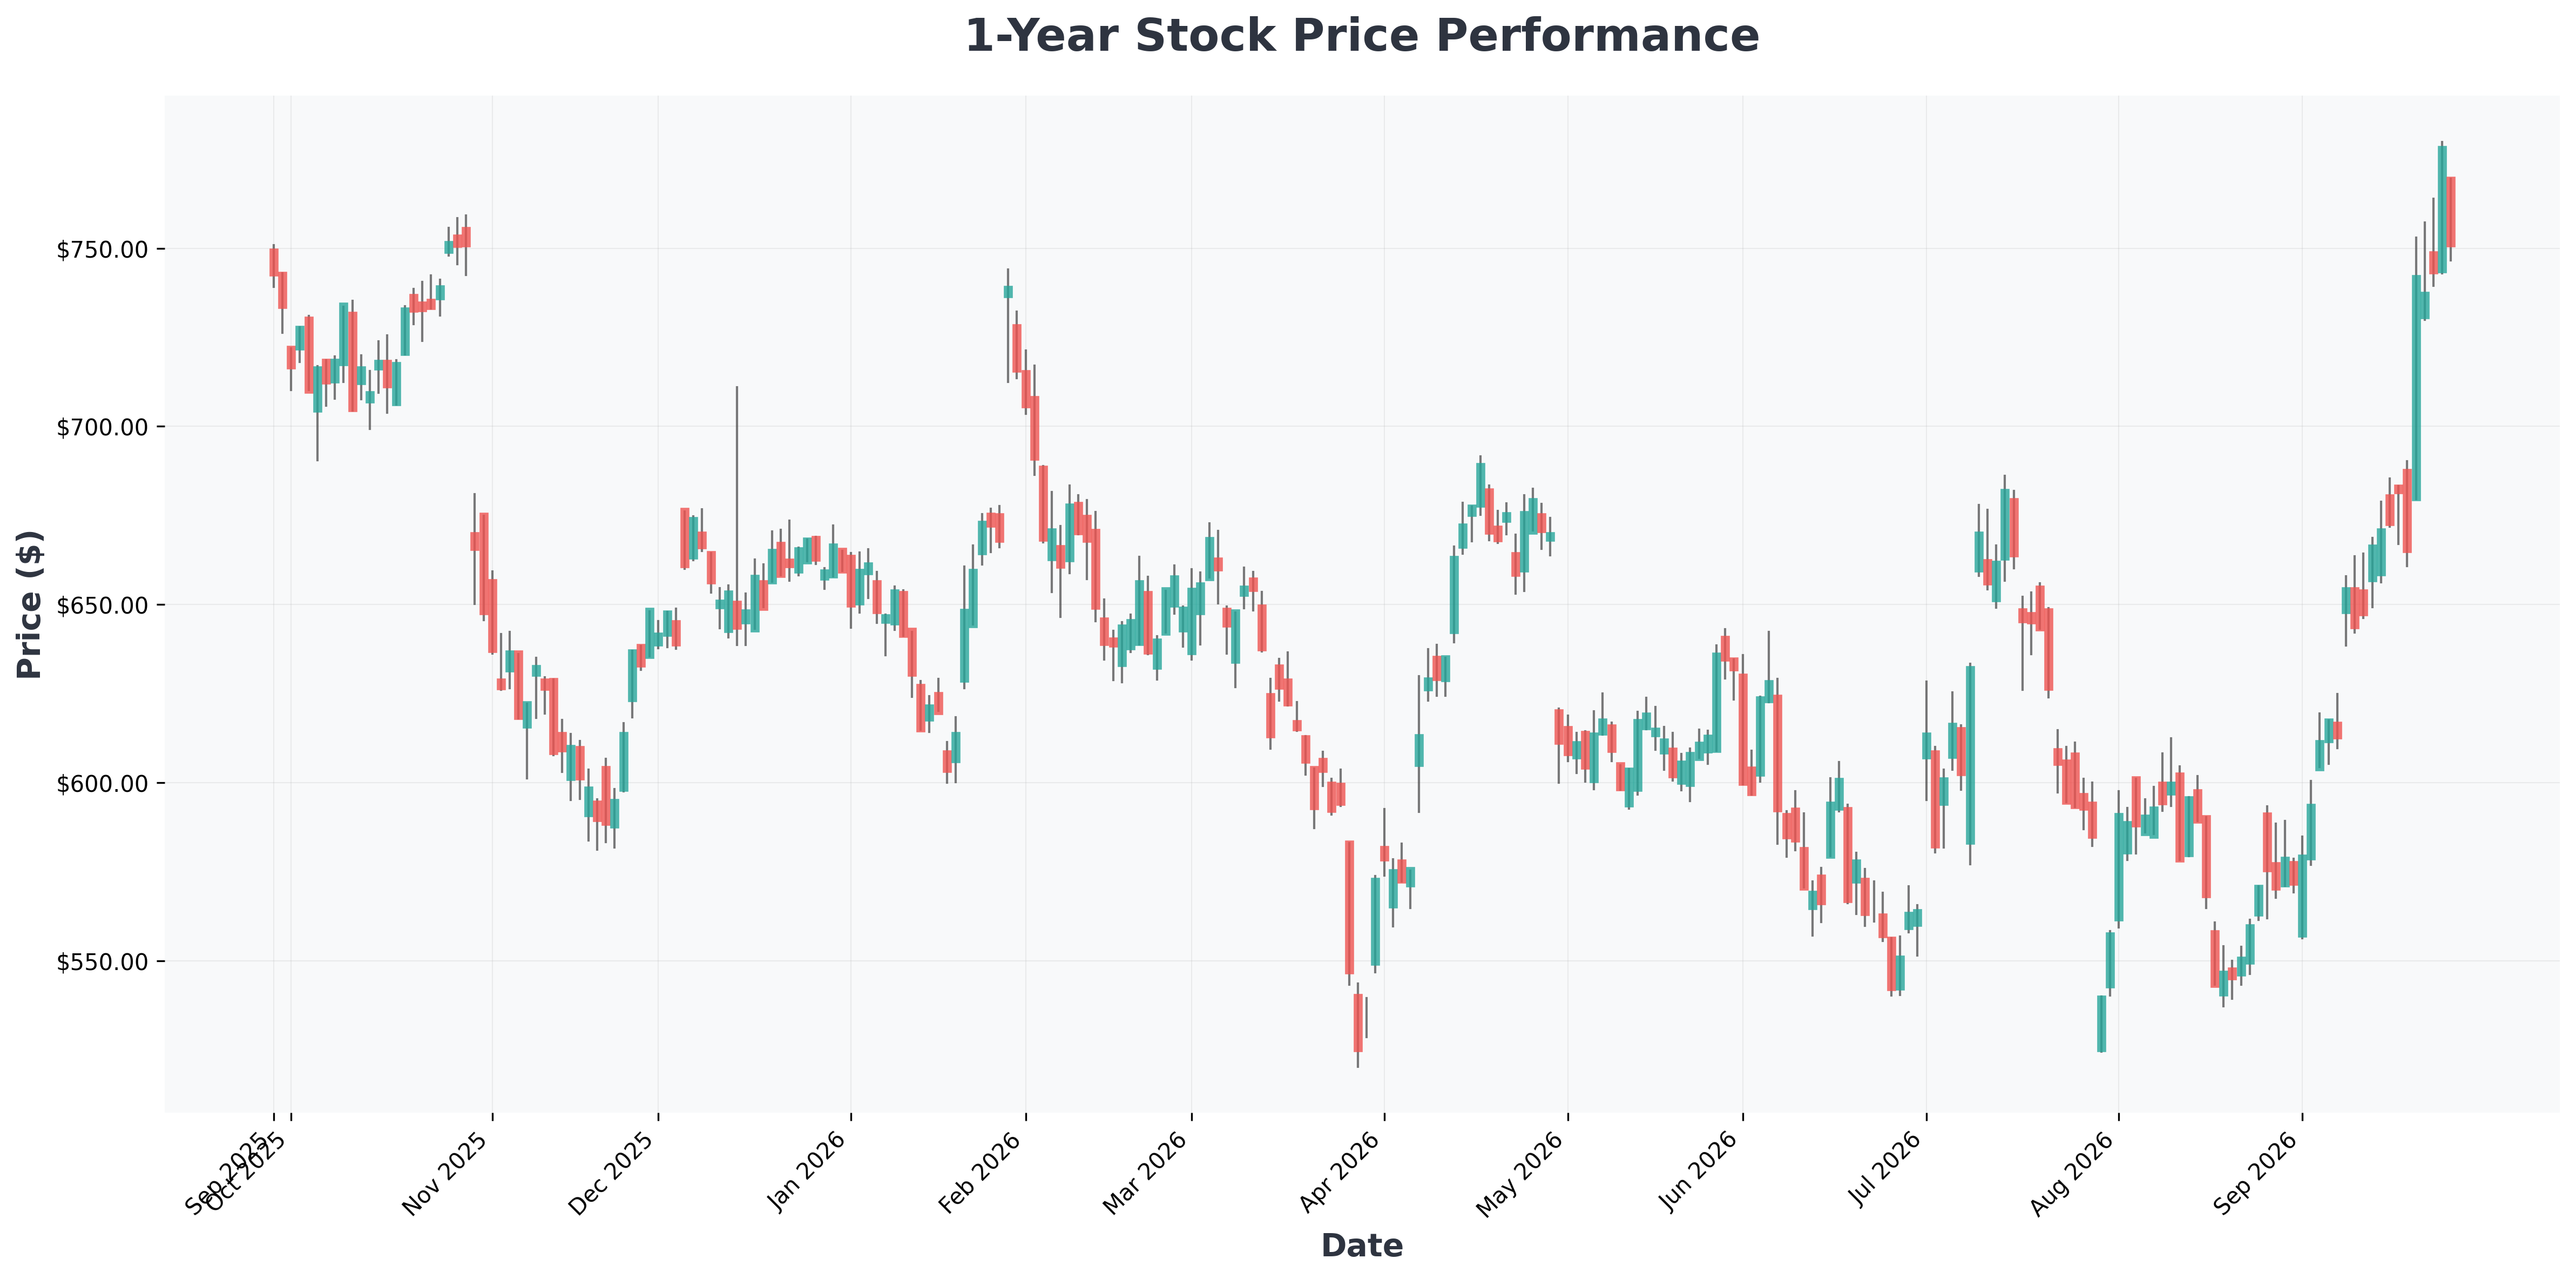
💡 기술적 인사이트: 과거 2022년 빅테크 조정 국면에서도 MSFT는 52주 고점 대비 약 38% 조정을 받은 뒤 12개월에 걸쳐 회복했습니다. 현재 주가는 52주 레인지($349~$553) 상단부에 위치해 있어, 단기 저항선인 $520 부근에서의 매물 소화 여부가 향후 방향성을 결정할 가능성이 높습니다.
이 이슈를 두고 시장의 의견은 극명하게 엇갈리고 있습니다. 양측 논리를 정리해봤습니다. 👇
시장의 시선: 강세 vs 약세 🎯
강세론자의 논리 (Bull Case)
- 애저 43% 성장은 여전히 클라우드 3강 중 가장 빠른 속도입니다.
- 6,780억 달러 수주잔고는 향후 2~3년 매출 가시성을 담보합니다.
- 오피스·윈도우·애저가 결합된 엔터프라이즈 락인(Lock-in) 효과는 여전히 강력합니다.
- 배당수익률 0.71%와 67.9%의 높은 매출총이익률은 방어적 매력이 있습니다.
약세론자의 논리 (Bear Case)
- 코파일럿 유료화의 한계 — 저가·무료 대안 대비 가격 프리미엄 정당화 실패.
- Xbox -10%, 윈도우 축소 — AI 외 사업부의 구조적 쇠퇴.
- AI 캐펙스(CAPEX) 부담 — 데이터센터 비용 상승이 마진을 압박.
- 밸류에이션 부담 — 시가총액 3.8조 달러, PER 프리미엄이 이미 상당 부분 반영.
핵심 지표 요약
| 항목 | 수치 | 해석 |
|---|---|---|
| 시가총액 | $3.8T | 빅테크 최상위권 |
| 애저 성장률 | +43% YoY | 클라우드 3강 중 최고 |
| AI 수주잔고 | $678B | 매출 가시성 ↑, 마진 불확실 |
| 코파일럿 유료 사용자 | 3,000만 명 | 성장 정체 조짐 |
| Xbox 매출 | -10% QoQ | 게임 사업 약화 |
| 배당수익률 | 0.71% | 방어적 매력 제한적 |
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| META (Meta) | $752 | 28.33 | 7.33 | 29.85% | 34.83% | 28.00% |
| MSFT (Microsoft) | $516 | 28.74 | 8.67 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $225 | 28.49 | 23.73 | 117.21% | 66.24% | 105.90% |
| AAPL (Apple) | $341 | 39.07 | 46.34 | 148.75% | 32.62% | 16.40% |
| GOOGL (Alphabet) | $344 | 17.27 | 6.76 | 48.68% | 34.03% | 24.20% |
| AMZN (Amazon.com,) | $250 | 20.09 | 4.88 | 30.56% | 13.69% | 19.60% |
| GOOG (Alphabet) | $341 | 17.12 | 6.70 | 48.68% | 34.03% | 24.20% |
| TSLA (Tesla,) | $372 | 344.55 | 16.92 | 4.67% | 1.41% | 25.50% |
시나리오별 전망과 결론 🧭
Best 시나리오 (강세)
- 애저 AI 매출이 예상대로 45% 성장을 달성하고, 수주잔고가 높은 마진으로 매출화됩니다.
- 코파일럿이 기업용 시장에서 확실한 락인을 만들어 가격 프리미엄을 유지합니다.
- 이 경우 현재 주가 대비 10~15% 추가 상승 여력을 기대할 수 있습니다.
Worst 시나리오 (약세)
- 기업들이 경기 둔화로 AI 투자 계획을 축소하며 수주잔고 전환 속도가 지연됩니다.
- 코파일럿 유료 사용자 증가율이 정체되고, 무료 대안에 시장을 잠식당합니다.
- 데이터센터 캐펙스 부담이 마진을 압박하며 -20% 이상 조정 가능성이 열립니다.
최종 판단 📌
마이크로소프트는 나쁜 회사가 아닙니다. 다만 현재 주가에는 AI 성장 스토리가 이미 상당 부분 반영되어 있고, 그 스토리의 실행 리스크가 과소평가되고 있습니다. 매그니피센트7 중 '굳이 지금 사야 할 이유가 가장 적은 종목'을 꼽으라면 단연 MSFT입니다. 이미 보유 중이라면 일부 차익 실현을, 신규 진입을 고려 중이라면 관망을 권합니다.
⚠️ 본 분석은 정보 제공 목적이며 투자 권유가 아닙니다. 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.