나이키, 블루칩 지위 흔들린다 🚨
S&P글로벌이 분기 리밸런싱의 일환으로 나이키(NKE) 를 S&P100 지수에서 제외한다고 발표했습니다. 시행일은 9월 21일입니다. 이번 조정에서 허니웰 에어로스페이스, 사이먼 프로퍼티 그룹, 콜게이트-팜올리브도 함께 빠지고, 델 테크놀로지스, 팔로알토 네트웍스, 아리스타 네트웍스, 샌디스크가 새로 편입됩니다.
문제는 이게 단순한 지수 조정이 아니라는 점입니다. 나이키는 현재 S&P500 구성종목 중 시가총액 기준 213위까지 밀려났고, iShares S&P500 100 ETF 내에서도 최하위권 구성종목으로 전락했습니다. 과거 '산업 리더' 프리미엄으로 버텨왔던 자리가 더 이상 유지되지 않는 겁니다.
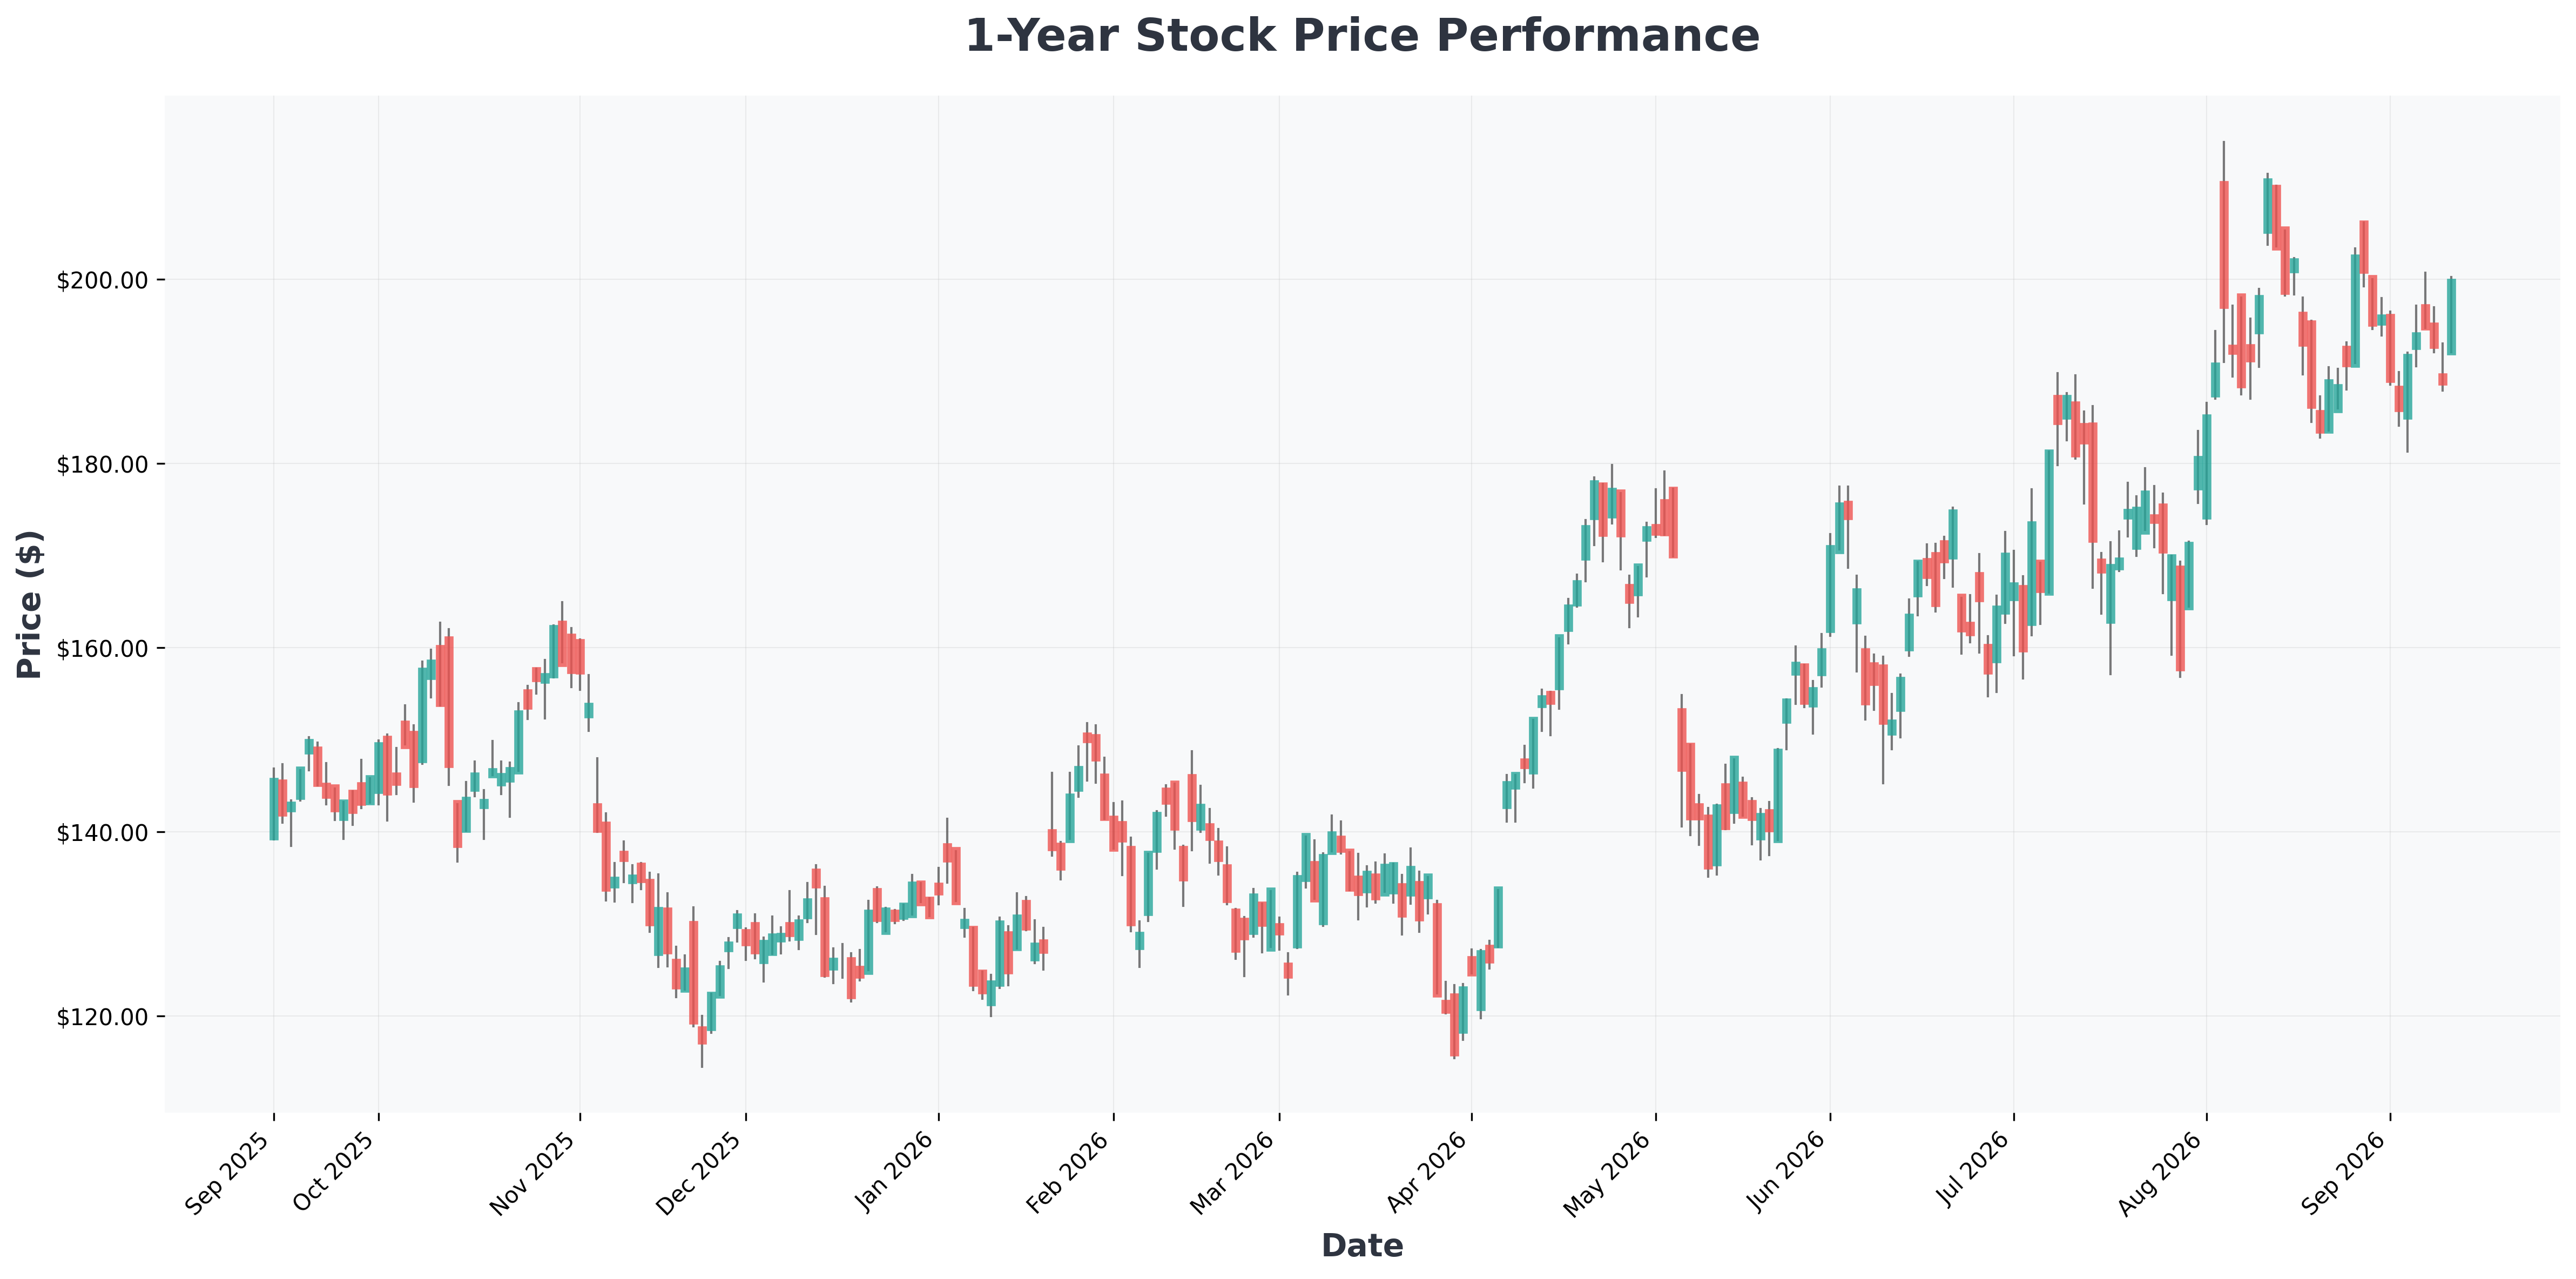
주가도 상황을 그대로 반영합니다. 현재 나이키 주가는 36달러대로 10년래 최저 수준이며, 52주 최고가(76.97달러) 대비 반토막이 난 상태입니다. 시가총액은 약 550억 달러까지 쪼그라들었습니다. 😰
왜 나이키가 밀려났나? 🔍
1. 실적 부진의 구조화
팬데믹 이전 10%대 중후반이던 영업이익률이 현재 9% 미만까지 떨어졌습니다. 매출과 이익 모두 최근 몇 년간 감소세를 벗어나지 못하고 있습니다. 총마진은 43.14%로 겉으로는 나쁘지 않아 보이지만, 이는 가격 인상과 비용 절감으로 방어한 결과일 뿐 수요 회복의 신호는 아닙니다.
2. 'Win Now' 턴어라운드의 한계
나이키는 도매와 D2C(직접 소비자 판매) 비중을 재조정하고 비용을 줄이는 'Win Now' 전략을 추진 중입니다. 2026 회계연도(5월 결산) 기준 도매 매출은 전년 대비 4% 성장했고, 북미 지역은 두 자릿수 성장을 기록했습니다. 하지만 중국 매출 둔화, 관세 부담, 미국 내 소비 지출 압박, 그리고 경쟁사들의 공세는 여전히 해결되지 않은 숙제입니다.
3. 지수 내 위상 변화
델, 팔로알토, 아리스타, 샌디스크는 모두 시가총액 기준 S&P500 상위 50위 안에 진입했습니다. 나이키보다 몇 배 큰 기업들이 지수 상승에 기여하는 동안, 나이키는 오히려 지수의 발목을 잡아왔습니다. 지수 제공사 입장에서 나이키를 계속 품에 안고 있을 명분이 사라진 셈입니다.
💡 기술적 관점 인사이트: 나이키의 52주 최저가(36.55달러)는 심리적 지지선으로 작용할 가능성이 있습니다. 다만 36달러 이탈 시 2015년 이후 최저치인 30달러 초반까지 열려 있을 수 있어, 저가 매수 접근 시 분할 매수 전략이 필요합니다. 과거 2017년 실적 부진 당시에도 주가가 50달러에서 30달러대까지 밀린 뒤 2년에 걸쳐 회복한 사례가 있습니다.
나이키의 향방을 두고 시장의 시각은 극명하게 갈리고 있습니다. 🤔
다우존스에서도 퇴출될까? ⚖️
나이키는 지난 6월 알파벳이 버라이즌을 대체하며 다우존스에 편입된 이후, 가격가중 방식의 다우존스 지수 내 최하위 구성종목이 됐습니다. 30개 종목만으로 구성된 다우존스는 S&P100보다 훨씬 배타적입니다.
다우존스의 변화 방향
최근 다우존스는 경제 구조 변화를 반영해 기술주 중심으로 재편되고 있습니다.
| 연도 | 편입 종목 | 특징 |
|---|---|---|
| 2024 | 엔비디아, 아마존 | AI·클라우드 대표주 |
| 2025 | 알파벳 | 빅테크 플랫폼 |
| 후보군 | 브로드컴, 메타, 테슬라, 스페이스X | 초대형 기술 기업 |
나이키의 다우존스 내 비중은 0.4% 에 불과합니다. 배당 측면에서도 과거 다우존스의 핵심 기준이었던 '배당 지급' 요건의 무게가 줄어들고 있습니다. 알파벳과 엔비디아의 배당수익률은 0.5% 미만이고, 아마존은 배당을 아예 지급하지 않습니다.
배당의 양날의 검
나이키는 24년 연속 배당을 증액해왔고 현재 배당수익률은 4.46% 로 매력적입니다. 하지만 턴어라운드가 지연될 경우 배당 지출이 잉여현금흐름을 잠식하면서 배당 삭감 리스크가 현실화될 수 있습니다. 배당주로서의 매력이 오히려 발목을 잡는 구조입니다.
나이키 vs 신규 편입 후보 비교
| 항목 | 나이키 (NKE) | 브로드컴 (AVGO) | 메타 (META) |
|---|---|---|---|
| 시가총액 | 약 550억 달러 | 약 1조 달러+ | 약 1.5조 달러+ |
| 영업이익률 | 9% 미만 | 30%+ | 40%+ |
| 최근 주가 추세 | 10년래 최저 | 사상 최고권 | 사상 최고권 |
| 다우존스 편입 가능성 | 편출 위험 | 높음 | 높음 |
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| SPG (Simon) | $205 | 14.46 | 15.08 | 120.51% | 46.02% | 19.50% |
| GOOGL (Alphabet) | $338 | 16.98 | 6.65 | 48.68% | 34.03% | 24.20% |
| GOOG (Alphabet) | $335 | 16.83 | 6.59 | 48.68% | 34.03% | 24.20% |
| SNDK (Sandisk) | $1,633 | 22.12 | 15.47 | 91.64% | 78.47% | 371.60% |
| DELL (Dell) | $567 | 33.00 | -256.46 | 0.00% | 12.02% | 57.70% |
| CL (Colgate-Palmolive) | $87 | 34.17 | 293.24 | 267.37% | 20.97% | 4.90% |
| NKE (Nike,) | $37 | 17.52 | 3.67 | 22.14% | 12.69% | -1.10% |
| PANW (Palo) | $331 | 826.62 | 9.83 | 1.74% | 5.04% | 34.40% |
| ANET (Arista) | $200 | 63.36 | 17.01 | 31.48% | 45.39% | 37.70% |
결론: 시간이 문제다 ⏳
나이키 브랜드와 경영진의 턴어라운드 실행력을 신뢰하는 투자자라면 현 주가가 매력적으로 보일 수 있습니다. 실제로 4%대 배당수익률과 10년래 최저 밸류에이션은 저가 매수의 유혹을 불러일으킵니다.
하지만 냉정하게 봐야 할 부분이 있습니다. S&P500과 다우존스가 사상 최고치 부근에서 움직이고 있다는 점입니다. 시장 전체가 강세일 때는 부진한 종목에 관대해지지만, 지수가 고점에 가까울수록 언더퍼폼 종목에 대한 인내심은 급격히 줄어듭니다.
시나리오 분석
Best Case 🟢
- 중국 매출 회복 + 북미 도매 성장 지속
- 영업이익률 12%대 회복
- 다우존스 잔류 및 배당 유지
- 주가 50달러대 회복 (약 35% 상승 여력)
Worst Case 🔴
- 중국 둔화 심화 + 관세 부담 확대
- 영업이익률 한 자릿수 고착
- 다우존스 편출 + 배당 동결 또는 삭감
- 주가 30달러 초반까지 하락 (약 15~20% 추가 하락)
최종 판단
현 시점에서 나이키는 '기다림의 가치'가 '지금 사는 용기'보다 큰 종목입니다. 다우존스 편출은 시점의 문제이지 가능성의 문제가 아닙니다. 매수에 나서기 전에 최소 2~3개 분기의 실적에서 매출 성장 전환과 마진 회복의 구체적 증거를 확인하는 것이 현명합니다.
⚠️ 투자 유의사항: 본 분석은 정보 제공 목적이며 투자 권유가 아닙니다. 지수 편출입은 예고 없이 진행될 수 있고, 배당은 시장 상황에 따라 변경될 수 있습니다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.