안녕하세요, 글로벌 금융 SEO 전략가입니다. 💻 최근 AI 반도체 시장에서 엔비디아(NVDA)의 독주가 계속되고 있습니다. 많은 투자자가 AMD나 브로드컴(AVGO)을 엔비디아의 최대 경쟁자로 꼽곤 하죠. 하지만 냉정하게 데이터를 뜯어보면, 엔비디아의 진짜 위협은 외부가 아닌 '내부', 즉 가장 든든한 고객사들로부터 오고 있습니다. 오늘 이 이슈를 집중적으로 파헤쳐 보겠습니다. 🚀
📉 AMD와 브로드컴은 정말 위협적인가?
많은 이들이 AMD의 'Instinct' GPU가 엔비디아의 점유율을 잠식할 것이라 예상합니다. 물론 가격 경쟁력은 있지만, 소프트웨어 생태계(CUDA) 장벽을 고려할 때 당장의 위협은 제한적입니다. 브로드컴 역시 맞춤형 ASIC(주문형 반도체)에 집중하고 있어, 범용 GPU 시장의 엔비디아와는 타겟층이 다릅니다. 이들은 공존이 가능한 관계죠.
⚠️ 진짜 위협: 하이퍼스케일러의 '탈(脫)엔비디아'
문제는 엔비디아의 최대 고객사인 아마존, 마이크로소프트, 메타가 자체 칩 개발에 사활을 걸고 있다는 점입니다. 이들은 엔비디아 GPU보다 성능이 다소 떨어지더라도, 비용이 저렴하고 수급이 원활한 '자체 칩'을 데이터 센터에 대거 탑재하기 시작했습니다.
이 문제를 두고 시장의 시각은 극명하게 갈리고 있습니다. 과연 엔비디아의 독주가 계속될까요?
📊 데이터로 보는 위험 신호
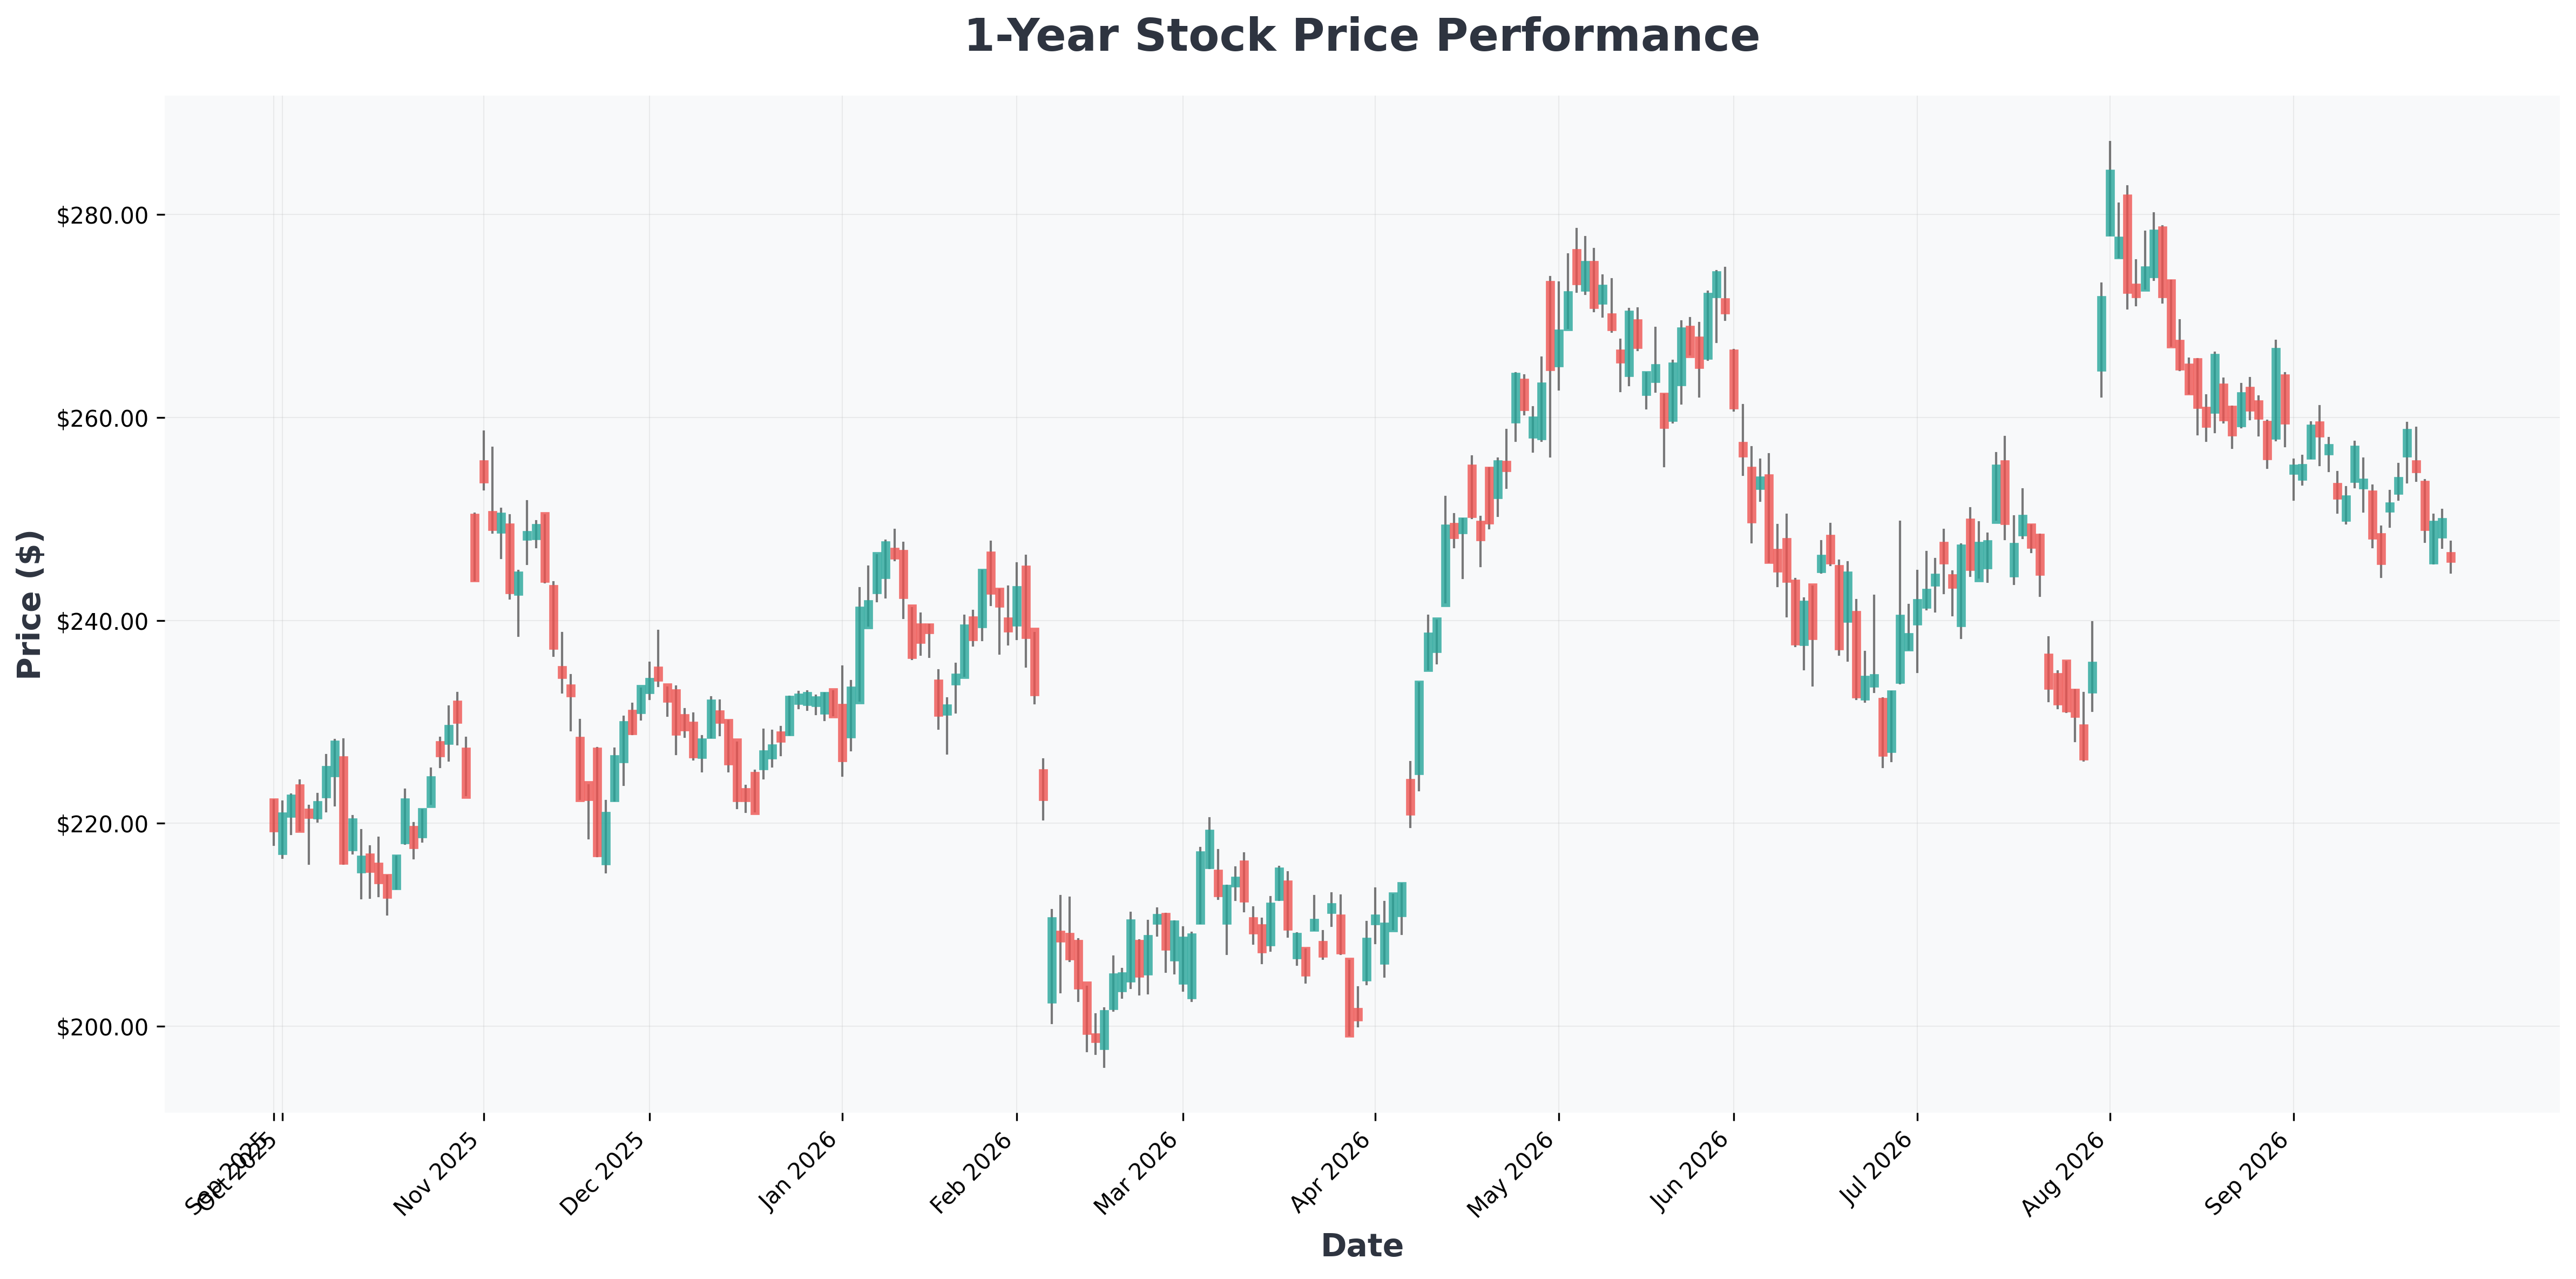
엔비디아의 높은 마진율은 그동안 AI 하드웨어 공급 부족에 기인한 측면이 큽니다. 하지만 빅테크의 자체 칩 생산이 본격화되면 공급 부족 현상이 완화되고, 이는 엔비디아의 가격 협상력 약화로 이어질 수 있습니다.
| 구분 | 엔비디아 (NVDA) | 빅테크 자체 칩 (예: MS Maia) |
|---|---|---|
| 주요 제품 | 범용 GPU (H100, B200) | 맞춤형 AI 가속기 (Inference/Training) |
| 강점 | 압도적 성능, CUDA 생태계 | 비용 효율성, 공급 안정성, 커스터마이징 |
| 약점 | 높은 가격, 공급 병목 | 범용성 부족, 생태계 미성숙 |
| 위협도 | - | 중장기적 마진 압박 요인 |
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| AMD (Advanced) | $608 | 156.19 | 14.75 | 10.20% | 17.25% | 50.10% |
| AMZN (Amazon.com,) | $247 | 19.84 | 4.82 | 30.56% | 13.69% | 19.60% |
| AVGO (Broadcom) | $355 | 45.76 | 17.01 | 44.25% | 54.31% | 85.50% |
| META (Meta) | $739 | 27.83 | 7.21 | 29.85% | 34.83% | 28.00% |
| MSFT (Microsoft) | $509 | 28.40 | 8.54 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $227 | 28.69 | 23.96 | 117.21% | 66.24% | 105.90% |
💡 결론 및 투자 시사점
결국 엔비디아의 미래는 'AI 시장의 파이를 키우는 것'만큼이나 '고객사와의 줄다리기'에서 이기는 것에 달려 있습니다. 과거 시스코(Cisco)가 인터넷 인프라 붐의 정점에서 하드웨어 표준화 경쟁으로 마진이 급감했던 사례를 교훈 삼아야 합니다. 단기적인 주가 급등에 취하기보다는, 빅테크의 자체 칩 전환 속도(Capex 변화)를 주시하며 분할 매수로 접근하는 전략이 유효해 보입니다. ⚠️