🧊 양자컴퓨터, 아직 '꿈'과 '청구서' 사이
지난 몇 년간 양자컴퓨팅 개발 자금은 고객 매출이 아니라 주식 발행과 기존 사업 현금흐름으로 조달돼 왔습니다. 최신 분기 실적을 보면 이 격차가 얼마나 큰지 적나라하게 드러납니다.
투자자에게 진짜 질문은 하나입니다. "누가 가장 멋진 큐비트를 가졌나"가 아니라, "양자 매출이 본격화될 때까지 버틸 재무 체력을 가진 곳은 어디인가" 입니다. 🎯
이번 글에서는 IBM, 아이온큐(IonQ), 디웨이브(D-Wave), 리게티(Rigetti) 네 곳의 숫자를 있는 그대로 뜯어봅니다. 알파벳과 엔비디아는 아직 양자컴퓨터를 '사업'으로 팔지 않기 때문에 별도로 다룹니다.
📊 매출 vs 현금소진 — 숫자가 말해주는 진실
아이온큐(IonQ): 유일한 '진짜 매출' 플레이어, 그러나 대가는 혹독
아이온큐는 이 분야에서 실제 매출이 발생하는 유일한 순수 플레이어입니다. 2026년 상반기 매출은 1억 4,470만 달러로, 전년 동기 2,830만 달러에서 폭증했습니다. 📈
그런데 그 성장의 청구서는 이렇습니다:
- 분기 순손실 18.7억 달러 (단, 16.5억 달러는 워런트 재평가 비현금 비용)
- 6개월 영업 현금소진 2억 5,480만 달러 — 전년 동기 8,560만 달러 대비 약 3배
- 6월 30일 기준 현금+투자 30억 달러 (스카이워터 인수 대금 지급 후 약 20억 달러)
즉, 현재 속도라면 몇 분기가 아니라 몇 년의 런웨이는 확보한 셈입니다. 하지만 청구서는 '주식'으로 지불되고 있습니다. 가중평균 발행주식수가 1년 만에 2억 5,100만 주 → 3억 6,800만 주로 47% 급증했습니다. 기존 주주 지분은 눈에 띄게 희석됐습니다. ⚠️
IBM: 양자컴퓨팅은 아직 '반올림 오차'
IBM은 양자 매출을 별도로 공시하지 않습니다. 이 사실 자체가 답입니다 — 수백억 달러 규모의 IBM 안에서 양자 사업은 아직 반올림 오차 수준입니다.
대신 IBM이 가진 것은 규모와 인내심입니다:
- 유틸리티급 양자 시스템 13대 운영 (각 100+ 큐비트)
- 누적 양자 비즈니스 10억 달러 이상 수주
- 5년간 양자 개발에 100억 달러 투입 계획
- 이 모든 자금은 매년 수백억 달러의 잉여현금흐름으로 충당
아빈드 크리슈나 CEO는 7월 CNBC 인터뷰에서 **"양자컴퓨팅이 이익에 기여하는 시점은 2028~2029년"**이라고 밝혔습니다. IBM은 그때까지 기다릴 수 있는 체력이 있습니다. 💪
이 이슈를 두고 시장의 의견은 극명하게 엇갈리고 있습니다. 🔥
🔬 디웨이브 & 리게티 — '상업용'이라는 단어의 함정
디웨이브(D-Wave): 수주는 급증, 매출은 제자리
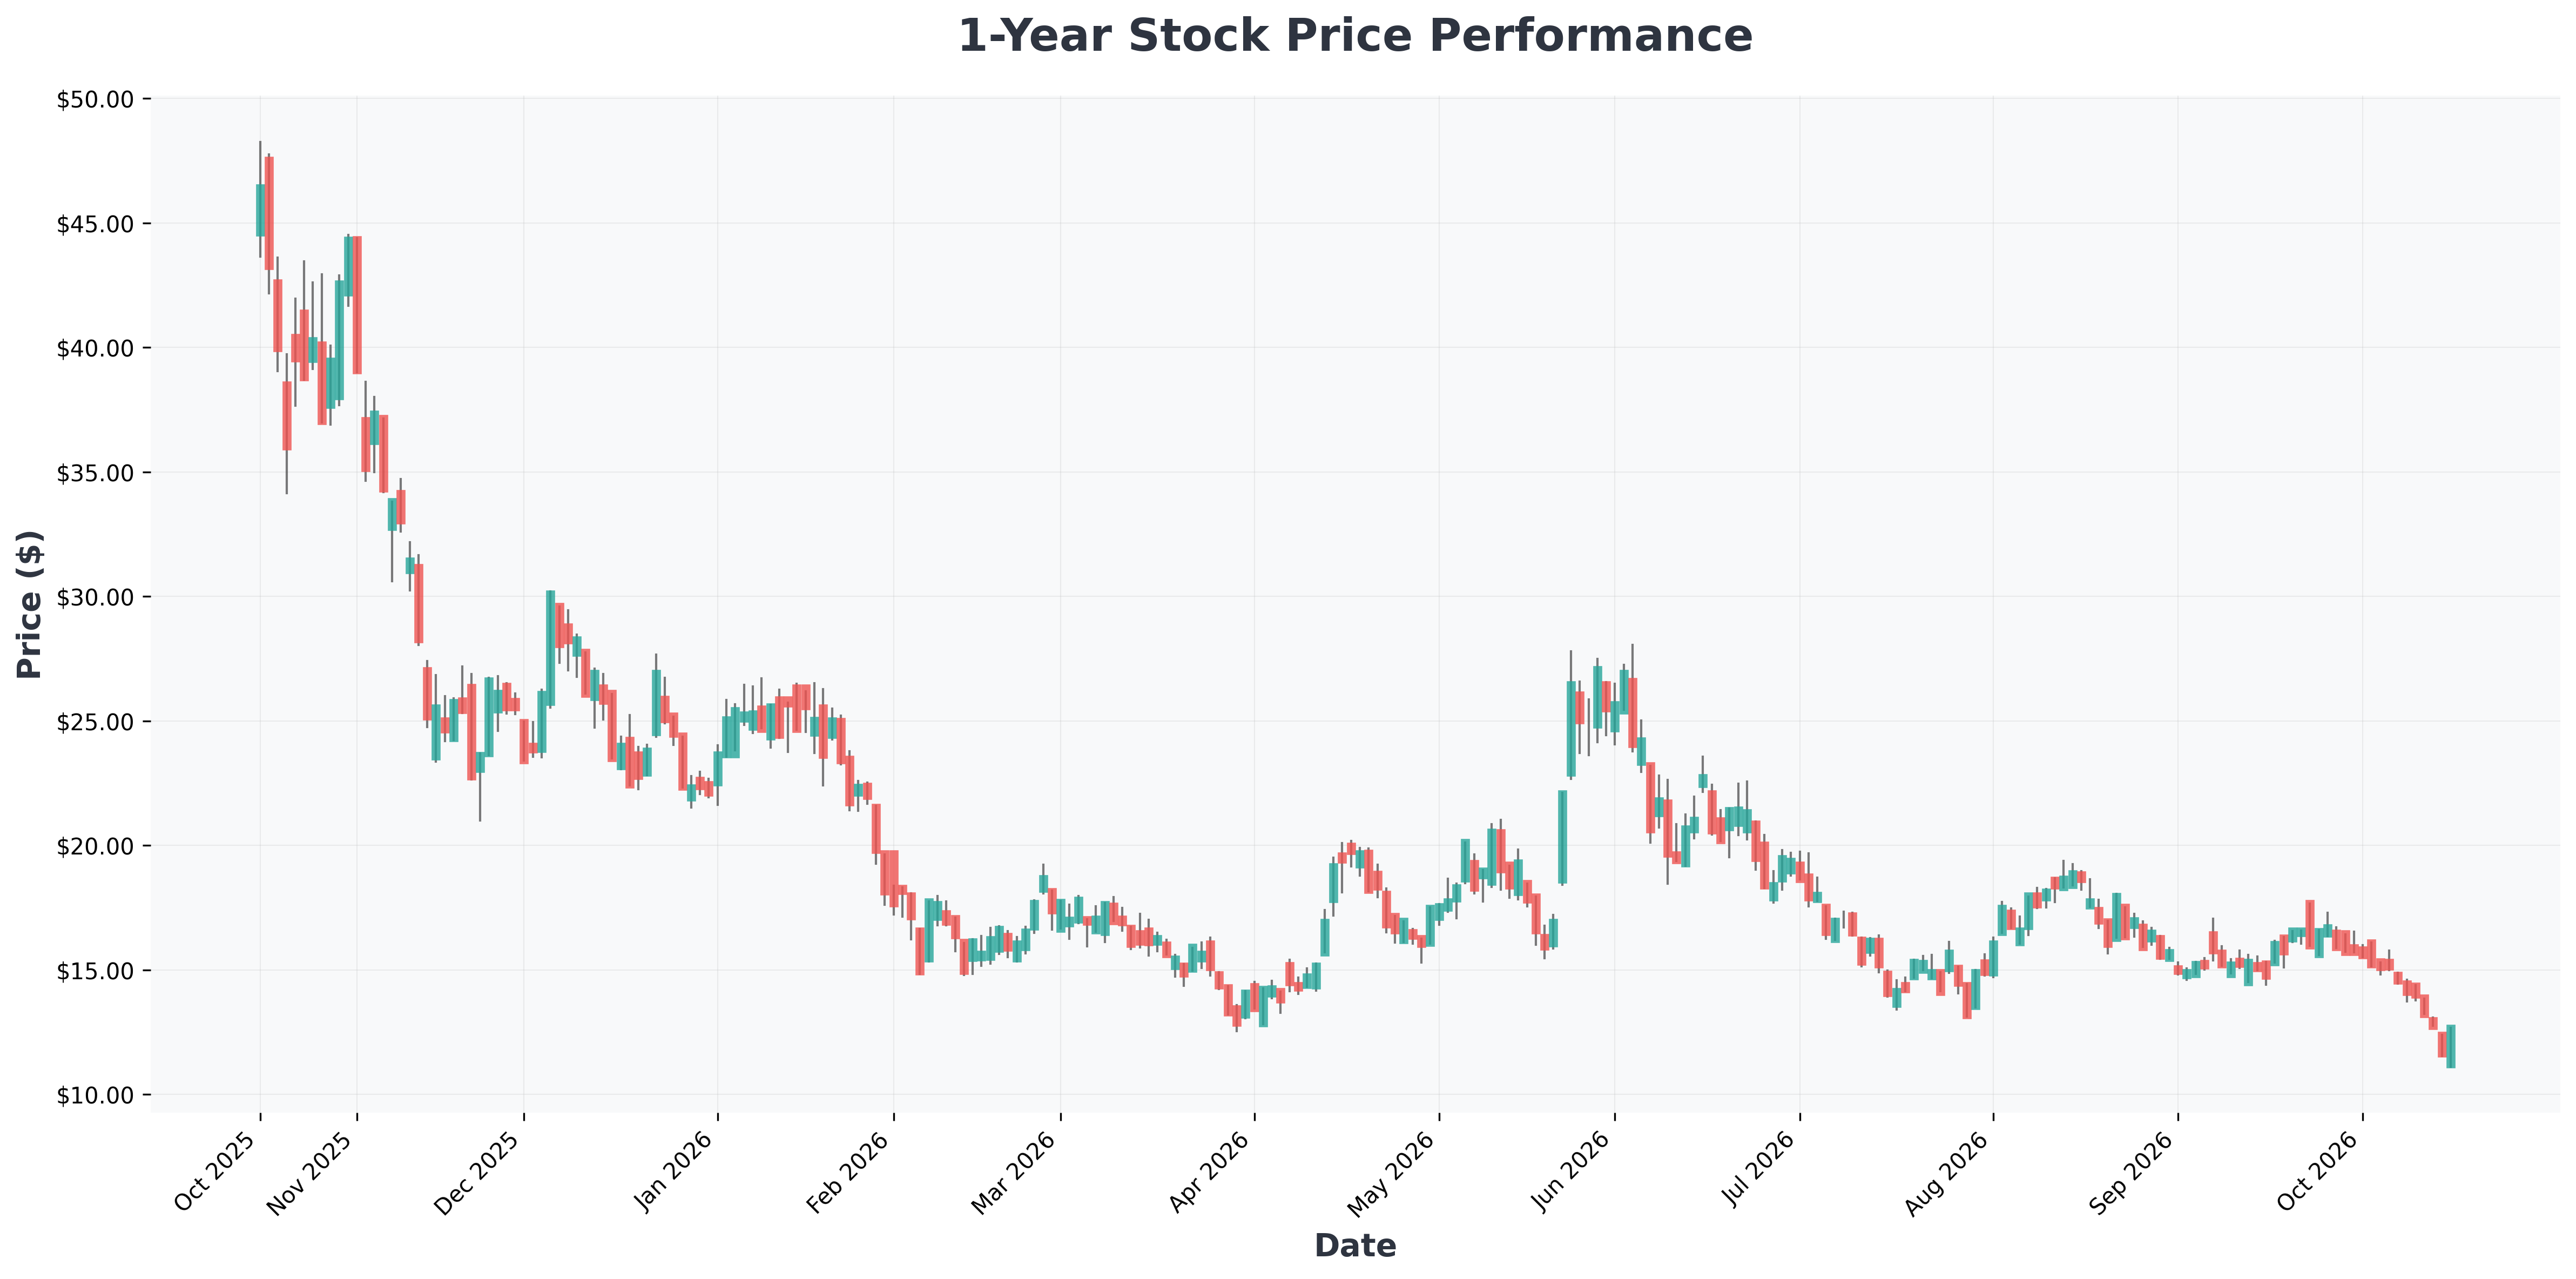
디웨이브의 2분기 매출은 310만 달러로 전년과 동일했습니다. 반면 수주(bookings, 아직 매출로 인식되지 않은 계약)는 상반기 3,550만 달러로 전년 대비 1,120% 이상 급증했습니다.
표면적으로는 좋아 보입니다. 하지만 세부를 보면:
- 상반기 매출 중 상업 고객 비중 67.7% (전년 16%에서 급증)
- 그러나 클라우드 사업 내에서 실제 '양산(production)' 사용 비중은 37.3%에 불과
- 나머지는 파일럿 프로젝트와 테스트
즉, "상업용"이 곧 "양산"은 아니라는 뜻입니다. 🧐
6월 30일 기준 현금성 자산은 5억 4,620만 달러로 전년 대비 2억 7,310만 달러 감소했는데, 이는 영업 손실이 아니라 퀀텀 서킷 인수 대금 때문입니다. 디웨이브는 ATM(주식시장 직접 매도) 방식으로 수시로 신주를 발행해 자금을 조달해 왔습니다. 자금은 유지되지만, 기존 주주 가치는 꾸준히 희석됩니다.
리게티(Rigetti): 유사한 스토리
리게티의 분기 매출은 510만 달러로 전년 180만 달러에서 증가했습니다. 약 5억 4,100만 달러의 현금을 보유하고 부채는 없습니다. 하지만 반복적인 ATM 발행으로 신주를 찍어내고 있어, 디웨이브와 마찬가지로 고객 매출이 아니라 자본으로 시간을 사는 중입니다.
알파벳 & 엔비디아: 아직 '조력자'일 뿐
- 알파벳: 윌로우(Willow) 칩이 인상적인 테스트 결과를 냈지만, 외부 접근은 일부 연구자로 제한
- 엔비디아: 큐비트를 만들지 않음. 대신 NVQLink(양자 프로세서-GPU 연결)와 CUDA-Q(양자-고전 통합 소프트웨어)에 집중
NVQLink는 12개 이상의 슈퍼컴퓨팅 센터와 17개 양자 하드웨어 업체가 채택했지만, 엔비디아는 그 가치를 별도 공시하지 않습니다. 아직 크지 않기 때문입니다.
💡 과거 유사 사례 인사이트: 2000년대 초 광통신 버블 당시에도 '매출 없는 인프라 기업'들이 주식 발행으로 버티다가, 현금이 마르자 일제히 붕괴한 사례가 있습니다. 당시 살아남은 곳은 코닝처럼 기존 사업의 현금흐름으로 버틴 기업이었습니다. IBM이 이 위치에 있습니다.
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| GOOG (Alphabet) | $337 | 16.90 | 6.62 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $341 | 17.09 | 6.69 | 48.68% | 34.03% | 24.20% |
| IBM (International) | $232 | 20.63 | 6.35 | 34.46% | 16.55% | 1.10% |
| IONQ (IonQ,) | $31 | 0.00 | 3.58 | -60.48% | -408.17% | 286.80% |
| QBTS (D-Wave) | $12 | 0.00 | 4.05 | -27.98% | -1732.06% | -0.60% |
| RGTI (Rigetti) | $12 | 0.00 | 7.32 | -43.77% | -546.17% | 185.30% |
| RGTIW (Rigetti) | $3 | 0.00 | 1.74 | -43.77% | -546.17% | 185.30% |
🎯 결론 — 숫자가 가리키는 승자
| 기업 | 매출 규모 | 현금 체력 | 희석 리스크 | 투자 매력도 |
|---|---|---|---|---|
| IBM | 미공시(반올림 오차) | 🟢 압도적 | 🟢 없음 | 재무 안정성 |
| 아이온큐 | 🟡 1.4억 달러(H1) | 🟡 20억 달러 | 🔴 47% YoY | 실제 상업적 견인 |
| 디웨이브 | 🔴 310만 달러(Q2) | 🟡 5.5억 달러 | 🔴 ATM 반복 | 수주 모멘텀 |
| 리게티 | 🔴 510만 달러(Q2) | 🟡 5.4억 달러 | 🔴 ATM 반복 | 옵션 가치 |
시나리오 분석:
- 🚀 Best Case (2028~2029년): IBM이 크리슈나 CEO 예상대로 양자 이익 기여를 시작하고, 아이온큐가 흑자 전환에 성공하면 — 이 섹터는 '실적주'로 재평가됩니다.
- 📉 Worst Case (2027년): 금리 재상승 또는 AI 버블 조정으로 위험자산 회피 심리가 커지면 — 매출 없는 디웨이브·리게티부터 자금줄이 마릅니다. ATM 발행이 막히는 순간이 진짜 위기입니다.
필자의 시각: 숫자는 재무 체력은 IBM, 실제 상업적 견인력은 아이온큐, 그리고 엔비디아가 향후 2년 내 양자 사업을 별도 공시한다면 그쪽에 유리하다고 말합니다.
⚠️ 투자 경고: 양자컴퓨팅은 아직 상용화 초기 단계로, 변동성이 극심합니다. 위 분석은 정보 제공 목적이며 투자 권유가 아닙니다. 각자의 리스크 감내 수준에 따라 신중히 판단하시기 바랍니다.