월 500달러가 30년 뒤 100만 달러가 된다고? 🤔
미국 노동통계국(BLS)에 따르면 25~34세 정규직 근로자의 중위 연봉은 약 6만 달러 수준입니다. 세후로 따지면 4만 5천 달러 안팎이죠. 금융 전문가들은 보통 세후 소득의 20%를 은퇴 자금으로 저축하라고 권합니다. 계산해보면 월 765달러 정도인데, 이 중 일부만 제대로 굴려도 상당한 자산이 됩니다.
실제로 **뱅가드 S&P500 ETF(VOO)**에 매달 500달러씩 넣으면 30년 후 약 100만 달러, 그리고 연간 배당금만 1만 5천 달러가 나온다는 시뮬레이션이 나왔습니다. 📈 과장처럼 들리지만, 숫자는 꽤 정직합니다.
핵심은 시간과 복리입니다. 오늘 얼마를 버느냐보다, 얼마나 오래 꾸준히 넣느냐가 승부를 가릅니다.
VOO, 대체 뭘 담고 있는 ETF인가? 🔍
VOO는 S&P500 지수를 그대로 추종하는 인덱스 펀드입니다. S&P500은 미국 주식 시가총액의 80% 이상, 글로벌 주식의 약 50%를 커버하는 벤치마크죠. 즉 VOO 한 종목만 사도 전 세계에서 가장 영향력 있는 기업들에 분산 투자하는 효과가 있습니다.
📌 VOO 상위 10개 종목 비중
| 종목 | 비중 |
|---|---|
| Nvidia | 8.1% |
| Apple | 7.0% |
| Microsoft | 5.7% |
| Alphabet | 5.4% |
| Amazon | 3.8% |
| Broadcom | 2.7% |
| Meta Platforms | 1.9% |
| Micron Technology | 1.6% |
| Tesla | 1.6% |
| JPMorgan Chase | 1.4% |
고점 논란이 있는 빅테크에 쏠려 있다는 지적도 있지만, 반대로 말하면 미국 경제의 심장부에 자동으로 편입된다는 뜻이기도 합니다.
워런 버핏은 은퇴 전까지 개인 투자자들에게 꾸준히 "S&P500 인덱스 펀드를 포트폴리오의 큰 비중으로 가져가라"고 조언했습니다. 2014년 주주서한에서 그는 "비전문가의 목표는 승자를 고르는 게 아니라, 전체적으로 잘 될 수밖에 없는 기업군을 보유하는 것"이라고 못 박았죠. S&P Global 자료에 따르면 지난 15년간 S&P500을 이긴 대형주 펀드는 10%도 안 됩니다. 🤯
수수료도 압도적입니다. VOO의 총보수는 0.03%. 1만 달러를 넣어도 연 3달러만 나갑니다. 이게 30년 쌓이면 수익률 차이가 수십 퍼센트로 벌어집니다.
이 전략을 두고 시장의 시각은 갈립니다. 지수 투자 만능론과, 지금이 고점이라는 경계론이 부딪힙니다.
30년 시뮬레이션: 숫자로 보는 현실 📊
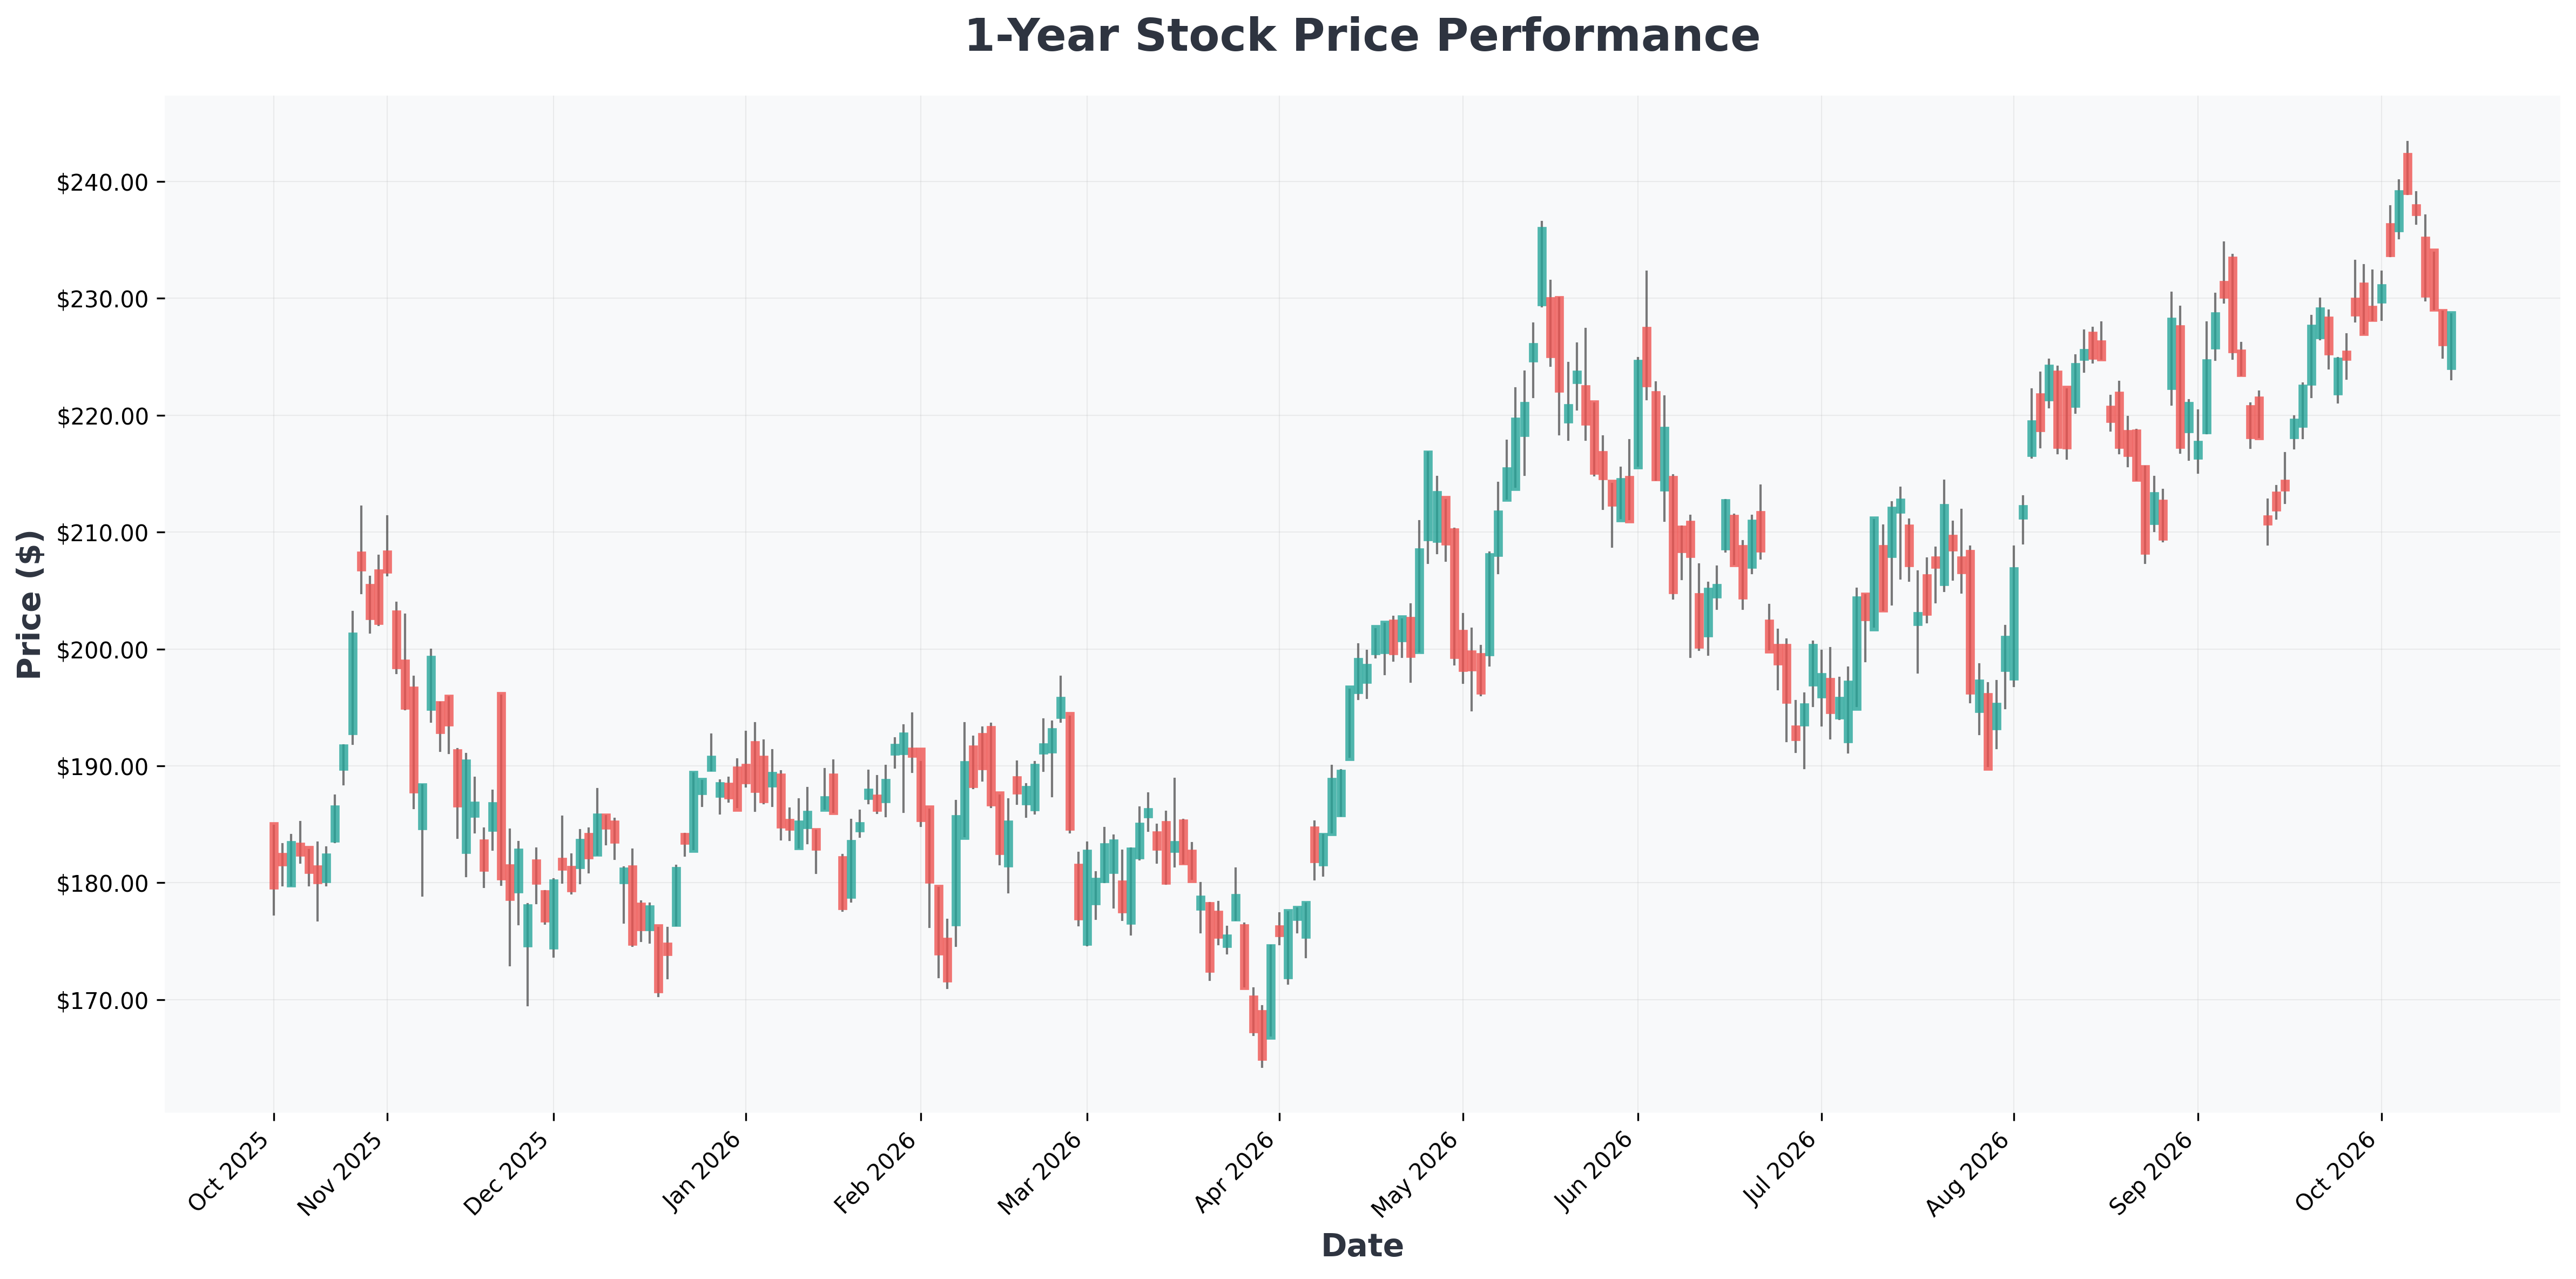
S&P500은 지난 30년간 약 1,820% 상승했습니다. 연평균 10.3% 수익률이죠. 이 기간에는 미국 경기침체 3번, 주식시장 조정 16번(그중 4번은 약세장)이 포함돼 있습니다. 즉, 최악의 순간들을 다 겪고도 이 성적이라는 겁니다.
💵 월 500달러 적립식 투자 시뮬레이션 (배당 재투자 가정)
| 기간 | 예상 자산 |
|---|---|
| 10년 | 약 $97,000 |
| 20년 | 약 $355,000 |
| 30년 | 약 $1,000,000+ |
월 650달러로 늘리면 30년 뒤 약 130만 달러까지 가능합니다. 여기서 중요한 건 배당 재투자입니다. 30년간 재투자를 멈추지 않으면 자산이 눈덩이처럼 불어나고, 이후 배당금만 현금으로 수령해도 됩니다.
VOO의 지난 10년 평균 배당수익률은 약 1.5%. 100만 달러 포트폴리오라면 연 1만 5천 달러의 패시브 인컴이 생깁니다. 월로 환산하면 약 1,250달러. 세금과 환율을 감안해도 상당한 현금흐름입니다. 💰
⚠️ 다만 과거 수익률이 미래를 보장하지는 않습니다. 10.3%는 어디까지나 역사적 평균이며, 향후 30년은 더 낮을 수도, 더 높을 수도 있습니다.
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| AAPL (Apple) | $343 | 39.33 | 46.60 | 148.75% | 32.62% | 16.40% |
| AMZN (Amazon.com,) | $254 | 20.44 | 4.97 | 30.56% | 13.69% | 19.60% |
| GOOG (Alphabet) | $344 | 17.24 | 6.75 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $348 | 17.44 | 6.83 | 48.68% | 34.03% | 24.20% |
| MSFT (Microsoft) | $534 | 29.73 | 8.96 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $221 | 27.98 | 23.34 | 117.21% | 66.24% | 105.90% |
결론: 개별주 vs 인덱스, 정답은 '둘 다' 🎯
VOO는 S&P500 지수를 저렴한 비용으로 추종하는 검증된 수단입니다. 하지만 개별주와 인덱스 펀드 중 하나를 골라야 하는 건 아닙니다. 둘 다 보유하는 전략이 오히려 합리적입니다.
- 포트폴리오의 일정 비중은 자동으로 미국 시장 전체를 추종하게 만들고
- 나머지로 개별주에 도전해 시장을 이기려는 시도를 병행하는 구조
✅ 실전 체크리스트
- 월 적립 금액을 먼저 정하세요. 500달러든 100달러든, 꾸준함이 금액보다 중요합니다.
- 배당은 재투자하세요. 최소 20~30년은요. 그게 복리의 엔진입니다.
- 수수료를 확인하세요. VOO처럼 0.03% 수준이 아니면 장기 수익률이 갉아먹힙니다.
- 단기 변동성에 흔들리지 마세요. 30년 안에 약세장은 반드시 옵니다. 그게 정상입니다.
결국 부의 방정식은 단순합니다. 시간 × 꾸준함 × 낮은 비용. 이 세 가지가 갖춰지면 100만 달러는 생각보다 가까운 숫자입니다. 🚀