Apple Quebrando um Jejum de 15 Anos no Mercado de Servidores 💸
A Apple (AAPL +0.32%) pode estar prestes a fazer algo que não faz desde 2011. Segundo o The Information, a gigante de Cupertino estaria avaliando desenvolver seu próprio servidor de inferência de IA — o primeiro movimento da empresa no mercado de hardware corporativo desde o fim da linha Xserve.
A proposta, supostamente apoiada pelo novo CEO John Ternus, uniria o silício customizado da Apple à tecnologia NVLink Fusion da Nvidia (NVDA +0.81%). Os servidores viriam com dois ou quatro chips M8 Ultra, os processadores mais potentes da Apple, focados especificamente em cargas de inferência de IA.
Para o investidor, isso não é só rumor de produto. É um sinal de que a Apple pode estar se preparando para entrar na mesma arena de capex pesado onde Microsoft, Meta, Amazon e Alphabet já queimaram centenas de bilhões. 😱
Por Que o NVLink é o Coração Dessa Jogada
O diferencial técnico aqui é o NVLink Fusion da Nvidia. Diferente dos interconnects PCIe convencionais, o NVLink permite transferência direta de dados entre GPUs em velocidades absurdas. A Nvidia afirma que sua quarta geração atinge 900 GB/s — cerca de 7x a largura de banda das conexões x86 tradicionais.
Especificações em Análise
- Configuração de Chips: 2x ou 4x M8 Ultra por servidor
- Interconexão: Nvidia NVLink Fusion (opcional, segundo relatos)
- Foco de Carga: Inferência de IA (não treinamento)
- Disponibilidade Estimada: 2029
Engenheiros da Apple supostamente consideram o interconnect da Nvidia o melhor disponível, embora o servidor pudesse ser desenvolvido sem ele. Ternus, ex-SVP de Engenharia de Hardware, teria apoiado a iniciativa um ano antes de assumir o cargo de CEO — um detalhe que sugere que isso não é experimento passageiro. 🔥
O mercado está dividido sobre se isso é um pivô estratégico real ou apenas P&D exploratório. Veja como os dois lados estão enxergando:
A Realidade Financeira: Máquina de Caixa vs. Corrida de Capex
Aqui a história da Apple se diferencia radicalmente dos pares do Magnificent Seven. Enquanto Microsoft, Tesla, Meta, Amazon e Alphabet queimam bilhões em GPUs e data centers, a Apple ficou de fora dessa corrida — e os números mostram isso.
| Métrica | Apple (AAPL) | Contexto do Setor |
|---|---|---|
| Market Cap | US$ 4,8 tri | Maior do Magnificent Seven |
| Fluxo de Caixa Livre (TTM) | US$ 136,7 bi | Maior que o da Nvidia |
| Tendência de FCL | Crescente | FCL dos pares caindo por capex de IA |
| Margem Bruta | 48,65% | Melhor da categoria em hardware |
| Dividend Yield | 0,32% | Modesto mas sustentável |
| Receita Q3 | US$ 109,41 bi | Lucro líquido de US$ 29,78 bi |
A Tensão Central
Todo outro membro do Magnificent Seven carregando capex de infraestrutura de IA está vendo seu fluxo de caixa livre encolher. A Apple, ao contrário, manteve seu FCL crescendo — benefício direto de sua estratégia asset-light (embutir IA de terceiros no iOS em vez de construir modelos próprios).
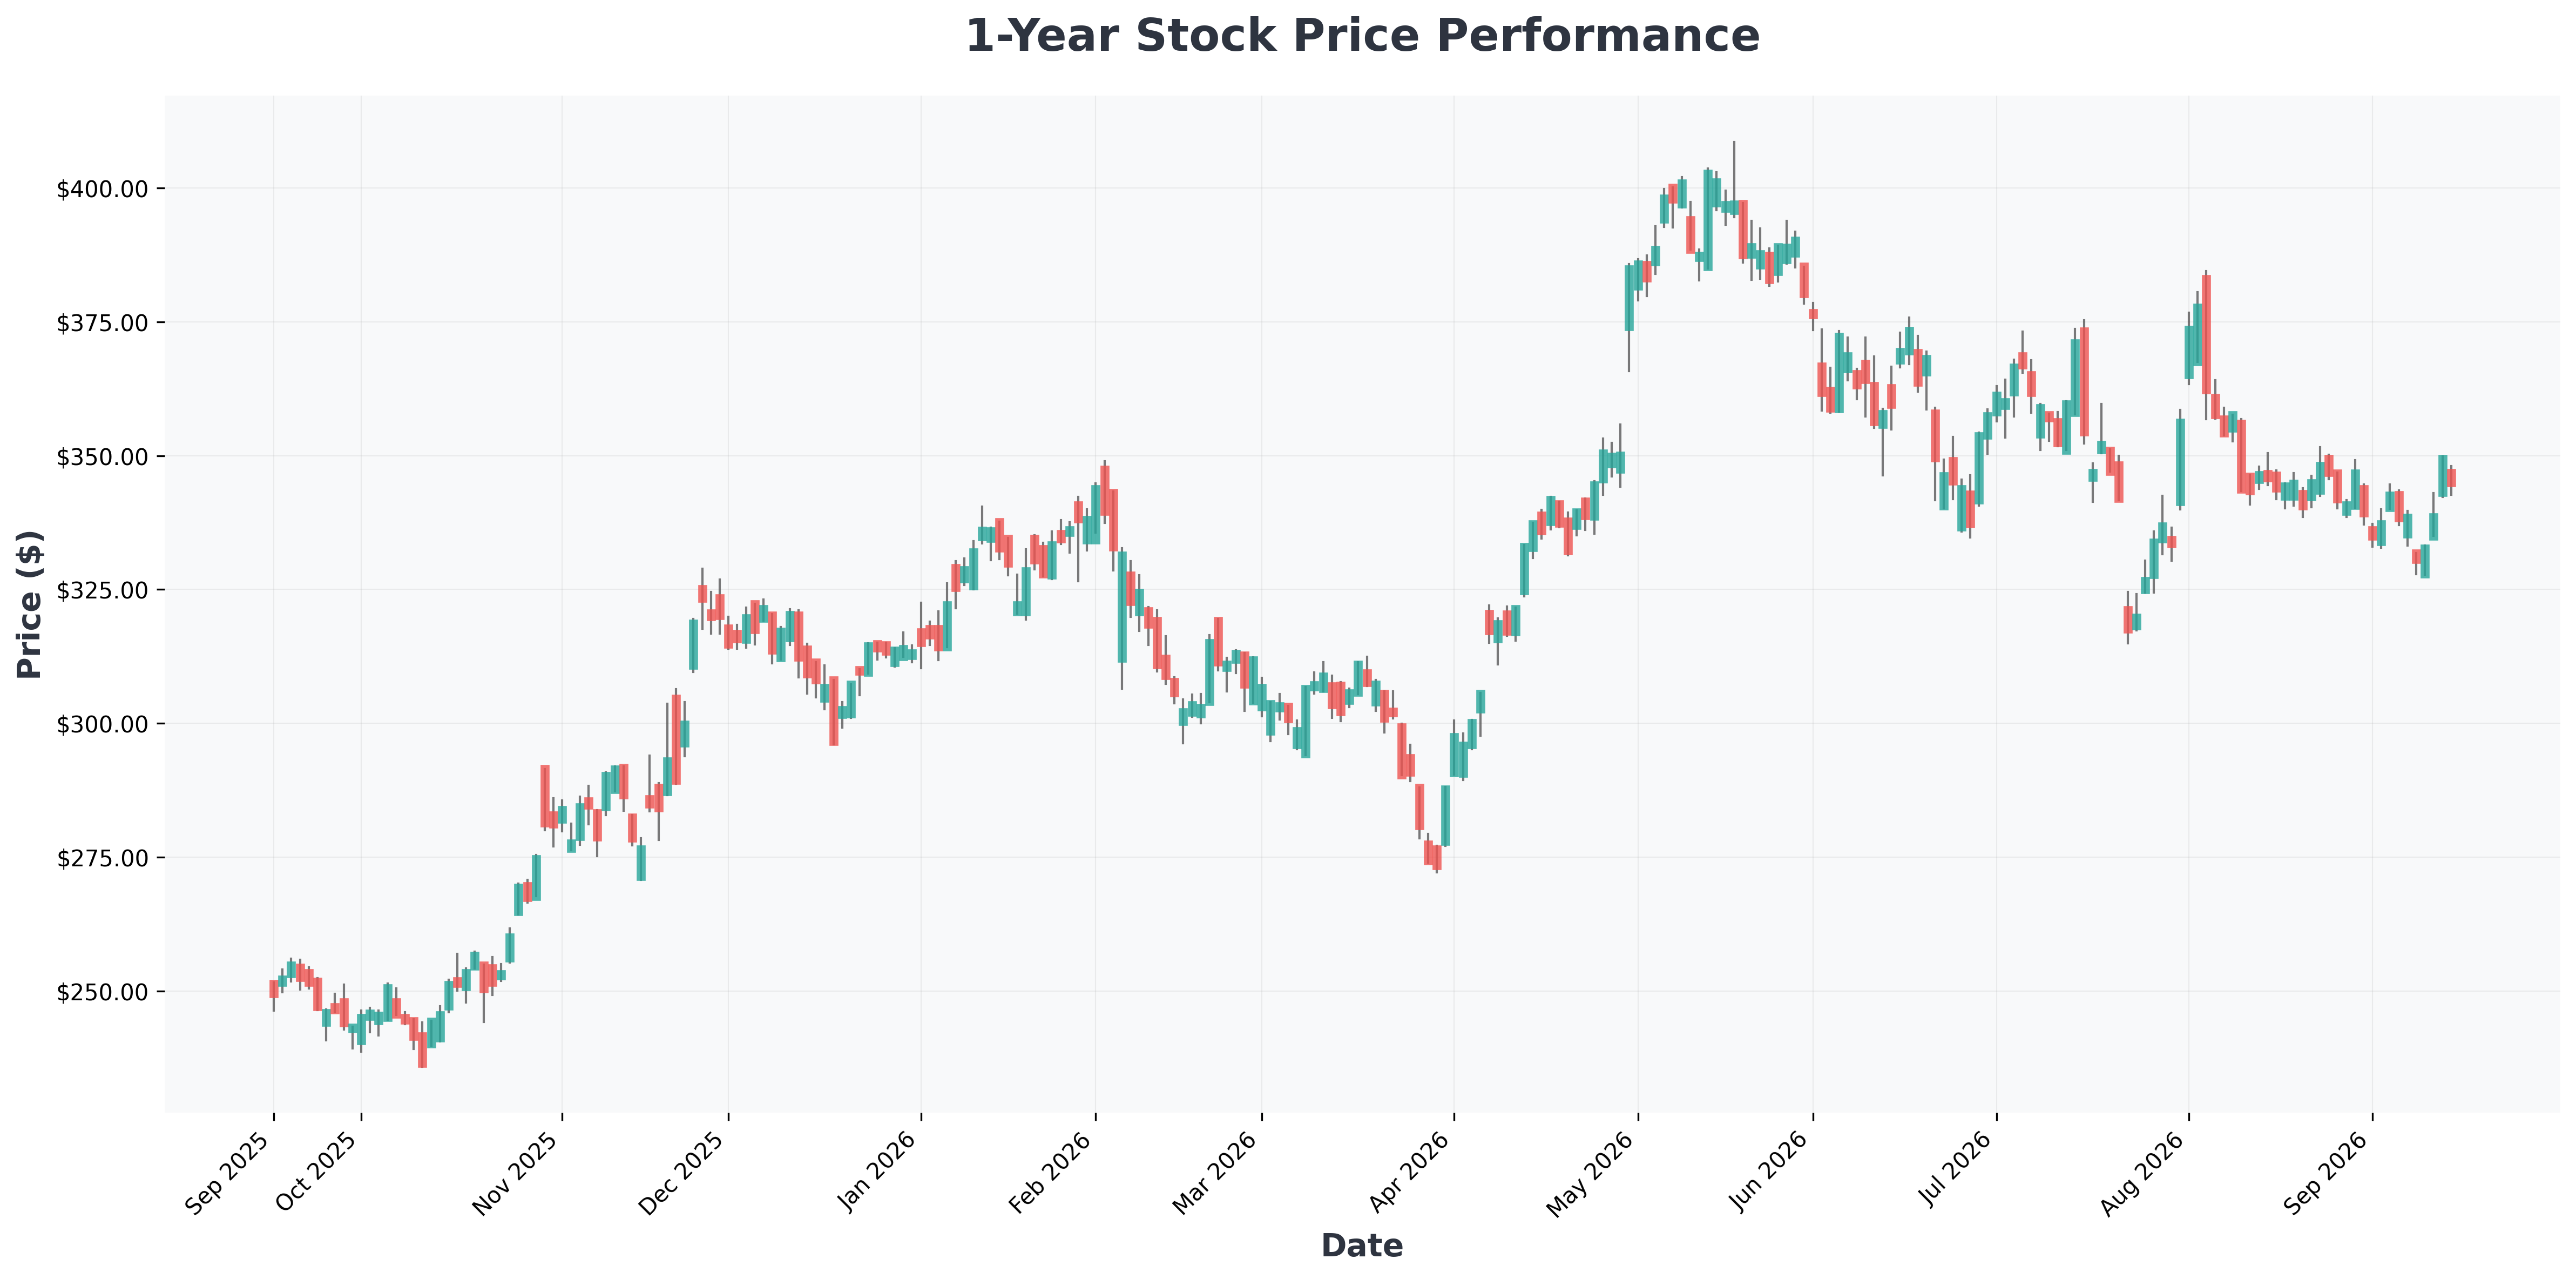
Contexto Técnico: A faixa de 52 semanas da AAPL está entre US$ 236,65 e US$ 344,57, com a ação negociando perto do topo. Uma iniciativa de servidores confirmada provavelmente seria tratada como uma call option de longa duração — relevante para lucros de 2029+, mas não um catalisador de curto prazo. Historicamente, os pivôs mais transformadores da Apple (iPhone 2007, Serviços 2015) levaram 3–5 anos para aparecer no P&L.
Insight de Backtesting: Quando a Apple anunciou a transição para Apple Silicon em 2020, a ação ficou lateral por dois trimestres antes de reprecificar. Investidores esperando um prêmio imediato de servidor de IA podem se decepcionar — o mercado geralmente espera prova de execução. 📌
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| AAPL (Apple) | $332 | 38.16 | 45.16 | 148.75% | 32.62% | 16.40% |
| AMZN (Amazon.com,) | $246 | 19.80 | 4.81 | 30.56% | 13.69% | 19.60% |
| GOOG (Alphabet) | $339 | 17.02 | 6.67 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $343 | 17.20 | 6.74 | 48.68% | 34.03% | 24.20% |
| META (Meta) | $673 | 25.37 | 6.57 | 29.85% | 34.83% | 28.00% |
| MSFT (Microsoft) | $490 | 27.31 | 8.23 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $214 | 27.04 | 22.56 | 117.21% | 66.24% | 105.90% |
| TSLA (Tesla,) | $358 | 334.65 | 16.28 | 4.67% | 1.41% | 25.50% |
Análise de Cenários: Touro vs. Urso
🐂 Cenário Bull
- Apple entra em servidores corporativos de IA com silício customizado + interconnect Nvidia
- Ternus estabelece visão estratégica ousada, diversificando além do hardware de consumo
- FCL de US$ 136,7 bi financia a construção sem estressar o balanço
- Longo prazo: Apple se torna player verticalmente integrado em infraestrutura de IA
🐻 Cenário Bear
- Timeline de 2029 é distante; cenário competitivo terá mudado drasticamente
- Negócio de servidores corporativos tem margens finas vs. os 48,65% da Apple
- Parceria com Nvidia pode criar dependência em vez de diferenciação
- Risco de permanecer como projeto skunkworks que nunca sai do papel
Níveis-Chave para Monitorar
- Suporte: US$ 330 (zona de consolidação recente)
- Resistência: US$ 344,57 (máxima de 52 semanas)
- Gatilho de Catalisador: Qualquer confirmação oficial da Apple IR ou vazamentos da cadeia de suprimentos
Conclusão: Este é um sinal estratégico, não um evento negociável. A força de FCL da Apple lhe dá opcionalidade que a maioria dos pares não tem, mas investidores devem tratar a história do servidor de IA como tese para 2029 — não trade para 2025. O dimensionamento da posição deve refletir essa duração. 💸