O Pedágio Silencioso da Era da IA 🚨
Quando o assunto é chips de IA, todo mundo fala de Nvidia e AMD. Mas tem um player discreto cobrando pedágio em praticamente todo chip vendido no mundo: a Arm Holdings (ARM).
A Arm não fabrica chips. Não projeta nem o silício final. Em vez disso, licencia conjuntos de instruções e núcleos de CPU para qualquer um com contrato de foundry — e cobra royalty em cada unidade embarcada. É literalmente um pedágio numa estrada que só alarga.
Com a ARM subindo +4,04% hoje, cotada perto de US$ 275,61, o mercado está claramente reprecificando essa história. Mas será que o valuation se justifica? 💸
De Smartphones para Data Centers: O Novo Motor de Crescimento 📌
A estrada da Arm começou nos smartphones. Aquela era entregou crescimento sólido mas sem espetáculo — 21% YoY em 2011 e 17% em 2012.
Agora o cenário é outro:
- Crescimento de 23% e 24% nos últimos dois anos fiscais
- Margem bruta de 93,88% — perfil de software para uma empresa de IP de semicondutores
- Market cap de US$ 294B num negócio que basicamente vende projetos
O data center virou o segundo pilar. CPU Vera da Nvidia, Graviton da Amazon, Cobalt da Microsoft e Axion do Google são todos baseados em Arm. Todo cluster de IA precisa de compute de propósito geral para alimentar os aceleradores — e uma fatia crescente disso roda em designs Arm.
Subindo na Cadeia de Valor
A arquitetura Armv9 cobra royalties maiores que a geração anterior. Os compute subsystems — pacotes pré-validados de núcleos e interconnect — deixam clientes pularem anos de design pagando bem mais por chip. Resultado: royalties mais gordos por chip E volumes acelerando.
O mercado está claramente dividido sobre se o prêmio de valuation da Arm se justifica. Veja como touros e ursos se posicionam:
A Questão do Valuation: 55x Vendas, 188x FCF 💸
Vamos ser diretos — a Arm não está barata:
| Métrica | Valor |
|---|---|
| P/S trailing | 55x |
| P/FCF trailing | 188x |
| Faixa 52 semanas | US$ 100,02 – US$ 452,70 |
| Faixa do dia | US$ 261,65 – US$ 275,78 |
| Volume vs média | 7M vs 5,4M |
Para contexto, a ARM superou a Nvidia no último mês, ano e três anos. Isso é impressionante dado o domínio da Nvidia em aceleradores de IA.
Perspectiva Técnica
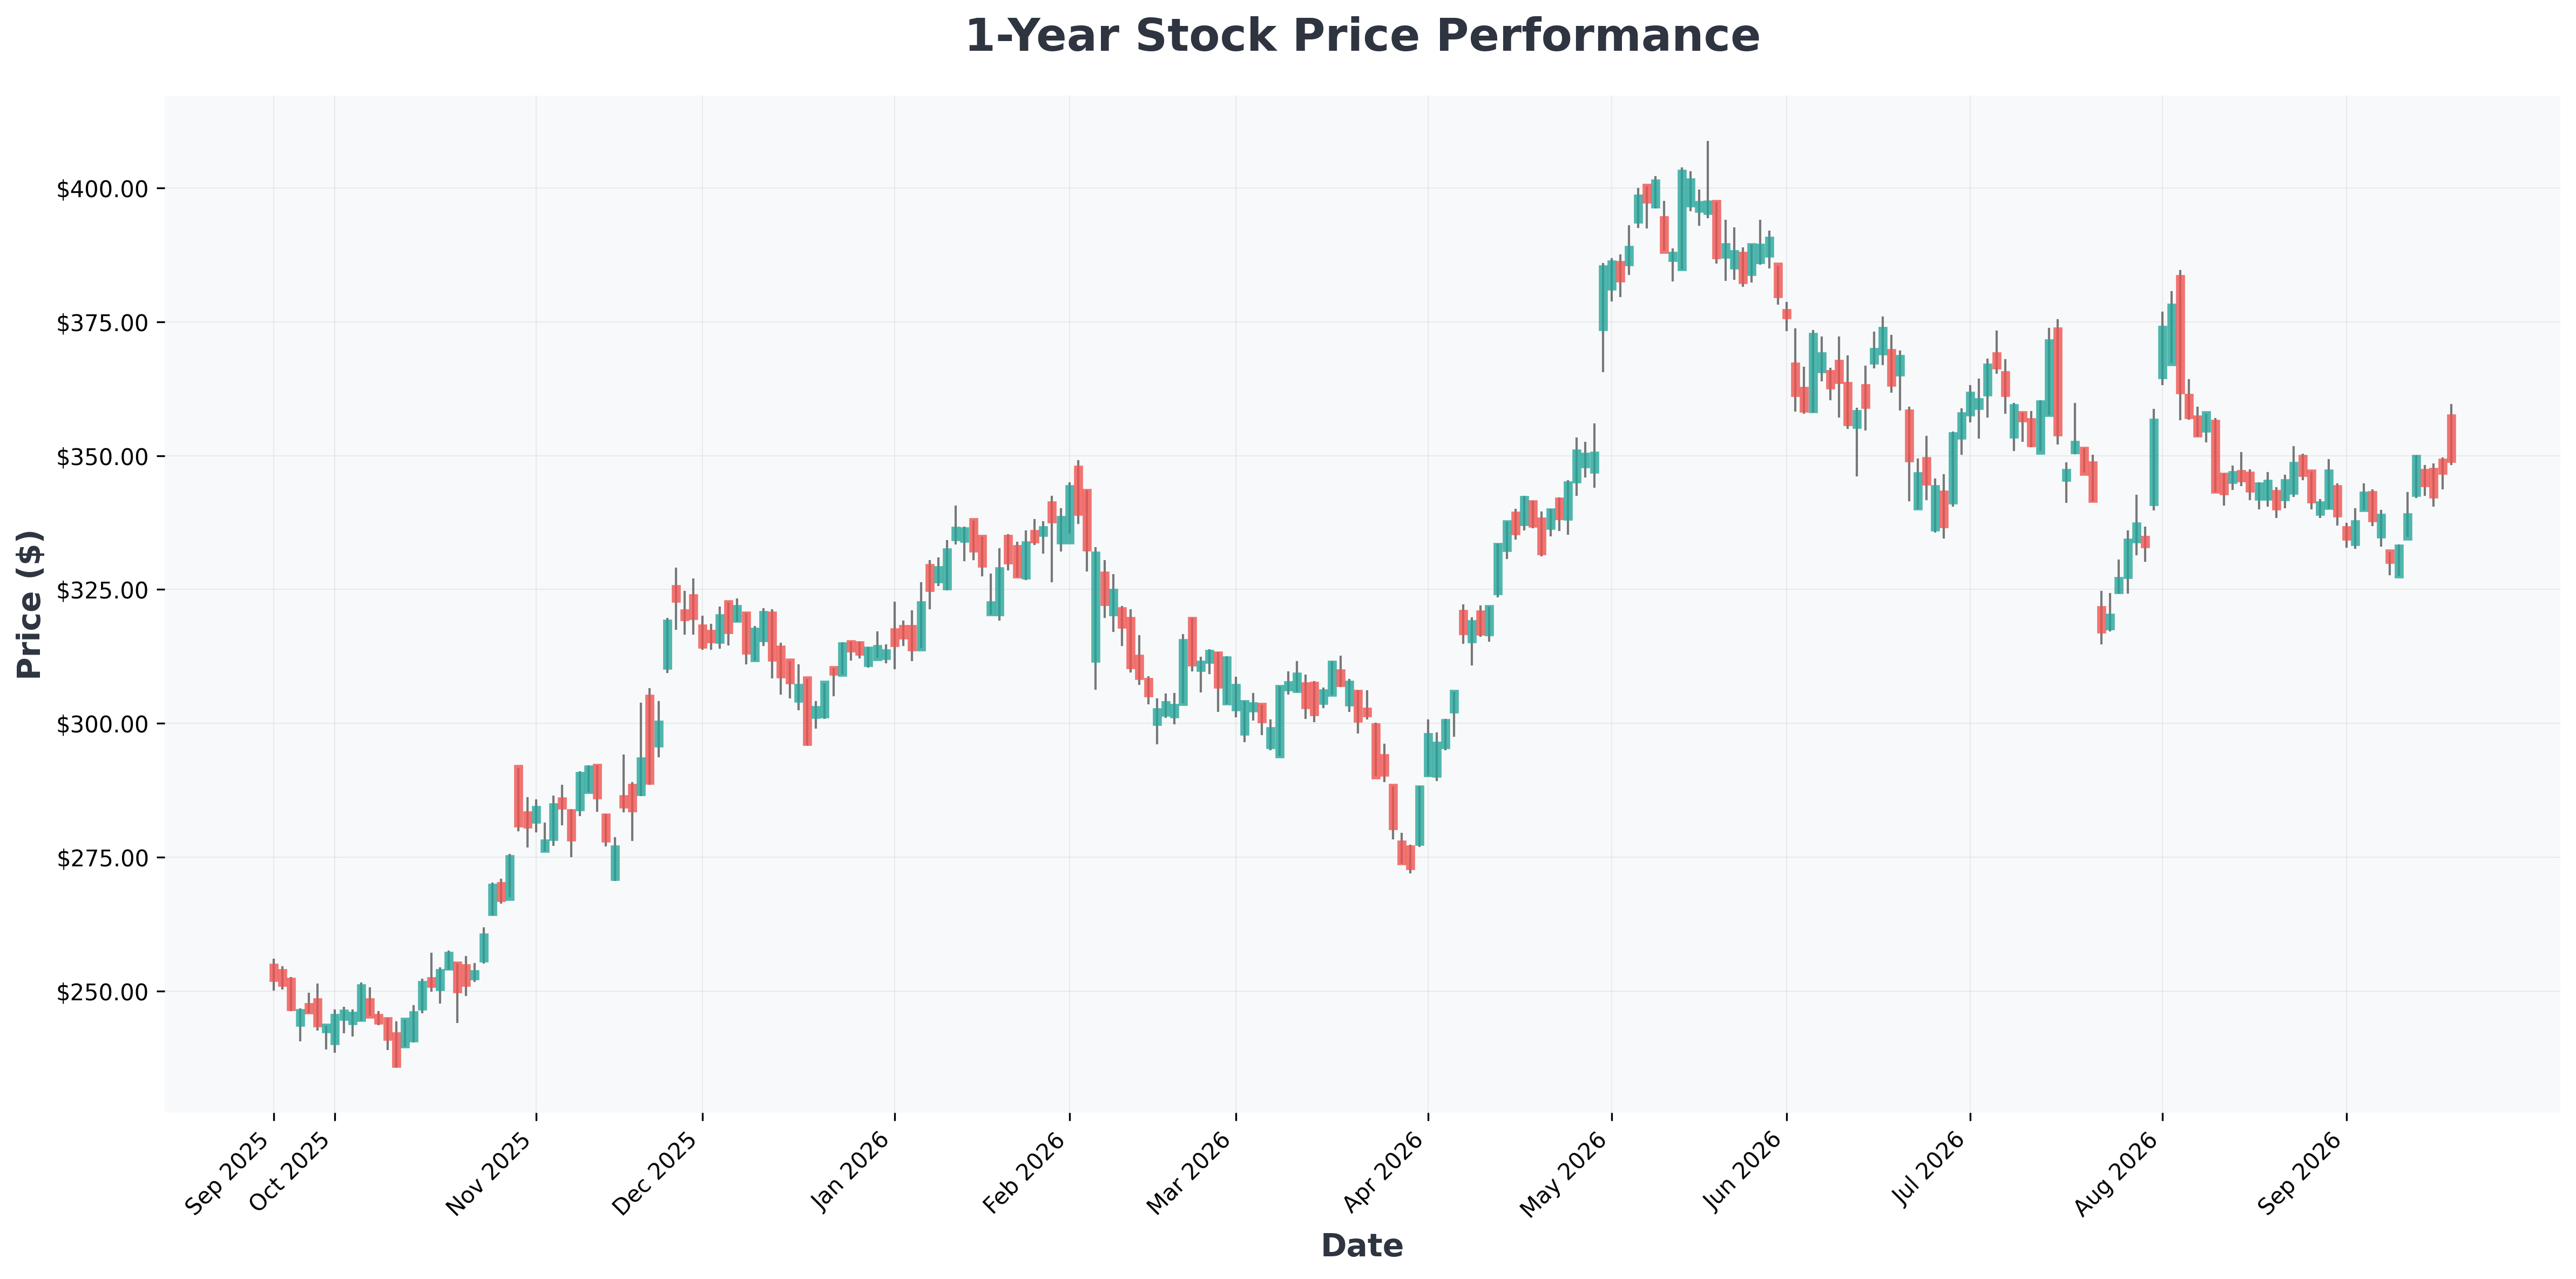
Tecnicamente, a ARM vem consolidando entre o suporte em US$ 260 e a resistência em US$ 280. Um rompimento sustentado acima de US$ 280 com volume poderia abrir caminho para a região de US$ 300–320, enquanto perder US$ 260 provavelmente convida a um reteste da área de US$ 240. Historicamente, nomes de IP de semicondutores com múltiplos altos tendem a sofrer reversões violentas quando o momentum esfria — um padrão que vale backtestar contra o próprio drawdown da ARM em 2023.
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| AMD (Advanced) | $560 | 142.81 | 13.59 | 10.20% | 17.25% | 50.10% |
| AMZN (Amazon.com,) | $254 | 20.41 | 4.96 | 30.56% | 13.69% | 19.60% |
| ARM (Arm) | $276 | 278.39 | 34.11 | 13.35% | 7.60% | 22.40% |
| GOOG (Alphabet) | $344 | 17.27 | 6.77 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $350 | 17.55 | 6.87 | 48.68% | 34.03% | 24.20% |
| MSFT (Microsoft) | $494 | 27.48 | 8.29 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $222 | 28.10 | 23.44 | 117.21% | 66.24% | 105.90% |
Análise de Cenários: Para Onde Vai a ARM? 🎯
🐂 Cenário Otimista
- Mix de royalties de data center segue crescendo
- Armv9 e compute subsystems expandem o ASP
- Ciclo de capex em IA se estende até 2027
- Resultado potencial: Múltiplo se mantém; ação revisita US$ 350+
🐻 Cenário Pessimista
- Fase de digestão de capex de IA atinge pedidos dos hyperscalers
- Arquitetura open-source RISC-V ganha tração
- Compressão de múltiplo de 55x para 30x vendas
- Resultado potencial: Queda forte rumo a US$ 180–200
A Conclusão
A Arm é um compounder de alta qualidade com perfil de margem tipo software, mas a ação está precificada para a perfeição. Investidores de longo prazo podem achar o modelo de pedágio atraente; quem corre atrás de momentum precisa saber que 55x vendas não deixa margem para erro.
Como sempre, gestão de risco vale mais que a narrativa. 📌