A virada estrutural da saúde: do consultório para o conectado 🏥
O mercado global de saúde digital e monitoramento remoto de pacientes (RPM) está passando por uma transformação estrutural. Segundo um novo relatório estratégico, o setor foi avaliado em US$ 26,8 bilhões em 2025 e deve atingir US$ 80,8 bilhões até 2031, com um CAGR impressionante de 20,2%. 📌
Não é só uma história de crescimento — é uma mudança de modelo. Os sistemas de saúde estão migrando do cuidado episódico, centrado em hospitais, para modelos de cuidado contínuo e conectado. Para o investidor, isso significa um vento a favor de vários anos para as empresas que viabilizam essa transição.
Por que agora? 🤔
Três forças estão convergindo:
- Aumento das doenças crônicas — diabetes, doenças cardiovasculares e respiratórias exigem monitoramento contínuo, não apenas consultas pontuais.
- Cobertura de reembolso mais ampla — as operadoras estão cada vez mais dispostas a remunerar o monitoramento remoto, melhorando a viabilidade comercial das plataformas.
- Amadurecimento dos sensores vestíveis — monitores contínuos de glicose, adesivos de ECG e dispositivos conectados estão mais baratos, precisos e confortáveis.
Atenção: é uma história sensível a políticas públicas. A expansão do reembolso é o fator que mais pesa no reconhecimento de receita de curto prazo. 🚨
As empresas posicionadas para capturar o upside 💰
O relatório destaca um time de empresas que abrange dispositivos, plataformas e serviços. Os principais nomes:
- Abbott Laboratories (ABT) — dominante em monitoramento contínuo de glicose (CGM) com a linha Libre.
- Dexcom (DXCM) — líder pure-play em CGM com forte penetração no diabetes.
- Medtronic (MDT) — gigante de medtech com exposição a dispositivos conectados.
- ResMed (RMD) — líder em apneia do sono conectada e cuidados respiratórios.
- iRhythm Technologies (IRTC) — especialista em monitoramento cardíaco ambulatorial.
- Teladoc Health (TDOC) — plataforma de telemedicina e cuidado virtual.
- Philips (PHG) — soluções de cuidado conectado do hospital ao domicílio.
- Masimo (MASI) — tecnologia de sensores e monitoramento de pacientes.
- Insulet (PODD) — administração automatizada de insulina.
O fio condutor 🔗
O que une esses nomes é que eles monetizam dados recorrentes e monitoramento, não vendas pontuais de dispositivos. Esse modelo de receita recorrente é exatamente o que sustenta múltiplos premium num mercado crescendo mais de 20% ao ano.
Mas cuidado: não trate o setor como um bloco único. Fabricantes de dispositivos com forte pegada de reembolso (os players de CGM) estão estruturalmente melhor posicionados do que plataformas puras de telemedicina, que enfrentam pressão de preços e comoditização. 📊
O CAGR de 20,2% é empolgante, mas o mercado está dividido sobre se esse crescimento já está precificado. Veja como touros e ursos se posicionam:
Análise de cenários: touro vs. urso 🎯
| Cenário | Premissas-chave | Resultado implícito |
|---|---|---|
| Cenário Touro 🐂 | Reembolso se expande nos principais mercados; adoção de CGM acelera em populações não diabéticas; custo dos sensores cai mais rápido que o esperado | Mercado se aproxima ou supera a projeção de US$ 80,8 bi; líderes de dispositivos se reavaliam para cima |
| Cenário Base 📈 | Progresso constante no reembolso; prevalência de doenças crônicas sobe; adoção segue a previsão | Mercado acompanha o CAGR de 20,2% até ~US$ 80,8 bi em 2031 |
| Cenário Urso 🐻 | Reembolso recua ou adoção por operadoras desacelera; atrito regulatório em privacidade de dados; pressão de preços comprime margens | Crescimento desacelera para a casa dos 15%; nomes pure-play de RPM sofrem desvalorização forte |
Leitura técnica e paralelo histórico 📉
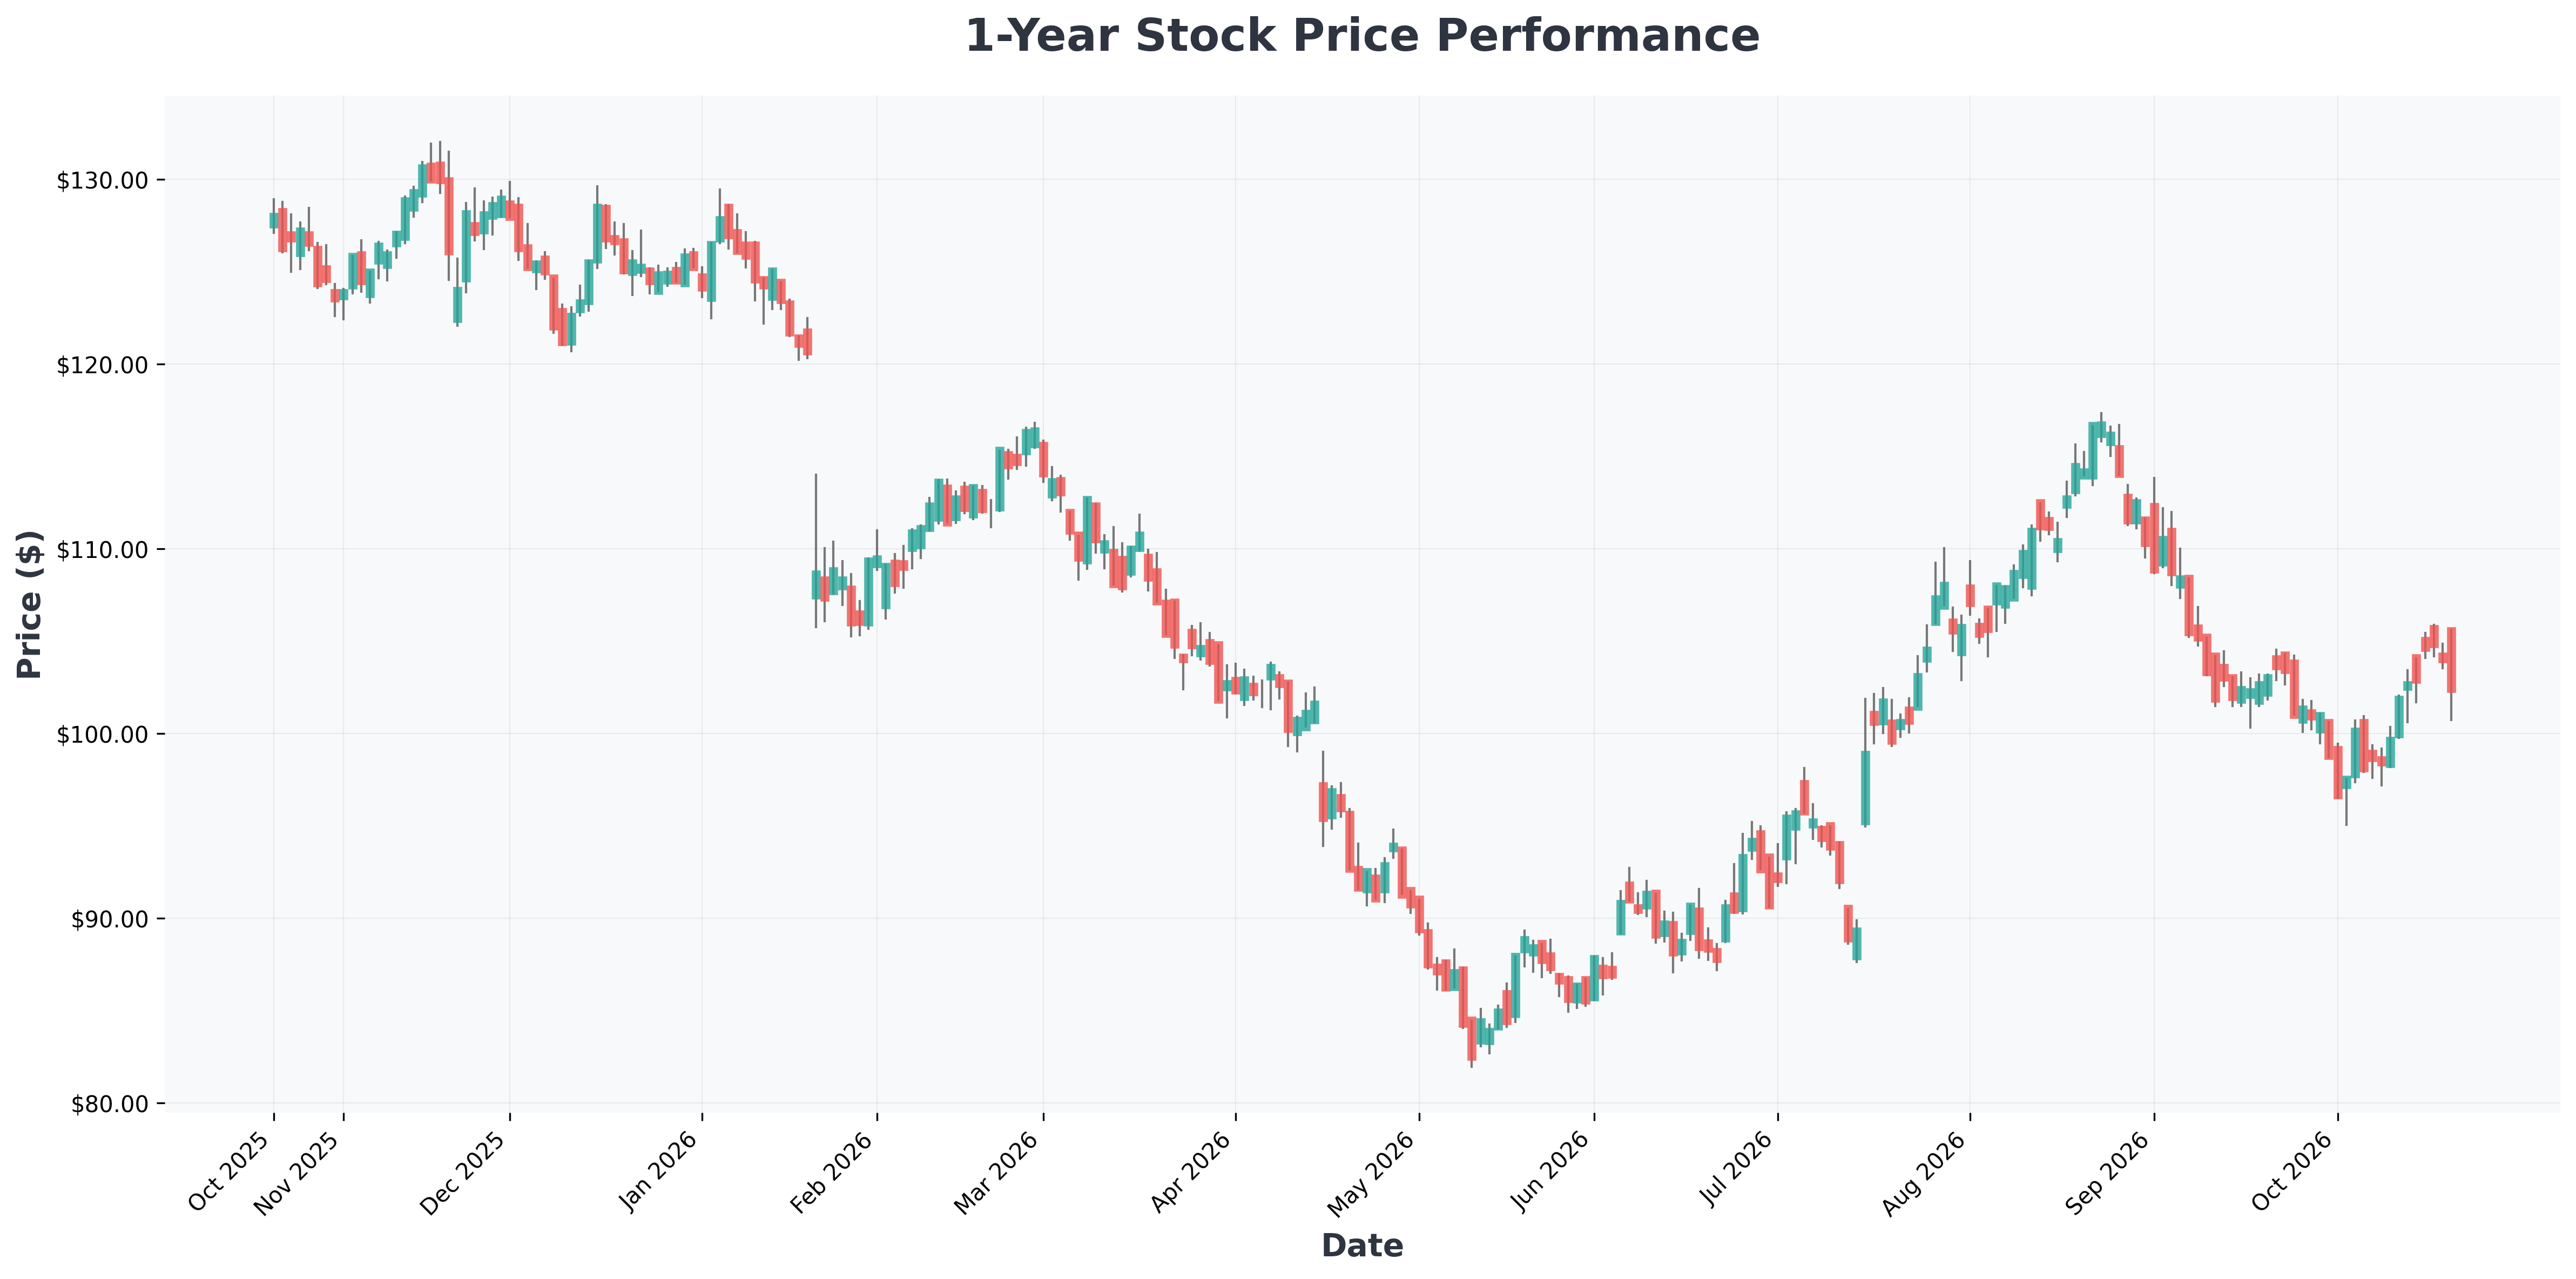
Do ponto de vista técnico, o complexo de medtech e saúde digital historicamente negocia em faixa ampla frente ao setor de saúde como um todo, com momentum concentrado em manchetes de reembolso. O backtest de ciclos de adoção semelhantes (como expansões anteriores de cobertura de CGM) sugere que a confirmação de cobertura costuma anteceder os movimentos mais fortes de vários trimestres — ou seja, o risco de manchete corta para os dois lados. ⚠️
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| DXCM (DexCom,) | $80 | 31.85 | 11.55 | 38.49% | 24.33% | 13.10% |
| TDOC (Teladoc) | $6 | 0.00 | 0.87 | -12.98% | -5.68% | -4.00% |
| VEEV (Veeva) | $321 | 52.55 | 6.98 | 14.42% | 29.64% | 17.60% |
| ABT (Abbott) | $101 | 32.42 | 3.35 | 10.58% | 14.71% | 13.00% |
| MDT (Medtronic) | $93 | 22.86 | 2.37 | 10.65% | 19.33% | 13.70% |
| RMD (ResMed) | $246 | 23.60 | 5.39 | 24.27% | 30.86% | 8.60% |
| PODD (Insulet) | $142 | 26.57 | 6.92 | 26.02% | 16.18% | 23.50% |
| PHG (Koninklijke) | $26 | 19.57 | 2.00 | 10.15% | 13.99% | 0.50% |
A conclusão para o investidor 🧭
O mercado de saúde digital e RPM oferece uma narrativa de crescimento estruturalmente sustentada: CAGR de 20,2% até US$ 80,8 bi em 2031, impulsionado por gestão de doenças crônicas, expansão de reembolso e amadurecimento dos vestíveis.
Mas é um setor onde política e comportamento das operadoras — não só tecnologia — definem os vencedores. O investidor deve focar em empresas com:
- Pegada de reembolso estabelecida (líderes de CGM como Abbott e Dexcom).
- Modelos de receita recorrente e baseados em dados, não vendas únicas de hardware.
- Exposição diversificada para absorver volatilidade de reembolso (Medtronic, Philips, ResMed).
Como em qualquer tema de saúde de alto crescimento, o risco de pagar caro demais pelo crescimento é real. Dimensionamento de posição e disciplina de entrada importam tanto quanto a tese. 💡