O Boom das Neoclouds Encontra a Realidade 🚨
O boom da IA criou uma nova classe de empresas em alta velocidade: as neoclouds — companhias que alugam capacidade de computação movida a chips avançados. Mas Elon Musk acabou de jogar um balde de água fria na festa, alertando que mais de 200 provedores neocloud podem enfrentar falências generalizadas e consolidação conforme o financiamento aperta.
Para o investidor, surge a pergunta de um milhão: isso é um sinal vermelho para fugir das ações neocloud ou uma oportunidade de compra? 💸
A resposta não é binária. A oportunidade em IA continua real — mas os vencedores não serão definidos apenas por taxas de crescimento. Resiliência financeira, economia do negócio e disciplina de valuation vão separar os sobreviventes das vítimas.
Demanda por Computação de IA ≠ Retorno para o Acionista
O caso altista das neoclouds é sedutor. Conforme as empresas adotam IA, a demanda por poder computacional pode crescer por anos. Nomes como CoreWeave (CRWV) e Nebius estão se posicionando para capturar essa demanda alugando capacidade construída sobre processadores de ponta.
Só que fornecer computação é caro demais. As neoclouds precisam despejar capital em chips e data centers antes de gerar a receita que esses investimentos deveriam produzir. Some a isso custos de empréstimo crescentes e o risco de que equipamentos caros se desvalorizem conforme tecnologia mais nova chega — e o quadro fica complicado.
Olhe a CoreWeave. Seu backlog de receita disparou para cerca de US$ 104 bilhões no fim do 2º trimestre de 2026 — um número de tirar o chapéu. Mesmo assim, investidores seguem nervosos com as necessidades substanciais de financiamento e o custo de expandir a infraestrutura. Backlog é negócio futuro esperado, não caixa no banco nem lucro já realizado. 📉
Essa distinção importa. Uma empresa pode conquistar clientes e crescer receita rapidamente sem gerar caixa suficiente para justificar o capital afundado no negócio.
Então, em vez de correr atrás de manchetes de crescimento, faça três perguntas:
- Quanto capital a empresa precisa para continuar expandindo?
- Quanto caixa o negócio atual realmente gera?
- Os retornos da infraestrutura vão justificar o custo do financiamento?
Essas respostas valem muito mais do que uma taxa de crescimento.
É exatamente aqui que o mercado se divide — vamos ver os dois lados do debate sobre as neoclouds.
O Efeito Dominó de um Aperto no Financiamento
O alerta de Musk joga holofote num risco que vira bola de neve quando os credores ficam cautelosos. Neoclouds costumam pegar dinheiro emprestado para comprar chips e construir data centers. Se o financiamento encarecer ou ficar mais difícil, alguns provedores podem atrasar projetos, emitir mais ações ou vender ativos para levantar caixa.
O estrago pode se espalhar além das empresas em dificuldade. Imagine vários provedores com problemas financeiros ao mesmo tempo. Alguns podem despejar equipamentos de computação para pagar credores. Se capacidade suficiente inundar o mercado, a concorrência se intensifica e os preços dos serviços de computação sofrem pressão — atingindo até os sobreviventes.
O oposto também é possível. A demanda por IA pode crescer rápido o bastante para absorver a capacidade extra enquanto players mais fortes engolem ativos e clientes dos rivais mais fracos. A consolidação pode até melhorar a economia de longo prazo do setor.
Mas não assuma que todo sobrevivente sai ganhando. Uma empresa que emerge de um sacolejo ainda pode entregar retorno ruim ao acionista se pagou caro demais pela infraestrutura ou assumiu dívida excessiva.
Métricas-Chave para Ficar de Olho 📌
| Métrica | Por Que Importa |
|---|---|
| Nível de dívida | Alavancagem alta amplifica o risco num aperto de financiamento |
| Fluxo de caixa operacional | Revela se o crescimento se autofinancia ou depende de dívida |
| Despesa com juros | Custos crescentes comprimem margens rápido |
| Compromissos de capex | Obrigações futuras de gasto podem pressionar a liquidez |
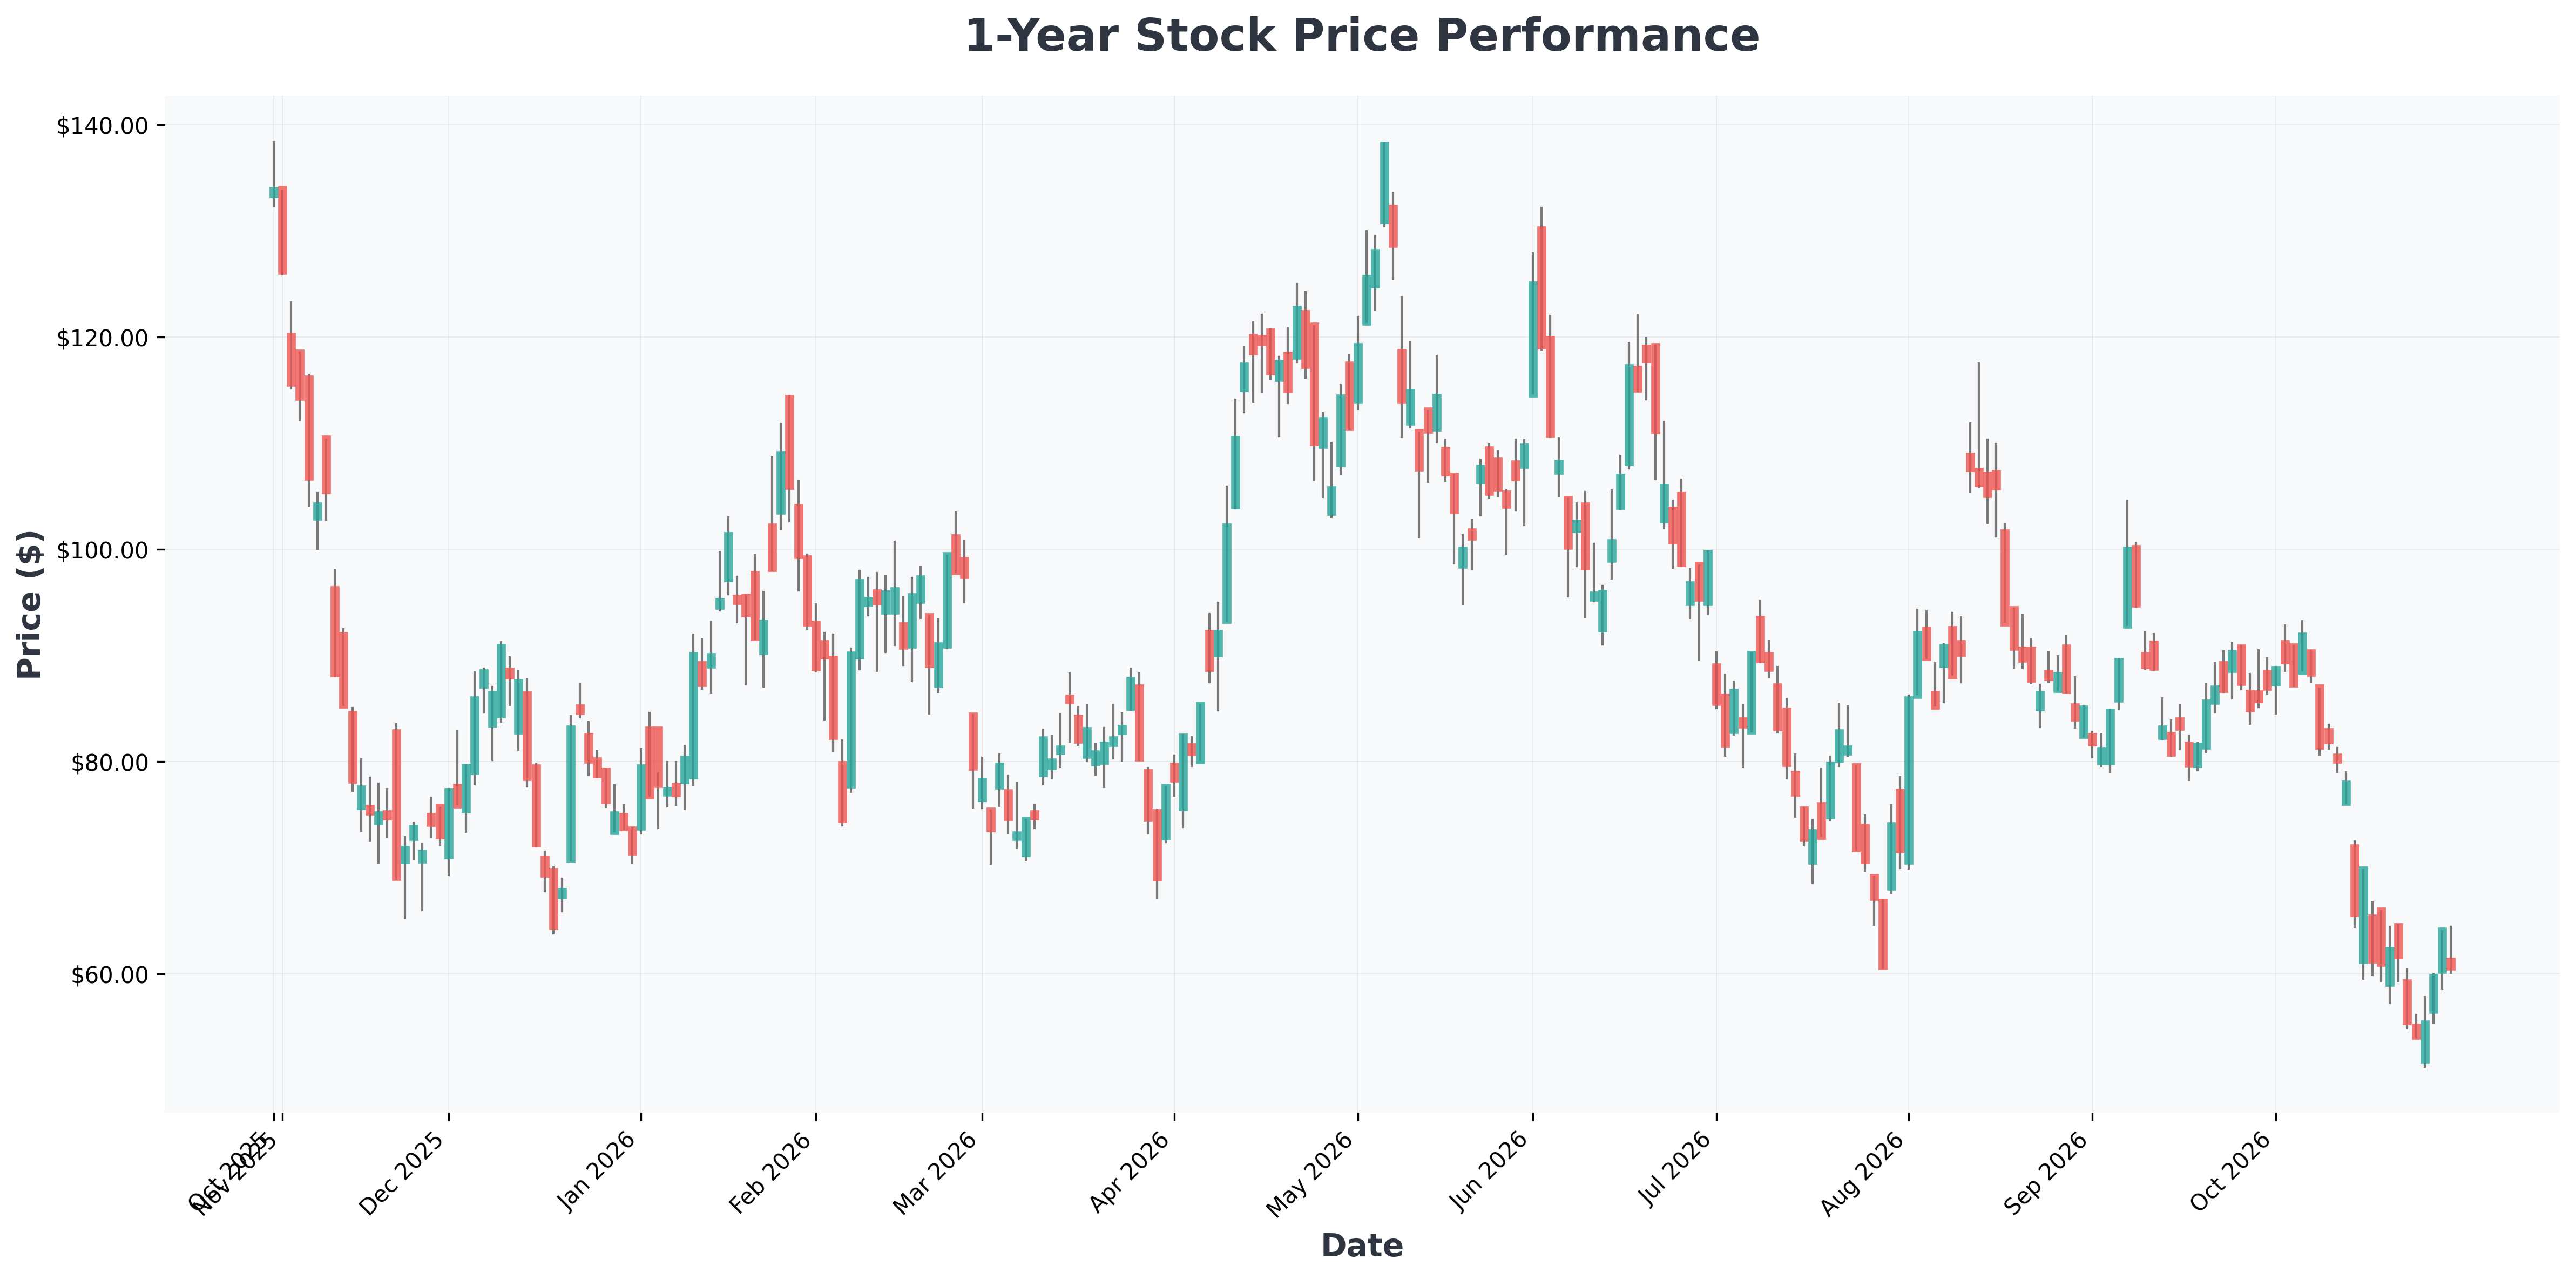
Nenhum número conta a história inteira — mas juntos revelam se o crescimento está fortalecendo o negócio ou deixando-o mais frágil. Do ponto de vista técnico, nomes como CRWV negociando bem abaixo da máxima de 52 semanas (US$ 138,36) sugerem que o mercado já precifica risco de financiamento; fique de olho se a zona de US$ 51–55 segura como piso de suporte, pois um rompimento abaixo pode acelerar a narrativa de shakeout.
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| AMZN (Amazon.com,) | $240 | 19.34 | 6.27 | 30.56% | 13.69% | 19.60% |
| CRWV (CoreWeave,) | $55 | 0.00 | 6.02 | -43.60% | -1.90% | 112.50% |
| GOOG (Alphabet) | $278 | 14.53 | 5.19 | 44.29% | 31.80% | 24.70% |
| GOOGL (Alphabet) | $280 | 14.61 | 5.22 | 44.29% | 31.80% | 24.70% |
| MSFT (Microsoft) | $522 | 27.24 | 8.76 | 34.22% | 49.76% | 18.80% |
| NBIS (Nebius) | $154 | 120.42 | 4.09 | 0.60% | -0.22% | 454.00% |
Onde Estão as Verdadeiras Oportunidades em IA
Você não precisa ter ações de neoclouds para lucrar com o crescimento da computação em IA.
Hyperscalers como Microsoft, Amazon e Alphabet operam infraestrutura de nuvem ao lado de diversas fontes de receita. Seus braços de nuvem não são puramente focados em IA — boa parte da capacidade serve cargas corporativas gerais — mas eles estão construindo nuvens de IA rápido, financiados por negócios que já geram caixa. Ainda assim, isso não garante retornos atraentes nesses investimentos.
Fornecedores de infraestrutura oferecem outro caminho. Empresas de semicondutores e networking vendem componentes essenciais para inúmeros operadores de data centers, permitindo se beneficiar da expansão do capex sem carregar os mesmos riscos financeiros das empresas que constroem e operam essas instalações.
Melhor vs. Pior Cenário
| Cenário | Resultado |
|---|---|
| ✅ Melhor Caso | Demanda por IA absorve excesso de capacidade, neoclouds fortes compram rivais fracos, consolidação melhora a economia do setor, e investidores disciplinados compram nomes resilientes a valuations razoáveis |
| ⚠️ Pior Caso | Financiamento seca, vários provedores despejam equipamentos, preços de computação desabam, e sobreviventes ainda entregam retorno ruim por excesso de pagamento e dívida |
A Conclusão
O alerta de Musk não é motivo para abandonar ações de IA — é motivo para ser seletivo. A demanda por poder computacional pode continuar expandindo, e algumas neoclouds podem sair mais fortes da consolidação. Mas um mercado em crescimento não garante que toda empresa sobreviva ou crie valor ao acionista.
Priorize resiliência financeira, economia de negócio atraente e valuations razoáveis em vez de taxas de crescimento de manchete. Para neoclouds muito alavancadas, exija uma margem de segurança maior. Você não precisa prever exatamente quem quebra — só identificar negócios que aguentam condições mais duras e comprá-los a preços que deixem espaço para erros. 💡